1,1 Mrd. leistungsgestört – 400 Mio. schon abgeschrieben.
Das BAS beziffert leistungsgestörte Anlagen bundesunmittelbarer Krankenkassen auf rund 1,1 Milliarden Euro. Etwa 400 Millionen sind schon abgeschrieben, der Rest ist offen. Was das für Reserven, Transparenz und dich als Versicherten heißt.
Die Zahl klingt nach Skandal: Rund 1,1 Milliarden Euro an Geldanlagen bundesweit tätiger Krankenkassen gelten als „leistungsgestört“. So steht es in der Antwort der Bundesregierung auf eine Kleine Anfrage der Grünen (BT-Drs. 21/7880), aufgegriffen von Tagesschau, ZEIT und SPIEGEL am 10. und 11. September 2026. Für dich als gesetzlich Versicherte oder Versicherten geht es um Beitragsgeld in den Rücklagen – aber nicht um den sofortigen Verlust deines Versicherungsschutzes. Die Summe ist kein feststehender Totalverlust. Was zählt, ist eine nüchterne Einordnung.
Was die 1,1 Milliarden konkret sind
Das Bundesamt für Soziale Sicherung (BAS) beaufsichtigt die 58 bundesunmittelbaren Krankenkassen. Deren leistungsgestörte Anlagen beziffert die Regierung mit einem Gesamtnominalwert von etwa 1,1 Milliarden Euro:
- rund 0,9 Milliarden Euro in immobilienbesicherte Schuldscheindarlehen – zwölf Kassen, Anlageform nach § 83 Abs. 1 Nr. 6 SGB IV
- rund 0,2 Milliarden Euro in Inhaberschuldverschreibungen Verius II und Verius III – elf Kassen, § 83 Abs. 1 Nr. 1 SGB IV
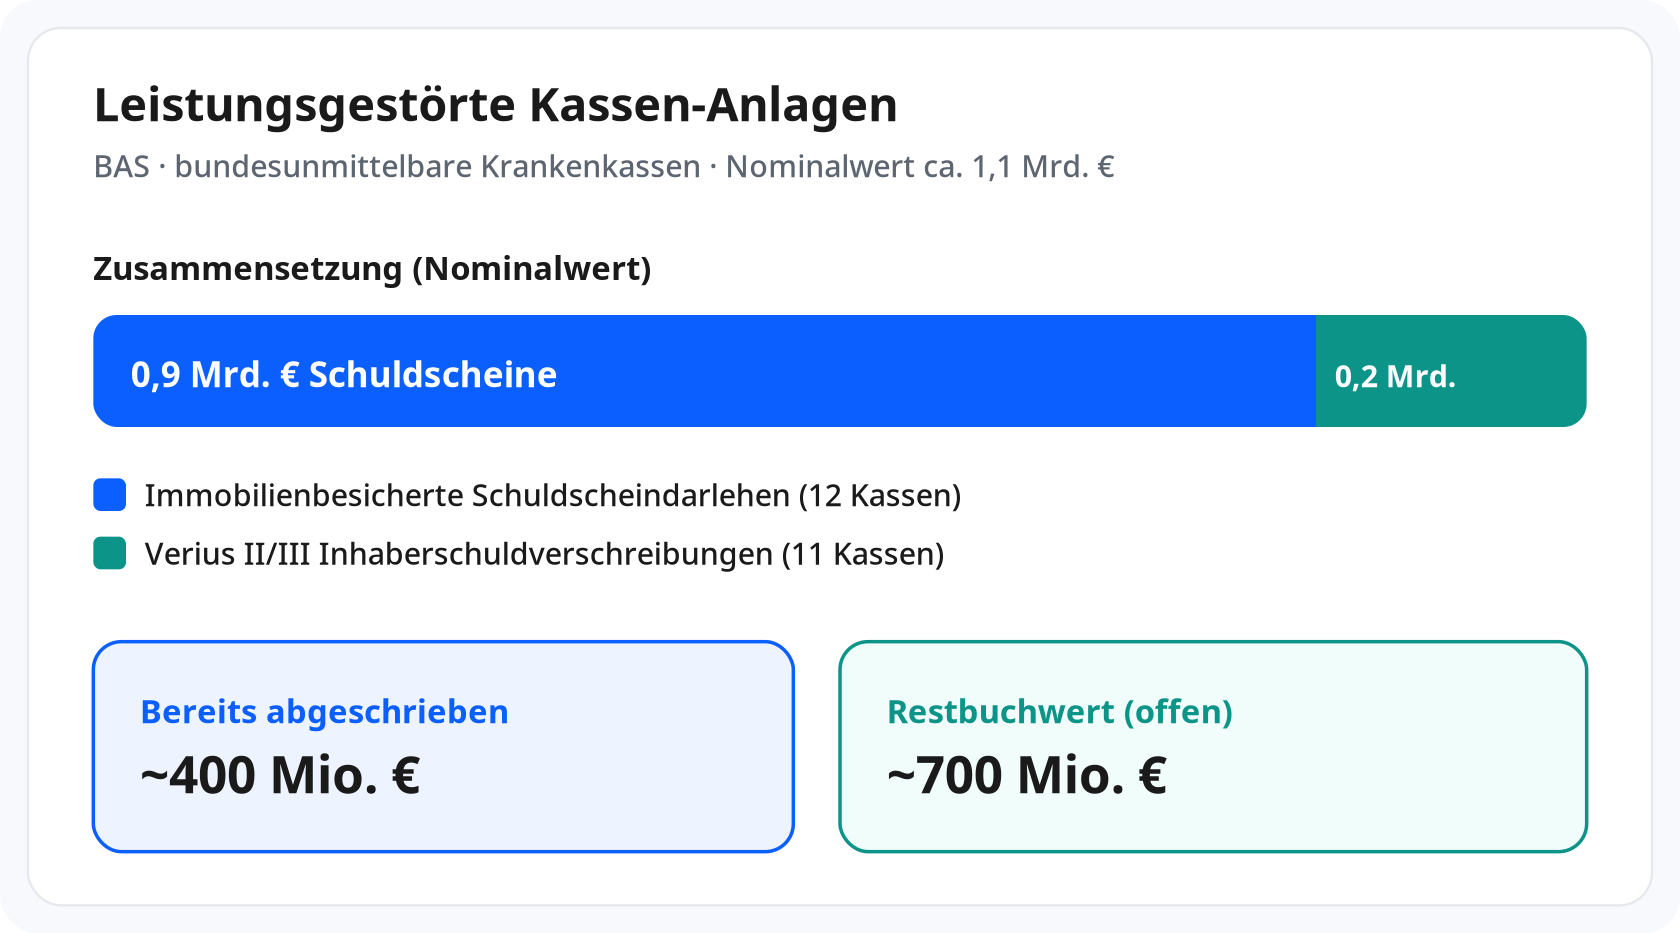
Neun Kassen halten laut Antwort beide Formen. „Leistungsgestört“ heißt: Die Papiere verfehlen die Renditeerwartung deutlich oder können bis zum Totalverlust führen. Das ist der Nennwert der problematischen Positionen – nicht der bereits feststehende Schaden.
Zum Stichtag 31. Dezember 2025 haben die betroffenen bundesunmittelbaren Kassen bereits rund 400 Millionen Euro wertberichtigt. Der Restbuchwert liegt knapp über 700 Millionen Euro. Ob und wie viel davon endgültig verloren geht, ist offen: Es laufen Gerichtsverfahren, einzelne Bauprojekte entwickeln sich unterschiedlich, der Verius-Fonds ist geschlossen, aber noch nicht aufgelöst. Einige Kassen haben weitere Abschreibungen für die Jahresrechnung 2026 angekündigt.
Warum das in der Nullzinsphase passieren konnte
Sozialversicherungsträger dürfen Mittel nicht frei spekulieren. Nach § 80 SGB IV muss ein Verlust ausgeschlossen erscheinen, ein angemessener Ertrag erzielt und Liquidität gesichert sein. Erlaubt sind nur die in § 83 SGB IV genannten Formen. In der Null- und Negativzinsphase suchten Kassen dennoch Rendite – unter anderem mit Immobilien-Schuldscheinen und den börsennotierten Verius-Papieren, die zum Erwerbszeitpunkt grundsätzlich als zulässig galten.
Nach der Zinswende 2022 traten Leistungsstörungen auf. Das BAS hatte bereits 2017 und 2019 bei Prüfungen von solchen Anlagen erfahren, ohne damals konkrete Störungen zu sehen. Im September 2023 verschärfte es per Rundschreiben die Anforderungen an Immobiliensicherheiten. Eine Anzeige- oder Genehmigungspflicht für solche Käufe gibt es in der Regel nicht: Die Kassen legen im Rahmen der Selbstverwaltung an.
Die Lücke in der Statistik
Die 1,1 Milliarden erfassen nur die vom BAS beaufsichtigten bundesunmittelbaren Kassen. Regional tätige Kassen unterliegen der Länderaufsicht; hinzu kommen 17 Kassenärztliche Vereinigungen. Zu deren Volumen liegen der Bundesregierung keine eigenen Zahlen vor. Recherchen von NDR, WDR und SZ hatten zuvor allein für den Verius-Fonds Investitionen von Kassen und KVen in Höhe von 220 Millionen Euro genannt; Schätzungen aus Finanzkreisen lagen höher. Der Gesamtschaden im System kann also über der BAS-Zahl liegen – er ist aber nicht amtlich zusammengezählt.
Politik: Kritik, Kassensturz, Verbot ab 2027
Am 11. September 2026 zog die Politik nach. SPD-Fraktionsgeschäftsführer Dirk Wiese warf Vertretern von Kassen und Ärzteschaft vor, wie waghalsige Hedgefonds-Manager agiert zu haben – eine Wette zulasten der Versicherten. Die Stiftung Patientenschutz fordert einen vollständigen Kassensturz und will klären, warum Bund und Länder bei der Kontrolle versagt hätten. Grünen-Politikerin Paula Piechotta kritisiert, dass viele Kontrollen erst greifen, „wenn das Kind schon in den Brunnen gefallen ist“.
Eine gesetzliche Reaktion ist auf dem Weg: Die Bundesregierung hat am 15. Juli 2026 einen Entwurf beschlossen, der die Anlageform nach § 83 Abs. 1 Nr. 6 SGB IV zum 1. Januar 2027 streichen soll. Immobilienbesicherte Schuldscheindarlehen stünden dann nicht mehr im Katalog. Das Verbot wirkt nach vorn; über die Altlasten entscheiden Gerichte und Verwertungen.
Was das für dich als Versicherten heißt
Kein Grund zur Panik um deinen Versicherungsschutz. Gesetzliche Leistungen hängen nicht am Erfolg einzelner Wertpapiere. Die Anlagen betreffen Rücklagen – Polster für Schwankungen und Liquidität. Verluste dort können den Spielraum einer betroffenen Kasse einengen und indirekt den Druck auf den ZusatzbeitragZusatzbeitrag – häufige FragenZum allgemeinen Beitragssatz von 14,6 % kommt der kassenindividuelle Zusatzbeitrag. Jede Kasse setzt ihn selbst fest; er wird bei Pflichtversicherten hälftig getragen und entscheidet mit über Beitrag und Wechselrecht. erhöhen. Ob das bei deiner Kasse der Fall ist, steht nicht in der Bundestagsdrucksache: Die Namen der zwölf bzw. elf Kassen werden dort nicht einzeln ausgewiesen.
Was du tun kannst, ohne in Alarmismus zu verfallen:
- Reserve und Satz im Blick behalten. Zusatzbeitrag und Geschäftsbericht deiner Kasse sagen mehr als Schlagzeilen. Eine Abschreibung muss nicht automatisch eine Beitragserhöhung bedeuten – sie kann aber den Puffer für 2027 reduzieren. Wer die Stichtage für VersicherteBStabG-Stichtage für VersicherteDas BStabG staffelt Änderungen klar: höhere Arzneimittel-Zuzahlungen und Katalogänderungen schon jetzt, BBG-Anhebung 2027, Familienversicherung und Teilkrankschreibung ab 2028. Wer die Stichtage kennt, kann ruhig planen. kennt, ordnet Beitrags- und Reformtermine ruhiger ein.
- Transparenz bei der Selbstverwaltung einfordern. Verwaltungsrat und Vertreterversammlung sollen die Anlagepolitik kontrollieren. Als Mitglied kannst du Berichte nachfragen; bundesweit fehlt weiter eine vollständige Offenlegung.
- Nicht alles in einen Topf werfen. Die 1,1 Milliarden sind ein Governance- und Aufsichtsthema, kein Beleg, dass „die GKV pleite“ sei.
- Aufarbeitung abwarten. Endgültige Verluste hängen an Gerichten, Verkäufen und der Fondsauflösung. Piechotta fordert, auch Fonds-Anbieter und Rating-Agenturen in den Blick zu nehmen, um so viel Beitragsgeld wie möglich zu retten.
Fazit
Rund 1,1 Milliarden Euro leistungsgestörter Anlagen, 400 Millionen bereits abgeschrieben, gut 700 Millionen Restbuchwert, endgültiger Schaden offen. Regionalkassen und KVen fehlen in der Statistik. Für dich zählt: ruhig bleiben, die eigene Kasse an Transparenz und Beitragssatz messen – und die Nachschärfung ab 2027 als Signal nehmen, dass der Anlagekatalog enger werden soll. Beitragsgeld gehört nicht ins Casino. Die Aufarbeitung steht erst am Anfang.
Quellen
- Tagesschau: Fehlinvestments – Krankenkassen droht womöglich Milliardenverlust (10.09.2026)
- DIE ZEIT: Krankenkassen drohen nach Immobiliendeals Milliardenverluste (10.09.2026)
- DER SPIEGEL: Politiker und Verbraucherschützer kritisieren „Zockerei“ (11.09.2026)
- Deutscher Bundestag: Antwort der Bundesregierung, BT-Drs. 21/7880 (04.09.2026)
Schreibe einen Kommentar