Kategorie: Markt & Versicherte

  • Kasse wechseln vor 2027? Warum kaum noch jemand wechselt und wann es sich trotzdem lohnt

    Kasse wechseln vor 2027? Warum kaum noch jemand wechselt und wann es sich trotzdem lohnt

    Mehr als jeder Zweite kennt den eigenen Zusatzbeitrag nicht. Das lässt sich in zwei Minuten ändern.

    Krankenkasse wechseln 2027: Nur noch 11 % denken darüber nach. Wann sich ein Blick trotzdem lohnt, welche Fristen gelten und wie der Wechsel geht.

    Die Zusatzbeiträge sind in den vergangenen Jahren kräftig gestiegen, trotzdem wollen immer weniger gesetzlich Versicherte ihre Krankenkasse wechseln. Das zeigt eine aktuelle Umfrage der Unternehmensberatung Horváth. Gleichzeitig stehen in den nächsten Wochen die Beiträge für 2027 fest. Ein guter Anlass, einmal kurz hinzuschauen, auch wenn du am Ende bei deiner Kasse bleibst.

    In 30 Sekunden

    Nur noch elf Prozent der gesetzlich Versicherten denken über einen Kassenwechsel nach, im Vorjahr waren es 37 Prozent. Mehr als die Hälfte kennt den eigenen Zusatzbeitrag nicht. Bis zum 1. November gibt das Gesundheitsministerium den durchschnittlichen Zusatzbeitrag für 2027 bekannt, danach legen die Kassen ihre eigenen Sätze fest. Wer vergleichen möchte, schaut am besten im Dezember, wenn die Zahlen stehen.

    Was die Umfrage zeigt

    Für den „GKV-Wechselmonitor 2026“ hat das Institut YouGov im Juli rund 1.500 gesetzlich Versicherte befragt. Ergebnis: 83,5 Prozent sind mit ihrer Kasse zufrieden. Die Bereitschaft zu wechseln ist von 37 auf 11 Prozent gefallen.

    Spannend sind die Unterschiede zwischen den Gruppen. Bei jungen Versicherten liegt die Wechselbereitschaft bei 36 Prozent, bei jungen Familien bei 31 Prozent. Unter Seniorinnen und Senioren denken dagegen nur rund drei Prozent über einen Wechsel nach. Und mehr als jeder Zweite weiß nicht, wie hoch der eigene Zusatzbeitrag ist.

    Gefragt wurde auch, welche Zusatzleistungen den Versicherten wichtig sind. Ganz oben stehen die Zahngesundheit mit 59 Prozent, die erweiterte Krebsvorsorge mit 54 Prozent und Vorsorge und Impfungen mit 51 Prozent. Für 45 Prozent zählen Zuschüsse zu Brillen oder Hörgeräten.

    Eine Aussage aus der Studie ist überholt

    In der Mitteilung zur Studie heißt es, die Kassen müssten ihre Mitglieder seit Ende Juli nicht mehr per Brief über eine Beitragserhöhung informieren. Das war zum Zeitpunkt der Studie richtig, ist aber nicht mehr der ganze Stand. Mit Änderungen am Spargesetz, die der Bundestag am 15. Oktober auf Grundlage der Beschlussempfehlung des Gesundheitsausschusses (BT-Drs. 21/8629) beschlossen hat, soll die Informationspflicht wieder gesetzlich geregelt werden, in § 175 Abs. 4 SGB V und einem neuen Abs. 4a.

    Erhöht eine Kasse ihren Zusatzbeitrag, soll sie ihre Mitglieder bis zum Ende des Vormonats in einem eigenen Schreiben informieren. Digital geht das nur, wenn du der digitalen Kommunikation zugestimmt hast. Darin soll stehen, dass du ein Sonderkündigungsrecht hast, wie hoch der durchschnittliche Zusatzbeitrag ist, wo du die Übersicht des GKV-Spitzenverbands über alle Zusatzbeiträge findest und dass du in eine günstigere Kasse wechseln kannst. Kommt das Schreiben zu spät, gilt eine Kündigung als im Monat der Erhöhung erklärt, du verlierst also keine Zeit.

    Gilt das schon? Noch nicht. Der Bundesrat berät voraussichtlich am 20. November. Zustimmen muss er nicht, er könnte das Verfahren aber verzögern. In Kraft treten soll die Regel am Tag nach der Verkündung. Bis dahin besteht keine Pflicht zum Einzelschreiben. Den aktuellen Stand erklärt unsere FAQ zur .

    Wie hoch wird der Zusatzbeitrag 2027?

    Eine verlässliche Zahl für deine Kasse gibt es noch nicht. Was der Schätzerkreis für den Durchschnitt erwartet, haben wir in einem eigenen Artikel zum Zusatzbeitrag 2027 erklärt. Wichtig ist: Jede Kasse legt ihren Satz selbst fest. Bisher hat noch keine ihren Satz für 2027 angekündigt. Der Chef des GKV-Spitzenverbands, Oliver Blatt, sagte zuletzt, die Kassen stünden „nicht mehr unter dem enormen Druck, ihre Zusatzbeiträge erhöhen zu müssen“.

    Wann sich ein Wechsel lohnen kann

    Ein Wechsel ist kein Selbstzweck. Für viele, die zufrieden sind, gibt es keinen Grund dazu. Es gibt aber Situationen, in denen sich ein genauer Blick lohnt.

    Junge Berufstätige und Singles achten oft vor allem auf den Beitrag. Hier können ein paar Zehntelprozentpunkte Unterschied über das Jahr einen spürbaren Betrag ausmachen. Für junge Familien sieht die Rechnung anders aus. Eine Kasse, die professionelle Zahnreinigung, zusätzliche Vorsorge oder Impfungen bezuschusst, kann günstiger sein als eine mit dem niedrigsten Beitrag. Paare mit zwei Einkommen sollten bedenken, dass jeder einzeln versichert ist und der Beitrag zweimal anfällt. Für Rentnerinnen und Rentner ist ein Wechsel meist weniger dringlich. Den eigenen Beitrag zu kennen, schadet aber auch hier nicht.

    So funktioniert der Wechsel

    Wechseln ist einfacher, als viele denken. Du suchst dir eine neue Kasse aus und wirst dort Mitglied. Die neue Kasse meldet den Wechsel bei der alten, eine eigene Kündigung ist in der Regel nicht nötig. Grundsätzlich bist du 12 Monate an deine Kasse gebunden. Erhöht sie ihren Zusatzbeitrag, hast du ein Sonderkündigungsrecht: Bei einer Erhöhung zum 1. Januar kannst du bis Ende Januar wechseln. Der Wechsel wird zum Ende des übernächsten Monats wirksam.
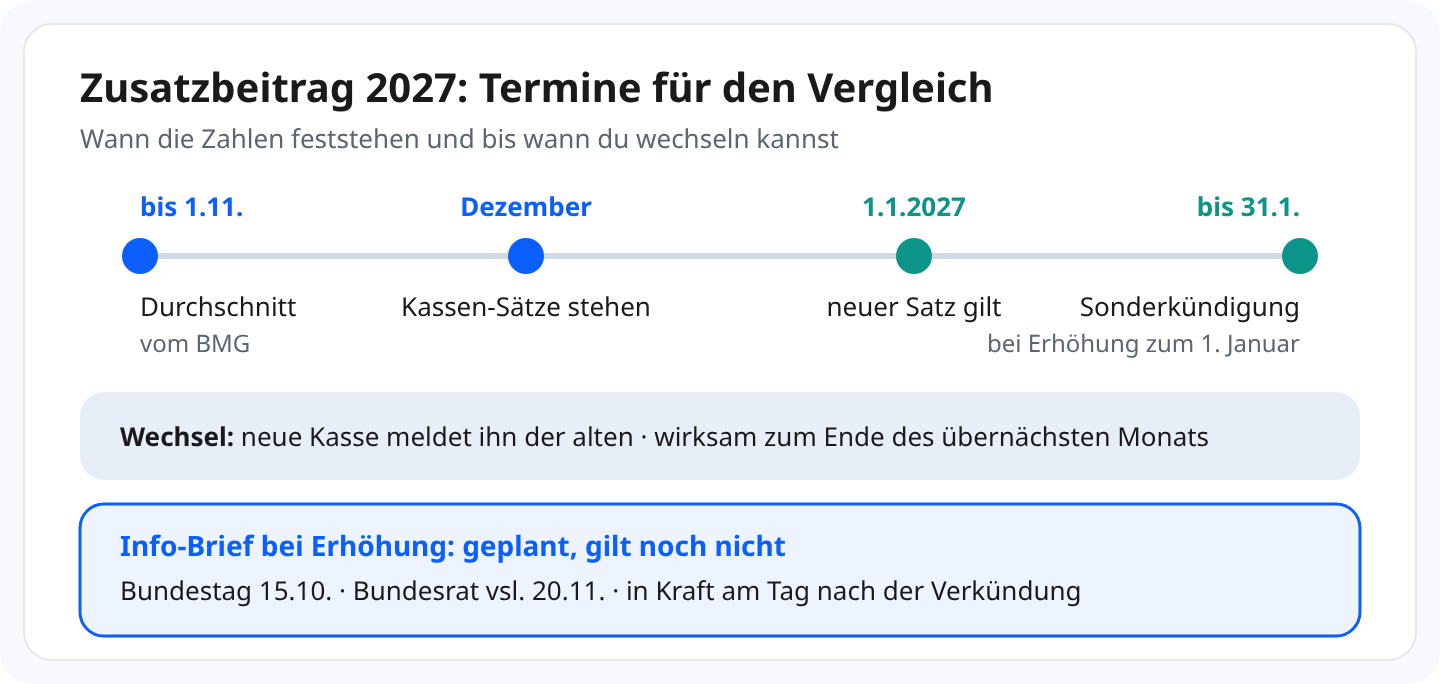
    Schaubild Termine: bis 1. November Durchschnitt vom Gesundheitsministerium, im Dezember stehen die Sätze der Kassen, 1. Januar 2027 gilt der neue Satz, bei Erhöhung zum 1. Januar Sonderkündigung bis 31. Januar. Wechsel wirksam zum Ende des übernächsten Monats. Info-Brief bei Erhöhung geplant: Bundestag 15. Oktober, Bundesrat voraussichtlich 20. November, in Kraft am Tag nach der Verkündung.
    Die wichtigsten Termine rund um den Zusatzbeitrag 2027 und den Kassenwechsel.

    Was du tun kannst

    1. Den eigenen Zusatzbeitrag nachschauen. Er steht auf der Website deiner Kasse oder in deiner Gehaltsabrechnung.
    2. Im Dezember vergleichen. Dann haben die Kassen ihre Sätze für 2027 festgelegt.
    3. Nicht nur auf den Beitrag schauen. Prüf, welche Extras du wirklich nutzt, etwa bei Zahnreinigung, Vorsorge oder Brillen.
    4. Das Sonderkündigungsrecht kennen. Steigt der Beitrag zum Jahreswechsel, hast du bis Ende Januar Zeit.

    Alle Grundlagen zum Zusatzbeitrag haben wir in unseren gesammelt.

  • TK-Chef will gesetzliche und private Versicherung abschaffen: Was hinter dem Vorstoß steckt

    TK-Chef will gesetzliche und private Versicherung abschaffen: Was hinter dem Vorstoß steckt

    Ein Vorschlag, kein Gesetz. Für deine Entscheidungen zählen die heutigen Regeln.

    TK-Chef Jens Baas will GKV und PKV durch ein gemeinsames System ersetzen. Was er vorschlägt, was offen ist und warum sich vorerst nichts ändert.

    Es ist ein Satz, der aufhorchen lässt, gerade weil er vom Chef der größten deutschen Krankenkasse kommt. „Wir sollten die private Krankenversicherung abschaffen, die gesetzliche aber auch“, sagte Jens Baas, Vorstandschef der Techniker Krankenkasse, dem Spiegel. Statt zwei getrennter Systeme schlägt er ein neues, gemeinsames vor. Viele fragen sich jetzt: Was hieße das für mich, und muss ich etwas tun? Die kurze Antwort auf die zweite Frage lautet: nein, jedenfalls nicht jetzt.

    In 30 Sekunden

    Jens Baas will gesetzliche und private Krankenversicherung durch ein einheitliches System ersetzen, in dem niemand wegen Alter oder Vorerkrankung abgelehnt wird und jeder jederzeit wechseln kann. Wie die Beiträge berechnet würden, hat er offengelassen. Es ist ein Vorschlag in einer laufenden Debatte, kein Gesetzentwurf. Für Entscheidungen wie einen Kassenwechsel oder den Gang in die private Versicherung gelten weiter die heutigen Regeln.

    Was Baas vorschlägt

    Nach dem Bericht des Merkur, der sich auf das Spiegel-Interview stützt, hat Baas mehrere Bausteine für sein Modell genannt. Kein Versicherer soll Menschen wegen ihres Alters oder wegen Vorerkrankungen ablehnen dürfen. Ein Wechsel zwischen den Anbietern soll jederzeit möglich sein. Es soll einen verbindlichen Katalog an Leistungen geben, den alle anbieten müssen. Gewinne sollen nicht abgeschöpft werden. Gleichzeitig sollen die Versicherer mit Ärztinnen und Ärzten frei Verträge schließen können, so wie es heute in der privaten Krankenversicherung üblich ist. Und Rücklagen sollen geschützt sein.

    Damit greift der Vorschlag Elemente aus beiden Welten auf. Die Pflicht, alle aufzunehmen, kennt man aus der gesetzlichen Versicherung. Freiere Verträge mit Praxen erinnern an die private. Die entscheidende Frage hat Baas aber nicht beantwortet: Wie sich die Beiträge berechnen würden, ob nach Einkommen wie heute in der gesetzlichen Kasse oder nach einem anderen Maßstab, ließ er offen.

    Wie die Debatte entstanden ist

    Baas steht mit dem Thema nicht allein. Bundeskanzler Friedrich Merz hatte im September eine Diskussion über das Nebeneinander von gesetzlicher und privater Versicherung angestoßen. Er sprach von einem „Gerechtigkeitsproblem“, wenn Privatversicherte schneller Leistungen bekommen als Kassenpatienten. Seitdem melden sich Kassen, Verbände und Politik zu Wort, zuletzt am Wochenende auch der GKV-Spitzenverband zum Thema Facharzttermine. Über die Termin-Debatte und die neue Meldepflicht für Praxen berichten wir in einem eigenen Beitrag.

    Eine Kommission, die FinanzKommission Gesundheit, soll bis Ende 2026 Vorschläge für die Finanzierung der Krankenversicherung vorlegen. Ob ein Umbau des gesamten Systems dabei eine Rolle spielt, ist offen. Klar ist: Ein so grundlegender Umbau ginge nur über neue Gesetze, und einen Entwurf dafür gibt es nicht.

    Was das für dich bedeutet

    Für die rund 12,5 Millionen Versicherten der TK und alle anderen gesetzlich Versicherten ändert sich durch den Vorschlag nichts. Das gilt genauso für Privatversicherte. Die heutigen Regeln bleiben, bis der Gesetzgeber etwas anderes beschließt.

    Trotzdem lohnt es sich, die Debatte im Blick zu behalten, je nachdem, in welcher Lebenssituation du bist.

    Wer jung ist, gut verdient und über einen Wechsel in die private Versicherung nachdenkt, sollte diese Entscheidung nicht von einem Vorschlag abhängig machen, der vielleicht nie umgesetzt wird. Ein solcher Wechsel ist eine Entscheidung für viele Jahre und will gut überlegt sein. Entscheidend sind die heutigen Bedingungen und deine eigene Lebensplanung.

    Familien sollten wissen, dass die beitragsfreie Familienversicherung für Kinder und Ehepartner ohne eigenes Einkommen zu den großen Vorteilen der gesetzlichen Versicherung gehört. Was mit ihr in einem neuen System passieren würde, hat Baas nach dem vorliegenden Bericht nicht gesagt.

    Selbstständige, die zwischen den Systemen abwägen, sollten ebenfalls auf die heutigen Beiträge und Leistungen schauen und nicht auf mögliche Reformen in ferner Zukunft.

    Für alle gesetzlich Versicherten bleibt in den nächsten Wochen eine andere Zahl wichtiger: der Zusatzbeitrag 2027. Den durchschnittlichen Wert gibt das Gesundheitsministerium bis zum 1. November bekannt. Was dabei zu beachten ist, erklärt unsere .

    Was du tun kannst

    1. Gelassen bleiben. Der Vorschlag ist kein Gesetz, deine Versicherung läuft unverändert weiter.
    2. Große Entscheidungen auf heutiger Grundlage treffen. Ein Wechsel in die private Versicherung oder zurück sollte nicht auf Spekulationen beruhen.
    3. Den eigenen Zusatzbeitrag 2027 prüfen. Erhöht deine Kasse, hast du ein Sonderkündigungsrecht und kannst die Kasse wechseln.
    4. Die Debatte verfolgen. Wenn die FinanzKommission Ende des Jahres ihre Vorschläge vorlegt, wird es konkreter.

    Ob aus dem Vorstoß jemals mehr wird, kann heute niemand sagen. Er zeigt aber, wie grundsätzlich inzwischen über die Zukunft der Krankenversicherung gesprochen wird.

  • IKK-Fusion live: Ab heute IKK gesund plus – Zusatzbeitrag 3,39 %

    IKK-Fusion live: Ab heute IKK gesund plus – Zusatzbeitrag 3,39 %

    Live-Tag: 3,39 % statt 4,35 % – nichts tun nötig.

    IKK-Fusion live: Ab heute IKK gesund plus. Zusatzbeitrag für frühere IKK-BB-Versicherte sinkt auf 3,39 % – nichts tun nötig.

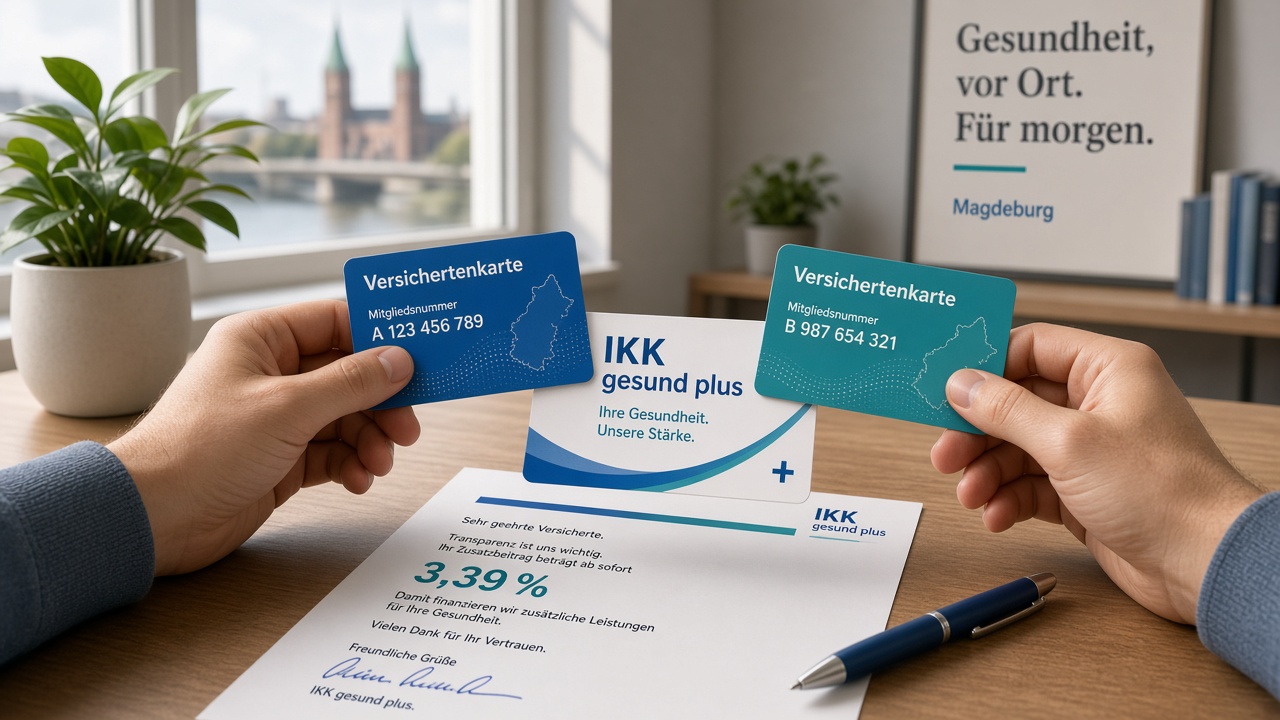
    Heute, 1. Oktober 2026, ist der Live-Tag: Die Vereinigung von IKK gesund plus und IKK Brandenburg und Berlin tritt in Kraft. Der Name bleibt IKK gesund plus, rund 600.000 Versicherte gehören zur fusionierten Kasse. Der einheitliche Zusatzbeitrag liegt bei 3,39 Prozent – für frühere IKK-BB-Mitglieder eine spürbare Entlastung gegenüber 4,35 Prozent. Für dich als Versicherte:n oder Arbeitgeber:in in Berlin, Brandenburg und den weiteren Geschäftsstellengebieten gilt vor allem: Du musst in der Regel nichts tun. Mitgliedschaft, Versicherungsschutz und Ansprechpartner laufen weiter; Arbeitgebermeldungen sollen laut Kasseninfo automatisch umgestellt werden.

    In 30 Sekunden

    Zum 01.10.2026 ist die Fusion wirksam (BAS-Liste Vereinigungen). Name: IKK gesund plus. Versichertenzahl: ca. 425.000 + 211.000 ≈ 600.000 (Top-25). Zusatzbeitrag einheitlich 3,39 % (bisher IKK BB 4,35 %). Kein Wechselzwang. Karte und Geschäftsstellen bleiben zunächst; erste Verwaltungsratssitzung u. a. 02.10. zur Vorstandserweiterung geplant. Details und typische Fragen findest du im FAQ .

    Was sich ab heute ändert – und was nicht

    Mitgliedschaft: Kraft Gesetzes gehst du mit. Warst du bei der IKK Brandenburg und Berlin versichert, bist du jetzt Mitglied der IKK gesund plus. Du brauchst keinen Antrag und keinen neuen Vertrag.

    Beitrag: Der Ziel-Zusatzbeitrag 3,39 % gilt für die fusionierte Kasse. Wer zuvor 4,35 % zahlte, spürt die Differenz im Monatsbeitrag – hälftig mit dem Arbeitgeber, bei freiwillig Versicherten oft vollständig. Ob und wann die Lohnabrechnung den neuen Satz zeigt, hängt von der Umstellung deines Arbeitgebers bzw. der Beitragsbescheide ab. Prüfe die nächsten Abrechnungen ruhig, aber ohne Panik.

    Service und Standorte: Geschäftsstellen und Versicherungsschutz bleiben bestehen. Digitale Portale, Apps und Hotlines können schrittweise zusammengeführt werden – schau auf die Versicherteninfos der Kasse und halte Adresse sowie Bankverbindung aktuell.

    Elektronische Gesundheitskarte: Oft folgt ein Kartentausch oder ein Daten-Update. Rechne mit Post und behalte deine alte Karte, bis die neue da ist – solange sie akzeptiert wird.

    Warum der Live-Tag zählt

    Frühere Beiträge hatten den Countdown; heute ist der Stichtag. Das Bundesamt für Soziale Sicherung listet die Vereinigung zum 1. Oktober 2026. Die Verwaltungsräte hatten im Juli einstimmig beschlossen. Für den Markt bedeutet das: eine frühe IKK-Konsolidierung mit klarem Beitragssignal – relevant für Vergleicher in Berlin, Brandenburg, Sachsen-Anhalt und Bremen.

    Für dich als Vergleichende:n bleibt das allgemeine GKV-Sonderkündigungsrecht bei Beitragssenkung anderer Kassen ein Thema – aber kein Zwang, heute zu wechseln. Ob ein Wechsel sinnvoll ist, hängt von Beitrag, Service und Satzungsleistungen ab, nicht nur von der Überschrift „Fusion“. Einen Überblick zu Zusatzbeiträgen findest du unter .

    Was Arbeitgeber und freiwillig Versicherte beachten

    Arbeitgeber: Kassendaten und Betriebsnummern in der Lohnsoftware prüfen; Meldungen sollen laut Kasseninfo automatisch laufen – trotzdem die ersten Beitragsnachweise nach dem Stichtag gegenlesen. Gerade in Berlin und Brandenburg sitzen viele Lohnstellen, die parallel andere Kassenwechsel und Jahreswechsel-Themen stemmen – der frühe Oktober-Stichtag verdient einen eigenen Check.

    Freiwillig Versicherte und Selbständige: Beitragsbescheide und Lastschriften nach dem 1. Oktober besonders sorgfältig prüfen. Bei Abweichungen die Kasse mit Mitgliedsnummer kontaktieren. Wenn du Familienversicherung oder Wahltarife nutzt, lohnt ein kurzer Blick in die Satzung der fusionierten Kasse: Gesetzliche Leistungen bleiben gleich, Satzungsleistungen können sich mittelfristig angleichen.

    Was die Beitragssenkung grob bedeutet

    Die Differenz von 4,35 auf 3,39 Prozent ist fast ein Prozentpunkt. Bei einem Bruttogehalt von 3.000 Euro entspricht ein Prozentpunkt Zusatzbeitrag grob 30 Euro im Monat – hälftig getragen also etwa 15 Euro für dich und 15 Euro für den Arbeitgeber. Die tatsächliche Entlastung hängt von Bemessungsgrenze, Status (pflichtig/freiwillig) und dem exakten Abrechnungsmonat ab. Nimm die Zahl als Orientierung, nicht als Garantie für den Centbetrag auf der nächsten Lohnabrechnung.

    Für bisherige Mitglieder der IKK gesund plus hängt der Effekt davon ab, welchen Zusatzbeitrag sie zuvor gezahlt haben. Unabhängig davon ist 3,39 % ein klares Wettbewerbssignal in der Region – und ein guter Anlass, Beitrag und Service bewusst zu prüfen, ohne in Wechselfieber zu verfallen.

    Markt und nächste Schritte der Kasse

    Die fusionierte Kasse gehört zu den größeren IKK-Playern (Top-25 nach Versichertenzahl). Berichte nennen eine erste Verwaltungsratssitzung unter anderem am 2. Oktober zur Vorstandserweiterung. Für dich ändert das wenig am Alltag – es zeigt aber, dass die Integration jetzt operativ läuft: Vorstände, Prozesse, möglicherweise schrittweise App- und Portal-Zusammenführung.

    Dienstleister und Vertragspartner der bisherigen IKK BB sollten Vertragsüberleitungen und Ansprechpartner prüfen. Als Versicherte:r reicht in der Regel die Versichertenkommunikation der Kasse; speichere wichtige Schreiben digital oder analog ab.

    Was du tun kannst

    1. Nichts erzwingen. Mitgliedschaft läuft automatisch – kein Formular nötig.
    2. Lohnabrechnung und Lastschrift prüfen. Ab Oktober den Satz 3,39 % erwarten; bei Abweichung nachfragen.
    3. Post und Online-Zugang im Blick behalten. Adresse aktuell halten; App-/Portal-Login testen.
    4. Karte aufbewahren. Alte eGK behalten, bis die neue oder das Update da ist.
    5. Laufende Anträge nicht stoppen. Genehmigungen, Therapien und Reha laufen in der Regel weiter.
    6. Vergleichen ohne Hektik. Beitrag und Service einordnen – FAQ und helfen.

    Kurz gesagt

    Die IKK-Fusion ist live: Name IKK gesund plus, ~600.000 Versicherte, Zusatzbeitrag 3,39 % statt 4,35 % für frühere IKK-BB-Mitglieder. Du musst nichts beantragen – prüfe Abrechnung und Post, behalte die Karte, und entscheide über einen Wechsel erst mit ruhigem Kopf.

  • Psychotherapie ab 2027: Budgetdeckel droht – Nachbesserung bis Oktober offen

    Psychotherapie ab 2027: Budgetdeckel droht – Nachbesserung bis Oktober offen

    Oktober-Frist markieren – Platzsuche nicht aufschieben.

    Ab 2027 zurück in die budgetierte MGV: Verbände warnen vor weniger Psychotherapie-Plätzen. Nachbesserung bis Mitte Oktober offen.

    Psychotherapie ab 2027: Budgetdeckel droht – Nachbesserung bis Oktober offen

    Oktober-Frist markieren – Platzsuche nicht aufschieben.

    Ab 2027 zurück in die budgetierte MGV: Verbände warnen vor weniger Psychotherapie-Plätzen. Nachbesserung bis Mitte Oktober offen.

    Wenn du auf einen Therapieplatz wartest oder 2027 einen brauchst, betrifft dich eine technische Änderung mit sehr praktischen Folgen: Ab dem 1. Januar 2027 sollen psychotherapeutische Leistungen wieder in die morbiditätsbedingte Gesamtvergütung (MGV) wandern – also unter den Budgetdeckel des GKV-Beitragssatzstabilisierungsgesetzes (BStabG). Fachverbände warnen vor spürbar weniger Sitzungskontingent. Politisch ist eine Nachbesserung zugesagt, gesetzlich aber zum Stand 24. September 2026 noch nicht umgesetzt.

    In 30 Sekunden

    Das BStabG gilt seit Juli 2026. Mit Jahresbeginn 2027 entfallen laut Stand die Kurzzeittherapie-Zuschläge und die gesetzliche Angemessenheitsprüfung; Psychotherapie geht zurück in die budgetierte MGV. Verbände rechnen mit weniger Plätzen – Beispielrechnung: ein halber Kassensitz von bis zu 30 auf etwa 18 Sitzungen pro Woche. Der Bundestag hatte am 10. Juli per Entschließungsantrag Nachbesserungen bis September zugesagt; ein konkreter Gesetzentwurf lag zum 24.09. nicht vor. Linnemann plant Befassung vor dem 14. Oktober. Ausnahmen für Kinder-/Jugendpsychotherapie und „dringliche“ schwere Fälle sind angekündigt, Kriterien unklar. Die BPtK nannte zuvor ca. 142 Tage Wartezeit bis Therapiebeginn.

    Was sich am Budget ändert

    Bisher liefen Teile der ambulanten Psychotherapie mit besonderen Vergütungsregeln – Zuschläge für Kurzzeittherapie und eine Angemessenheitsprüfung, die den Zugang absichern sollte. Ab 2027 entfallen diese Bausteine nach dem vorliegenden Stand; die Leistungen fließen in die MGV, die regional gedeckelt ist. Für Praxen heißt das: Weniger Spielraum, mehr Steuerung über das Gesamtbudget.

    edition F hat am 24. September den Stand mit Psychotherapeutin Britta Gottlieb eingeordnet. Die Verbandsrechnung mit dem halben Kassensitz – von bis zu 30 auf ca. 18 Sitzungen wöchentlich – ist kein Gesetzestext, aber ein greifbares Signal: Wenn Kontingente schrumpfen, verlängern sich Wartelisten. Für dich als Versicherte:n zählt weniger der Centbetrag der MGV als die Frage, ob du überhaupt einen Platz findest. Typische Fragen zu Zugang, Budget und Ausnahmen bündelt das FAQ .

    Nachbesserung zugesagt – Gesetz noch offen

    Am 10. Juli 2026 hatte der Bundestag per Entschließungsantrag Nachbesserungen und Schutzregelungen bis September in Aussicht gestellt. Zum Stand 24.09. lag kein konkreter Gesetzentwurf vor. Gesundheitsminister Carsten Linnemann hat eine Befassung bis Mitte Oktober bzw. vor dem 14. Oktober angekündigt – passend zur politischen Agenda rund um das BStabG.

    Das ist für dich die wichtigste politische Frist der nächsten Wochen: Ob Kinder- und Jugendpsychotherapie wirklich ein eigenes Budget bekommt und wie „dringliche“ schwere Fälle definiert werden, entscheidet mit darüber, wer 2027 schneller Hilfe bekommt – und wer länger wartet. Welche beim BStabG zählen, findest du im FAQ. Solange Kriterien unklar sind, solltest du weder auf eine Ausnahme spekulieren noch den Antragsweg verschieben.

    Wartezeiten und Chronifizierung

    Schon vor dem Budgetdeckel war der Zugang eng. Die Bundespsychotherapeutenkammer (BPtK) nannte zuvor rund 142 Tage Wartezeit bis zum Therapiebeginn. Verbände warnen: Weniger Sitzungskontingent könne Wartezeiten weiter verlängern und Chronifizierung begünstigen – also genau das, was frühe Hilfe verhindern soll.

    Für junge Erwachsene, Eltern psychisch erkrankter Kinder und Berufstätige in einer Krise heißt das: Wer 2026 noch einen Platz suchen kann, sollte das tun. Wer schon in Behandlung ist, behält den laufenden Rahmen nach geltendem Recht – Änderungen greifen mit dem neuen Jahr und den dann geltenden Vergütungsregeln. Unklare Schreiben der Praxis oder Kasse solltest du nachfragen, statt Gerüchte als Fakt zu nehmen.

    Was das für dich konkret bedeutet

    Du suchst einen Platz: Früher starten, mehrere Praxen und Terminservicestelle nutzen, Wartezeit realistisch einplanen. Der Oktober-Fahrplan zur Nachbesserung kann Regeln verschieben – aber dein Antrag heute folgt dem heutigen Recht.

    Du bist in Therapie: Laufende Bewilligungen und Sitzungskontingente gelten nach den Regeln, unter denen sie erteilt wurden. Ob und wie der MGV-Deckel 2027 Fortführungen beeinflusst, hängt von den finalen Regelungen ab – deshalb die politische Frist beobachten.

    Du hast Kinder oder Jugendliche in Behandlung: Ein eigenes Budget für Kinder-/Jugendpsychotherapie ist angekündigt. Solange Kriterien und Gesetzestext fehlen, gilt: Platz sichern, Dokumentation halten, Nachfragen bei Praxis und Kasse.

    Was du tun kannst

    1. Oktober-Frist markieren. Linnemann-Befassung bis Mitte Oktober / vor dem 14.10. – das ist das Fenster für Nachbesserungen.
    2. Platzsuche nicht aufschieben. Wenn du belastet bist, jetzt Terminservicestelle, Praxen und ggf. Beratungsstellen nutzen – 142 Tage Wartezeit waren schon ohne Deckel Realität.
    3. Laufende Bewilligungen sichern. Bescheide, Sitzungskontingente und Therapeuten-Schreiben aufbewahren.
    4. Bei Kindern/Jugendlichen nachfragen. Ob ein eigenes Budget greift und was „dringlich“ heißt, ist noch unklar – Praxis und Kasse um aktuelle Info bitten.
    5. Keine Panik, aber kein Abwarten aus Spekulation. Ausnahmen sind angekündigt, nicht beschlossen; dein Bedarf zählt jetzt.
    6. Seriöse Quellen lesen. edition F, Ärzteblatt und Verbandsmeldungen statt Social-Media-Kurzfassungen.

    Kurz gesagt

    Ab 2027 droht der Budgetdeckel für Psychotherapie in der MGV – mit weniger Sitzungen, unklaren Ausnahmen und einer politischen Nachbesserungsfrist bis Mitte Oktober. Für dich zählt: Zugang und Wartezeit beobachten, laufende Unterlagen sichern, Platzsuche nicht auf den Gesetzestext verschieben.

  • Orientierungswert 2027: +2,2 Prozent – was das für deine Praxis heißt

    Orientierungswert 2027: +2,2 Prozent – was das für deine Praxis heißt

    +2,2 Prozent – Termine und Praxen zählen.

    Orientierungswert 2027: +2,2 % auf 13,0207 Cent (+1,1 Mrd.). Unter BStabG zählen für dich stabile Praxen und Termine, nicht der Cent.

    Orientierungswert 2027: +2,2 Prozent – was das für deine Praxis heißt

    +2,2 Prozent – Termine und Praxen zählen.

    Orientierungswert 2027: +2,2 % auf 13,0207 Cent (+1,1 Mrd.). Unter BStabG zählen für dich stabile Praxen und Termine, nicht der Cent.

    Dein Hausarzt braucht Planungssicherheit, du brauchst Termine – und dazwischen steht ein Centbetrag, den kaum jemand im Wartezimmer kennt. Am 23. September 2026 hat der Bewertungsausschuss den Orientierungswert für 2027 um 2,2 Prozent auf 13,0207 Cent angehoben. Das bringt rund 1,1 Milliarden Euro mehr Volumen; insgesamt fließen 2027 mehr als 50 Milliarden Euro in die ambulante Versorgung. Für dich zählt weniger die Nachkommastelle – und mehr, ob Praxen offenbleiben und Termine erreichbar bleiben.

    In 30 Sekunden

    KBV und GKV-Spitzenverband haben sich auf +2,2 Prozent geeinigt. Der Rahmen kommt aus dem Beitragssatzstabilisierungsgesetz (BStabG): Die Grundlohnrate 2027 liegt bei 3,42 Prozent, abzüglich eines Prozentpunkt-Abschlags. KBV-Chef Gassen nennt das Ergebnis „wahrlich kein Jubelergebnis“, vdek-Chefin Elsner sieht die Versorgung „auch im nächsten Jahr solide finanziert“, der Hausärzteverband spricht von einem enttäuschenden, aber erwartbaren Ergebnis unter der BStabG-Grenze. Regionale Verhandlungen folgen; der GKV-Schätzerkreis bis 15. Oktober ist relevant für die Beitragssatzprognose.

    Was der Bewertungsausschuss beschlossen hat

    Der Orientierungswert steuert die Preise für vertragsärztliche und psychotherapeutische Leistungen. Laut Pressemitteilung des GKV-Spitzenverbands (Stoff-Ahnis) liegt die Einigung bei +2,2 Prozent bzw. +1,1 Milliarden Euro. Mehr als 50 Milliarden Euro gehen damit 2027 in die ambulante Versorgung – also in das System, das deine Hausarztpraxis, Fachärztinnen und Psychotherapie-Sitze finanziert.

    Wichtig für die Einordnung: Das ist kein pauschaler Kürzungsbeschluss. Die Steigerung ist begrenzt – und genau das war politisch so gewollt. Wer die Debatte um das BStabG verfolgt, kennt die Logik: Ausgaben dürfen wachsen, aber nicht ungebremst.

    Der BStabG-Rahmen: Grundlohnrate minus ein Prozentpunkt

    Das Beitragssatzstabilisierungsgesetz begrenzt Honorarsteigerungen. Für 2027 gilt die Grundlohnrate von 3,42 Prozent minus einem Prozentpunkt als Rahmen. Die beschlossenen 2,2 Prozent liegen darunter – und genau das kritisiert der Hausärztinnen- und Hausärzteverband (Buhlinger-Göpfarth / Blumenthal-Beier): Die Anhebung bleibe unter der BStabG-Grenze und sei ein „enttäuschen­des wenngleich erwartbares Ergebnis“.

    KBV-Vorstandsvorsitzender Andreas Gassen betont die Handlungsfähigkeit der Selbstverwaltung, auch wenn er kein Jubelgefühl beschönigt. vdek-Vorstandsvorsitzende Ulrike Elsner stellt klar: Die Versorgung bleibe solide finanziert. Zwischen diesen Positionen liegt dein Alltag: Weder „Praxen sterben morgen“ noch „alles wie immer ohne Druck“.

    Regionale Verhandlungen und Schätzerkreis

    Der bundesweite Orientierungswert ist der Startpunkt. Danach folgen regionale Verhandlungen zwischen Kassenärztlichen Vereinigungen und Krankenkassen (MGV/EGV). Was in deiner Region ankommt – ob und wie Praxen kalkulieren, ob Sitze gehalten werden – entscheidet sich oft erst dort.

    Bis 15. Oktober tagt der GKV-Schätzerkreis; seine Prognose fließt in die Beitragssatz-Debatte. Wer wissen will, welche Stichtage dich als Versicherten beim BStabG betreffen, findet die Übersicht im FAQ . Dort siehst du den Fahrplan – nicht den Centbetrag im EBM.

    Was das für dich als Versicherten bedeutet

    Chronisch Kranke, Familien und Singles mit fester Hausarztbindung spüren Honorarentscheidungen indirekt: über Erreichbarkeit, Wartezeiten und ob die Praxis noch Kapazität hat. Der Centbetrag des Orientierungswertes ist dafür ein Steuerungsinstrument – kein Alltagsmaß. Stabile Praxen und Termine zählen mehr als die Nachkommastelle auf dem Papier.

    Zugleich signalisiert die Einigung: Die BStabG-Ausgabenbremse greift, ohne die ambulante Versorgung pauschal abzuschneiden. Mehr als 50 Milliarden Euro Volumen 2027 ist kein Sparschwein-Narrativ – aber auch kein Freibrief für unbegrenztes Wachstum. Für dich heißt das vor allem: Die Finanzierung bleibt, die Steuerung wird enger.

    Was du tun kannst

    1. Termine und Praxisbindung pflegen. Wer chronisch betreut wird, sollte Kontrollen und Rezepte früh planen – nicht erst, wenn der Kalender voll ist.
    2. Regionale Signale beobachten. Nach dem bundesweiten Beschluss folgen KV-/Kassen-Verhandlungen; lokale Engpässe merkst du oft früher als die Bundes-PM.
    3. Schätzerkreis und Beitrag im Blick. Bis Mitte Oktober kommt die Schätzung – relevant, wenn dich der deiner Kasse interessiert.
    4. FAQ zu BStabG-Stichtagen nutzen. Orientierungswert, Psychotherapie-Budget und andere Hebel hängen am gleichen Gesetz – der Überblick spart Verwirrung.
    5. Erwartungen an den Centbetrag lassen. Für dich zählt Versorgung vor Ort: Erreichbarkeit, Vertretung, Hausarztnetz – nicht die dritte Nachkommastelle des Orientierungswertes.

    Kurz gesagt

    +2,2 Prozent auf 13,0207 Cent, +1,1 Milliarden Euro, mehr als 50 Milliarden für die ambulante Versorgung 2027 – unter dem BStabG-Deckel aus Grundlohnrate minus einem Prozentpunkt. Gassen, Elsner und der Hausärzteverband ziehen unterschiedliche Schlüsse; für dich bleibt der Versicherten-Winkel klar: stabile Praxen und Termine, nicht der Centbetrag. Regionale Verhandlungen und der Schätzerkreis bis 15.10. setzen den nächsten Takt.

  • AbbVie vs. BStabG: Was Fokuslisten und EU-Beschwerde für dich bedeuten

    AbbVie vs. BStabG: Was Fokuslisten und EU-Beschwerde für dich bedeuten

    Fokuslisten vor Brüssel – Zugang bleibt offen.

    Am 18.09.2026 hat AbbVie in Brüssel eine Beihilfebeschwerde gegen wirkstoffübergreifende Rabattverträge für patentgeschützte Arzneimittel eingereicht. Was Fokuslisten für dich als GKV-Versicherte:n heißen – und warum das Verfahren noch offen ist.

    Am 18.09.2026 hat AbbVie in Brüssel eine Beihilfebeschwerde gegen wirkstoffübergreifende Rabattverträge für patentgeschützte Arzneimittel eingereicht. Was Fokuslisten für dich als GKV-Versicherte:n heißen – und warum das Verfahren noch offen ist.

    Am 18. September 2026 hat AbbVie Deutschland bei der Europäischen Kommission eine Beihilfebeschwerde eingereicht. Geprüft werden soll, ob die Regelungen des GKV-Beitragssatzstabilisierungsgesetzes (BStabG) zu wirkstoffübergreifenden Rabattverträgen für patentgeschützte Arzneimittel mit dem EU-Beihilferecht vereinbar sind. Für dich als gesetzlich Versicherte:n klingt das nach Brüsseler Rechtsstreit – konkret geht es um die Frage, wie deine Krankenkasse innovative Therapien steuert und ob der Zugang künftig stärker von der Kassenzugehörigkeit abhängt.

    Was das BStabG bei patentgeschützten Arzneien erlaubt

    Das BStabG ermöglicht Krankenkassen ausdrücklich, für bestimmte patentgeschützte Arzneimittel über gesetzlich definierte „Fokuslisten“ wirkstoffübergreifende Rabattverträge auszuschreiben – auch exklusiv mit einem Hersteller. Laut Fachberichterstattung sind Fokuslisten bereits für fünf Wirkstoffgruppen erstellt worden: JAK-, PARP-, PD-1/PD-L1- und PCSK9-Inhibitoren sowie CGRP-Antagonisten. In diesen Gruppen können Kassen Rabattverträge für einzelne patentgeschützte Wirkstoffe abschließen.

    Für die Praxis heißt das: Vertragsärztinnen und -ärzte sollen bevorzugt Arzneimittel verordnen, für die bei deiner Krankenkasse ein Rabattvertrag vorliegt. Abweichungen bleiben möglich, müssen aber medizinisch begründet und dokumentiert werden. Das ist kein neues Prinzip der Arzneimittelsteuerung – neu ist die Ausweitung auf patentgeschützte, untereinander nicht ohne Weiteres austauschbare Innovationen.

    Was AbbVie kritisiert – und was das Unternehmen anerkennt

    Nach Auffassung von AbbVie setzen die Regelungen bestimmte Hersteller innovativer Arzneimittel einem zusätzlichen Ausschreibungs- und Rabattdruck aus und könnten mit dem EU-Beihilferecht kollidieren. Deutschland-Geschäftsführer Thibault Massart warnt vor Ungleichbehandlung: Künftig bestehe das Risiko, dass zugelassene innovative Arzneimittel nach der Markteinführung nicht mehr allen GKV-Versicherten gleichermaßen zur Verfügung stünden – entscheidend könne sein, bei welcher Krankenkasse du versichert bist. Genannt werden mögliche Auswirkungen unter anderem bei bestimmten Krebserkrankungen, rheumatischen Erkrankungen oder Migräne.

    Wichtig für die Einordnung: AbbVie erkennt an, dass die Finanzierung der gesetzlichen Krankenversicherung nachhaltig gesichert werden muss. Gleichzeitig müssten Maßnahmen, die den Arzneimittelzugang betreffen, evidenzbasierte Therapieentscheidungen, Versorgungskontinuität und faire Bedingungen für alle Marktteilnehmer gewährleisten. Das Unternehmen fordert die Bundesregierung auf, die Regelungen zu wirkstoffübergreifenden Rabattverträgen für patentgeschützte Arzneimittel zurückzunehmen – und betont zugleich: Die Beihilfebeschwerde sei kein Ersatz für den Dialog in Deutschland; zu diesem Dialog bleibe man bereit.

    Generika, Innovationen und AMNOG – wo das Spannungsfeld liegt

    Bei Generika ist der Logik klar: derselbe Wirkstoff, Austauschbarkeit, Rabattverträge als etabliertes Sparinstrument. Bei patentgeschützten Innovationen sieht AbbVie das anders: Auch bei ähnlichen Therapiezielen, Wirkmechanismen oder Anwendungsgebieten unterschieden sich Arzneimittel in Wirkungsweise, Wirksamkeit und Verträglichkeit – und seien jeweils eigenständig patentgeschützt. Welche Therapie zu dir passe, hänge vom Krankheitsbild, Symptomen, Krankengeschichte und Begleiterkrankungen ab.

    Daraus folgt das zweite Spannungsfeld: die AMNOG-Nutzenbewertung durch den Gemeinsamen Bundesausschuss (G-BA). Dort werden klinische Daten und der Zusatznutzen neuer Therapien bewertet; die Preise folgen diesem Verfahren. AbbVie argumentiert, die Rolle dieser Nutzenbewertung drohe geschwächt zu werden, wenn nach Abschluss des Verfahrens die Zuschlagsentscheidung einer Krankenkasse maßgeblich darüber bestimme, welche nicht austauschbaren Arzneimittel Versicherte erhalten. Ob Brüssel diese Sicht teilt, ist offen – ebenso, wie Politik und Selbstverwaltung die Balance zwischen Einsparziel und Therapiefreiheit justieren.

    Auch die Deutsche Migräne- und Kopfschmerzgesellschaft (DMKG) hatte laut Ärzteblatt kürzlich vor Einschränkungen der Therapiefreiheit bei wirkstoffübergreifenden Rabattverträgen gewarnt, weil gelistete CGRP-Antagonisten bei schwerer Migräne zum Einsatz kommen. Das unterstreicht: Die Debatte bewegt sich zwischen Finanzdruck der GKV und individueller Versorgung – nicht zwischen „Pharma gut“ und „Kassen böse“.

    Ratgeber: Was Fokuslisten und die EU-Beschwerde für dich bedeuten

    1. Keine Panik, Verfahren offen. Die Beschwerde vom 18.09.2026 startet eine Prüfung in Brüssel. Es gibt noch keine Entscheidung, keine automatische Rücknahme des Gesetzes und keine sofortige flächendeckende Änderung deiner Rezepte.

    2. Verstehe Fokuslisten als Steuerungsinstrument. Gehören zu deiner Therapie Wirkstoffe aus den genannten Gruppen, kann deine Kasse Rabattverträge haben. Deine Ärztin oder dein Arzt soll bevorzugt das rabattierte Präparat verordnen – darf aber bei medizinischer Notwendigkeit abweichen und das begründen.

    3. Sprich medizinische Gründe klar an. Verträglichkeit, Vortherapien, Begleiterkrankungen oder Therapieversagen sind relevante Punkte. Bitte um eine verständliche Erklärung, welches Präparat warum gewählt wird – und ob eine Abweichung vom Rabattvertrag dokumentiert werden muss.

    4. Kassenzugehörigkeit prüfen, nicht spekulieren. Ob sich der Zugang zwischen Kassen spürbar unterscheidet, hängt von konkreten Verträgen und Praxis ab. Ein Kassenwechsel allein wegen der EU-Beschwerde ist derzeit kein rationaler Reflex.

    5. Rechte und Anträge wie bisher nutzen. Bis zu einer gesetzlichen oder gerichtlichen Änderung gelten die aktuellen Regeln. Wer die kennt, kann ruhig planen. Bewahre Verordnungen, Arztbriefe und Ablehnungen auf, falls du später nachvollziehen willst, wie gesteuert wurde.

    6. Quellen trennen. Unternehmensmitteilungen, Fachpresse und mögliche spätere Stellungnahmen von Kassen oder BMG sind unterschiedliche Ebenen. Warte auf belastbare Verfahrensstände statt Social-Media-Kurzfassungen.

    Fazit: Sparziel trifft Innovationen – du bleibst Empfängerin oder Empfänger der Regeln

    AbbVies Beihilfebeschwerde vom 18.09.2026 rückt die BStabG-Fokuslisten und wirkstoffübergreifenden Rabattverträge für patentgeschützte Arzneimittel auf die europäische Bühne. Das Unternehmen warnt vor kassenabhängigem Zugang und einem Spannungsfeld zur AMNOG-Nutzenbewertung; zugleich bleibt der Dialog in Deutschland erwünscht. Für dich gilt vorerst: Verstehen, wie Fokuslisten und Rabattverträge in der Verordnung wirken, medizinische Gründe mit der Praxis klären – und das Brüsseler Verfahren als offenen Rechts- und Politikprozess beobachten, nicht als Anlass zur Panik.

  • 1,1 Milliarden Euro Fehlinvestitionen: Was die Kassen-Anlagen für dich bedeuten

    1,1 Milliarden Euro Fehlinvestitionen: Was die Kassen-Anlagen für dich bedeuten

    1,1 Mrd. leistungsgestört – 400 Mio. schon abgeschrieben.

    Das BAS beziffert leistungsgestörte Anlagen bundesunmittelbarer Krankenkassen auf rund 1,1 Milliarden Euro. Etwa 400 Millionen sind schon abgeschrieben, der Rest ist offen. Was das für Reserven, Transparenz und dich als Versicherten heißt.

    Das BAS beziffert leistungsgestörte Anlagen bundesunmittelbarer Krankenkassen auf rund 1,1 Milliarden Euro. Etwa 400 Millionen sind schon abgeschrieben, der Rest ist offen. Was das für Reserven, Transparenz und dich als Versicherten heißt.

    Die Zahl klingt nach Skandal: Rund 1,1 Milliarden Euro an Geldanlagen bundesweit tätiger Krankenkassen gelten als „leistungsgestört“. So steht es in der Antwort der Bundesregierung auf eine Kleine Anfrage der Grünen (BT-Drs. 21/7880), aufgegriffen von Tagesschau, ZEIT und SPIEGEL am 10. und 11. September 2026. Für dich als gesetzlich Versicherte oder Versicherten geht es um Beitragsgeld in den Rücklagen – aber nicht um den sofortigen Verlust deines Versicherungsschutzes. Die Summe ist kein feststehender Totalverlust. Was zählt, ist eine nüchterne Einordnung.

    Was die 1,1 Milliarden konkret sind

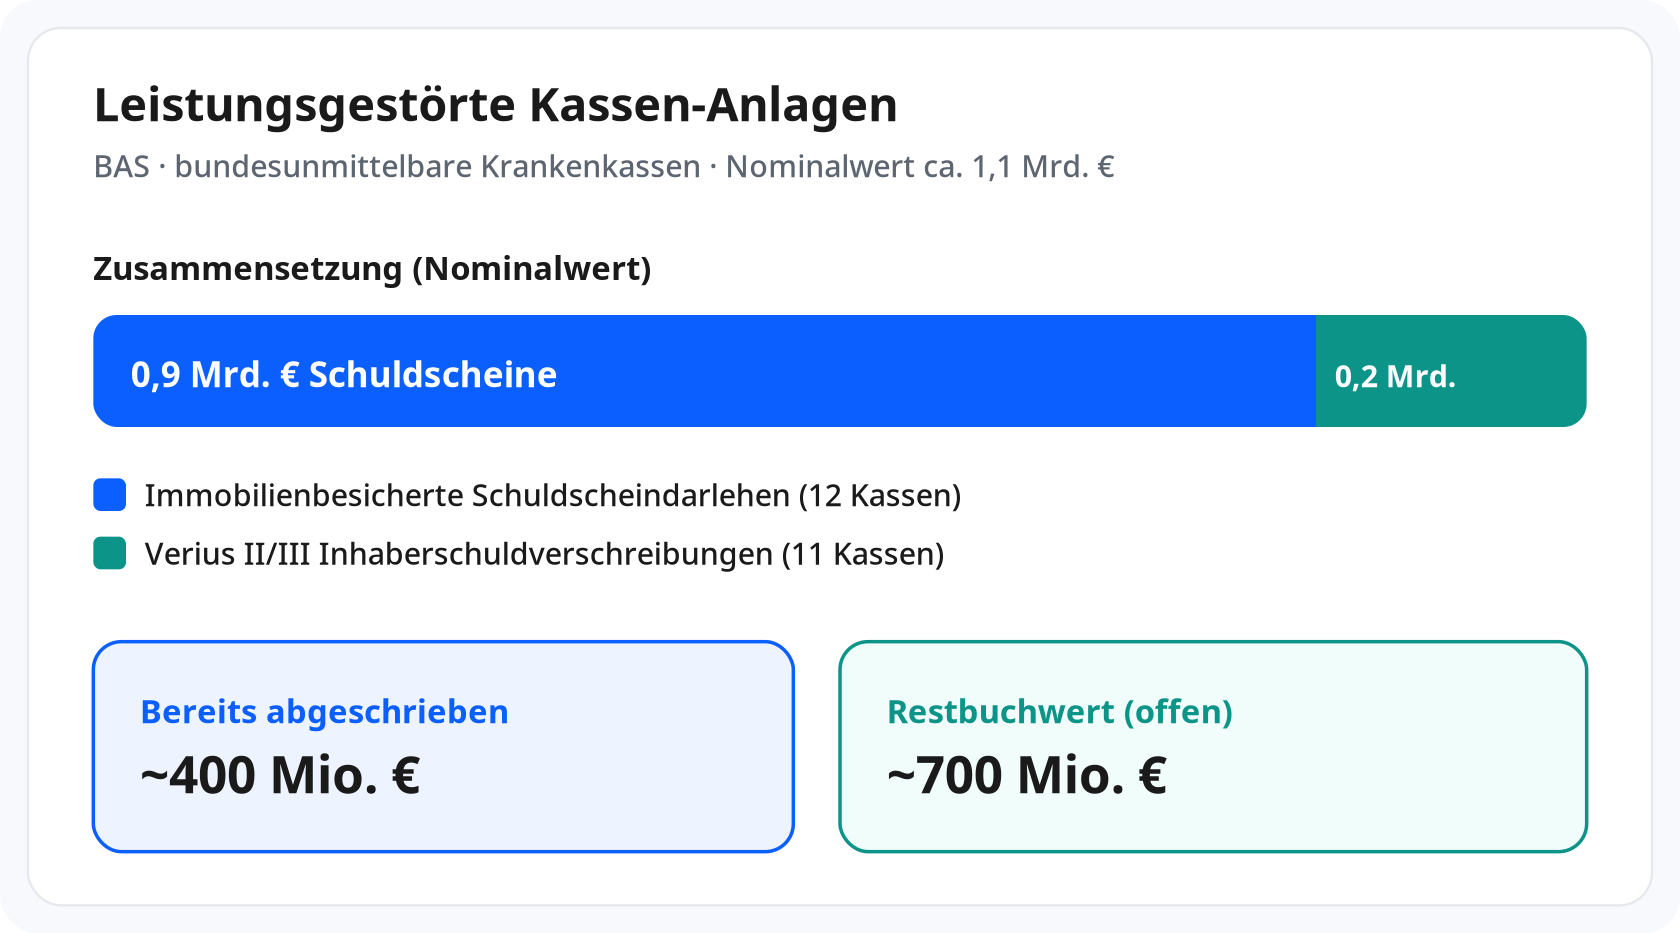
    Das Bundesamt für Soziale Sicherung (BAS) beaufsichtigt die 58 bundesunmittelbaren Krankenkassen. Deren leistungsgestörte Anlagen beziffert die Regierung mit einem Gesamtnominalwert von etwa 1,1 Milliarden Euro:

    • rund 0,9 Milliarden Euro in immobilienbesicherte Schuldscheindarlehen – zwölf Kassen, Anlageform nach § 83 Abs. 1 Nr. 6 SGB IV
    • rund 0,2 Milliarden Euro in Inhaberschuldverschreibungen Verius II und Verius III – elf Kassen, § 83 Abs. 1 Nr. 1 SGB IV
    1,1 Mrd. € leistungsgestörte Anlagen: 0,9 Mrd. Schuldscheine + 0,2 Mrd. Verius
    0,9 + 0,2 Mrd. € Nominalwert – 400 Mio. € bereits wertberichtigt, Restbuchwert offen.

    Neun Kassen halten laut Antwort beide Formen. „Leistungsgestört“ heißt: Die Papiere verfehlen die Renditeerwartung deutlich oder können bis zum Totalverlust führen. Das ist der Nennwert der problematischen Positionen – nicht der bereits feststehende Schaden.

    Zum Stichtag 31. Dezember 2025 haben die betroffenen bundesunmittelbaren Kassen bereits rund 400 Millionen Euro wertberichtigt. Der Restbuchwert liegt knapp über 700 Millionen Euro. Ob und wie viel davon endgültig verloren geht, ist offen: Es laufen Gerichtsverfahren, einzelne Bauprojekte entwickeln sich unterschiedlich, der Verius-Fonds ist geschlossen, aber noch nicht aufgelöst. Einige Kassen haben weitere Abschreibungen für die Jahresrechnung 2026 angekündigt.

    Warum das in der Nullzinsphase passieren konnte

    Sozialversicherungsträger dürfen Mittel nicht frei spekulieren. Nach § 80 SGB IV muss ein Verlust ausgeschlossen erscheinen, ein angemessener Ertrag erzielt und Liquidität gesichert sein. Erlaubt sind nur die in § 83 SGB IV genannten Formen. In der Null- und Negativzinsphase suchten Kassen dennoch Rendite – unter anderem mit Immobilien-Schuldscheinen und den börsennotierten Verius-Papieren, die zum Erwerbszeitpunkt grundsätzlich als zulässig galten.

    Nach der Zinswende 2022 traten Leistungsstörungen auf. Das BAS hatte bereits 2017 und 2019 bei Prüfungen von solchen Anlagen erfahren, ohne damals konkrete Störungen zu sehen. Im September 2023 verschärfte es per Rundschreiben die Anforderungen an Immobiliensicherheiten. Eine Anzeige- oder Genehmigungspflicht für solche Käufe gibt es in der Regel nicht: Die Kassen legen im Rahmen der Selbstverwaltung an.

    Die Lücke in der Statistik

    Die 1,1 Milliarden erfassen nur die vom BAS beaufsichtigten bundesunmittelbaren Kassen. Regional tätige Kassen unterliegen der Länderaufsicht; hinzu kommen 17 Kassenärztliche Vereinigungen. Zu deren Volumen liegen der Bundesregierung keine eigenen Zahlen vor. Recherchen von NDR, WDR und SZ hatten zuvor allein für den Verius-Fonds Investitionen von Kassen und KVen in Höhe von 220 Millionen Euro genannt; Schätzungen aus Finanzkreisen lagen höher. Der Gesamtschaden im System kann also über der BAS-Zahl liegen – er ist aber nicht amtlich zusammengezählt.

    Politik: Kritik, Kassensturz, Verbot ab 2027

    Am 11. September 2026 zog die Politik nach. SPD-Fraktionsgeschäftsführer Dirk Wiese warf Vertretern von Kassen und Ärzteschaft vor, wie waghalsige Hedgefonds-Manager agiert zu haben – eine Wette zulasten der Versicherten. Die Stiftung Patientenschutz fordert einen vollständigen Kassensturz und will klären, warum Bund und Länder bei der Kontrolle versagt hätten. Grünen-Politikerin Paula Piechotta kritisiert, dass viele Kontrollen erst greifen, „wenn das Kind schon in den Brunnen gefallen ist“.

    Eine gesetzliche Reaktion ist auf dem Weg: Die Bundesregierung hat am 15. Juli 2026 einen Entwurf beschlossen, der die Anlageform nach § 83 Abs. 1 Nr. 6 SGB IV zum 1. Januar 2027 streichen soll. Immobilienbesicherte Schuldscheindarlehen stünden dann nicht mehr im Katalog. Das Verbot wirkt nach vorn; über die Altlasten entscheiden Gerichte und Verwertungen.

    Was das für dich als Versicherten heißt

    Kein Grund zur Panik um deinen Versicherungsschutz. Gesetzliche Leistungen hängen nicht am Erfolg einzelner Wertpapiere. Die Anlagen betreffen Rücklagen – Polster für Schwankungen und Liquidität. Verluste dort können den Spielraum einer betroffenen Kasse einengen und indirekt den Druck auf den erhöhen. Ob das bei deiner Kasse der Fall ist, steht nicht in der Bundestagsdrucksache: Die Namen der zwölf bzw. elf Kassen werden dort nicht einzeln ausgewiesen.

    Was du tun kannst, ohne in Alarmismus zu verfallen:

    1. Reserve und Satz im Blick behalten. Zusatzbeitrag und Geschäftsbericht deiner Kasse sagen mehr als Schlagzeilen. Eine Abschreibung muss nicht automatisch eine Beitragserhöhung bedeuten – sie kann aber den Puffer für 2027 reduzieren. Wer die kennt, ordnet Beitrags- und Reformtermine ruhiger ein.
    2. Transparenz bei der Selbstverwaltung einfordern. Verwaltungsrat und Vertreterversammlung sollen die Anlagepolitik kontrollieren. Als Mitglied kannst du Berichte nachfragen; bundesweit fehlt weiter eine vollständige Offenlegung.
    3. Nicht alles in einen Topf werfen. Die 1,1 Milliarden sind ein Governance- und Aufsichtsthema, kein Beleg, dass „die GKV pleite“ sei.
    4. Aufarbeitung abwarten. Endgültige Verluste hängen an Gerichten, Verkäufen und der Fondsauflösung. Piechotta fordert, auch Fonds-Anbieter und Rating-Agenturen in den Blick zu nehmen, um so viel Beitragsgeld wie möglich zu retten.

    Fazit

    Rund 1,1 Milliarden Euro leistungsgestörter Anlagen, 400 Millionen bereits abgeschrieben, gut 700 Millionen Restbuchwert, endgültiger Schaden offen. Regionalkassen und KVen fehlen in der Statistik. Für dich zählt: ruhig bleiben, die eigene Kasse an Transparenz und Beitragssatz messen – und die Nachschärfung ab 2027 als Signal nehmen, dass der Anlagekatalog enger werden soll. Beitragsgeld gehört nicht ins Casino. Die Aufarbeitung steht erst am Anfang.

  • IKK-Fusion-Countdown: Was Versicherte vor dem 1. Oktober 2026 wissen sollten

    IKK-Fusion-Countdown: Was Versicherte vor dem 1. Oktober 2026 wissen sollten

    Weniger als drei Wochen: Fusion unter BAS-Vorbehalt.

    Zum 1.10.2026 sollen IKK gesund plus und IKK Brandenburg und Berlin unter dem Namen IKK gesund plus fusionieren – rund 600.000 bis 636.000 Versicherte, Ziel-Zusatzbeitrag 3,39 Prozent statt 4,35 Prozent bei der IKK BB. Mitgliedschaft bleibt, 64 Geschäftsstellen, keine Anträge nötig. Die BAS-Genehmigung steht noch aus.

    Zum 1.10.2026 sollen IKK gesund plus und IKK Brandenburg und Berlin unter dem Namen IKK gesund plus fusionieren – rund 600.000 bis 636.000 Versicherte, Ziel-Zusatzbeitrag 3,39 Prozent statt 4,35 Prozent bei der IKK BB. Mitgliedschaft bleibt, 64 Geschäftsstellen, keine Anträge nötig. Die BAS-Genehmigung steht noch aus.

    Der Kalender rückt näher: Am 1. Oktober 2026 soll die Fusion von IKK gesund plus und IKK Brandenburg und Berlin (IKK BB) greifen – deutlich früher als viele andere Kassenfusionen Richtung Jahreswechsel 2027. Die wichtigsten Punkte zur findest du im FAQ. Stand Mitte September bestätigt die offizielle Fusionsseite der IKK BB den Termin weiterhin, und zwar ausdrücklich vorbehaltlich der Genehmigung durch das Bundesamt für Soziale Sicherung (BAS). Für dich als Versicherte:n heißt das: jetzt ist Countdown-Zeit – mit klaren Fakten, ohne Panik und ohne unnötigen Papierkram.

    Der Stand kurz vor dem Stichtag

    Die Verwaltungsräte beider Kassen haben den Zusammenschluss einstimmig beschlossen. Die fusionierte Kasse führt den Namen IKK gesund plus fort und bleibt bundesweit wählbar. Nach Medien- und Kassenangaben kommen etwa 211.000 Versicherte der IKK BB und rund 425.000 der IKK gesund plus zusammen – das ergibt eine Spanne von etwa 600.000 bis 636.000 Versicherten. Damit rückt die neue IKK gesund plus unter die 25 größten gesetzlichen Krankenkassen Deutschlands.

    Was für den Alltag besonders zählt:

    • Wirksamkeitsdatum: 1. Oktober 2026 (BAS-Vorbehalt)
    • Name: IKK gesund plus
    • Geschäftsstellen: 64 Standorte u. a. in Berlin, Brandenburg, Sachsen-Anhalt, Bremen, Bremerhaven und Cuxhaven
    • Mitgliedschaft: bleibt bestehen – keine Anträge, keine Unterlagen nötig
    • Arbeitgeber: erforderliche Meldungen und Prozesse sollen im Rahmen der Fusion automatisiert laufen
    • Erste Verwaltungsratssitzung der neuen Kasse: laut Berichterstattung u. a. für den 2. Oktober avisiert

    Ursprünglich war eher ein Horizont Anfang 2027 im Gespräch; der Termin wurde auf Oktober 2026 vorgezogen. Genau deshalb ist der Countdown jetzt relevant: Weniger als drei Wochen bleiben für Kommunikation, IT-Umstellung und Arbeitgeberprozesse.

    Zusatzbeitrag: 3,39 Prozent als Ziel – Entlastung vor allem für IKK-BB-Versicherte

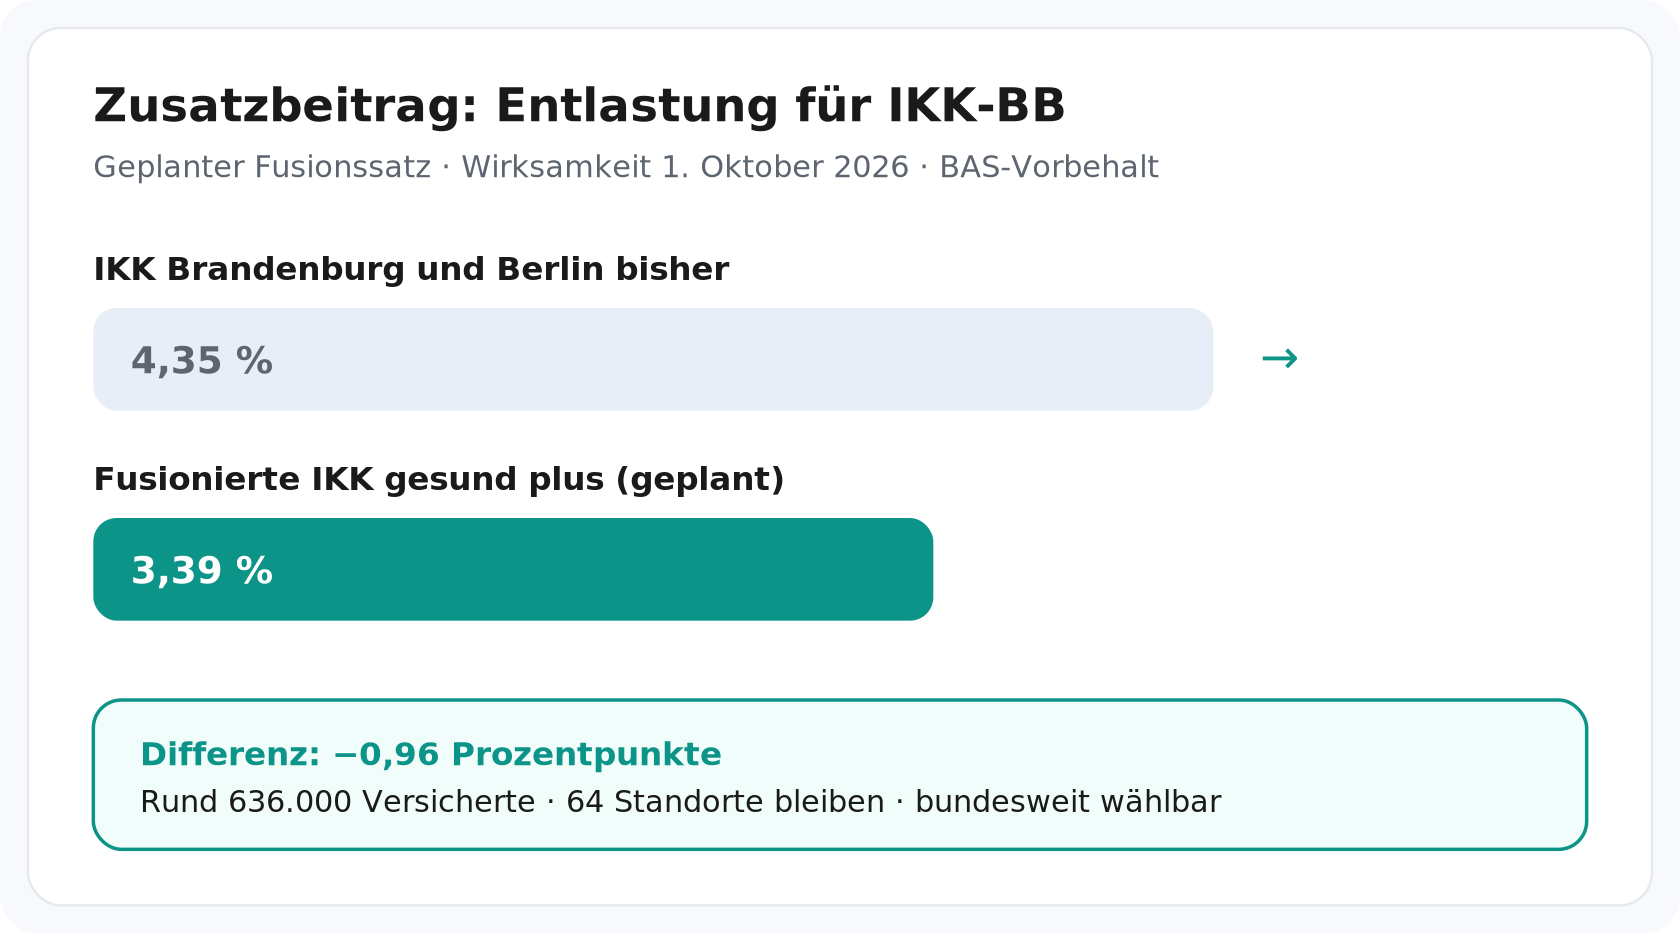
    Vergleich Zusatzbeitrag: IKK BB 4,35 % → fusionierte IKK gesund plus 3,39 %
    Geplanter Fusionssatz 3,39 % statt 4,35 % für bisherige IKK-BB-Versicherte – unter Vorbehalt der BAS-Zustimmung.

    Das greifbarste Signal für viele Haushalte und Betriebe ist der geplante Zusatzbeitrag von 3,39 Prozent. Das entspricht dem aktuellen Satz der IKK gesund plus. Für bisherige Mitglieder der IKK BB wäre das eine deutliche Senkung gegenüber 4,35 Prozent – fast ein Prozentpunkt weniger. Die Differenz merkst du im Monatsbeitrag; bei Pflichtversicherten teilen sich Arbeitnehmer und Arbeitgeber den Zusatzbeitrag, freiwillig Versicherte tragen ihn in der Regel allein.

    Wichtig für deine Planung: Solange die BAS nicht zugestimmt hat und die Fusion nicht rechtswirksam ist, gelten die bisherigen Beitragssätze der jeweiligen Kasse. Der Wert 3,39 Prozent ist das kommunizierte Ziel der fusionierten Kasse – kein bereits festgeschriebener Tarif für den September. Warte daher auf die offizielle Bestätigung, bevor du langfristige Entscheidungen ausschließlich auf diese Zahl stützt. Im Marktvergleich bleibt 3,39 Prozent weiterhin im oberen Bereich; der durchschnittliche Zusatzbeitrag 2026 liegt deutlich darunter. Für IKK-BB-Versicherte und ihre Arbeitgeber in Berlin und Brandenburg ist die geplante Senkung dennoch eine der spürbarsten Entlastungen der laufenden Fusionswelle.

    Was du tun musst – und was nicht

    Gute Nachricht zuerst: Du musst nichts beantragen. Laut IKK BB bleiben Versicherungsschutz und Leistungsversorgung ohne Unterbrechung bestehen. Die Mitgliedschaft geht im Fusionsfall kraft Gesetzes auf die fortgeführte Kasse über. Deine bisherige Versichertenkarte der IKK BB kannst du laut Kasseninfo weiter nutzen, bis du eine neue erhältst. Über Änderungen wirst du rechtzeitig informiert.

    Was du trotzdem sinnvoll prüfst:

    1. Kontaktdaten aktuell halten – Adresse, E-Mail, Bankverbindung, damit Schreiben und ggf. neue Karte ankommen.
    2. Online-Zugang und App im Blick behalten – Portale und Hotlines werden oft schrittweise zusammengeführt.
    3. Laufende Anträge und Genehmigungen notieren (Reha, Hilfsmittel, Satzungsleistungen) – sie sollten fortgeführt werden; bei Unklarheiten früh nachfragen.
    4. Beitragsbescheide nach dem Stichtag prüfen – besonders als Selbstständige:r oder freiwillig Versicherte:r.
    5. Offizielle Kanäle nutzen – Fusionsseite der IKK BB und Informationen der IKK gesund plus, nicht nur Social-Media-Gerüchte.

    Service vor Ort: 64 Geschäftsstellen bleiben

    Viele Versicherte fragen zuerst: Bleibt meine Geschäftsstelle? Die Antwort der Kassen lautet klar: Die neue IKK gesund plus verfügt über ein breites Netz mit 64 Standorten. Persönliche Beratung in der Region soll erhalten bleiben und mit digitalen Angeboten verzahnt werden – Motto der Kommunikation: einfach. digital. nah. Betriebsbedingte Kündigungen wurden ausgeschlossen. Für dich bedeutet das: Erreichbarkeit vor Ort ist Teil des Fusionsversprechens – parallel zu Web, Telefon und App bundesweit.

    Warum die Fusion jetzt kommt – und was der Markt daraus macht

    Beide Kassen betonen einen Zusammenschluss aus wirtschaftlicher Stärke, nicht aus Not. Investitionsbedarf in Digitalisierung, Versorgung und Fachkräftesicherung, gebündelte Budgets und ein „strategisches Schutzschild“ für Beitragszahler sind die Argumente. Politisch positionieren sich die Kassen zugleich gegen staatlich verordnete Strukturpolitik und für freiwillige Fusionen starker Partner – ein Thema, das in der Debatte um weniger Krankenkassen ohnehin mitschwingt.

    Für den Wettbewerb in Berlin, Brandenburg, Sachsen-Anhalt und Bremen ist der frühe Stichtag ein Signal: Während andere Fusionen (etwa im BKK-Bereich) oft erst 2027 greifen, entsteht hier schon im Herbst operativer Druck – und ein Beitragsimpuls gegenüber regionalen Alternativen. Für Dienstleister und Arbeitgeber heißt das: IT-Migration, Kassendaten und Lohnprozesse müssen das Fenster Oktober 2026 gesondert einplanen, bevor der große Jahreswechsel-Peak beginnt.

    Checkliste für die letzten Wochen bis zum 1. Oktober

    BAS im Blick: Ohne Genehmigung bleibt der 1.10. unter Vorbehalt. Achte auf Bestätigungsmeldungen der Kassen.

    Beitrag einordnen: Rechne mit dem Ziel 3,39 Prozent für die fusionierte Kasse – vergleiche ihn mit deinem aktuellen Satz und Alternativen, ohne hektisch zu kündigen.

    Keine Aktionismus-Anträge: Mitgliedschaft bleibt; Anträge sind nicht nötig. Bewahre aber Fusionsanschreiben auf.

    Arbeitgeber informieren lassen: Lohnstellen stellen in der Regel automatisch um. Bei Unstimmigkeiten in der ersten Abrechnung nach dem Stichtag nachhaken.

    Wechseloptionen kennen: Eine Fusion allein begründet kein Sonderkündigungsrecht. Ob ein Wechsel sinnvoll ist, hängt von Beitrag, Service und individuellen Leistungen ab – nicht nur von der Schlagzeile „Fusion“.

    Fazit: Countdown mit klarer Entlastungslogik – aber unter Vorbehalt

    In weniger als drei Wochen soll aus IKK gesund plus und IKK BB eine gemeinsame IKK gesund plus mit rund 600.000 bis 636.000 Versicherten werden. Für bisherige IKK-BB-Mitglieder ist der geplante Zusatzbeitrag von 3,39 Prozent statt 4,35 Prozent das stärkste Plus; 64 Geschäftsstellen, fortlaufende Mitgliedschaft und keine Anträge sollen den Übergang ruhig halten. Entscheidend bleibt die noch ausstehende BAS-Zustimmung. Bis dahin: informiert bleiben, Kontaktdaten prüfen, Stichtag im Kalender markieren – und den Countdown als Vorbereitung nutzen, nicht als Stressauslöser.

  • IKK-Fusion zum 1. Oktober 2026: Was Versicherte von IKK gesund plus wissen müssen

    IKK-Fusion zum 1. Oktober 2026: Was Versicherte von IKK gesund plus wissen müssen

    Frühe IKK-Fusion: Beitragssignal 3,39 % für BB-Versicherte.

    IKK gesund plus und IKK Brandenburg und Berlin fusionieren zum 1.10.2026 unter dem Namen IKK gesund plus. Rund 636.000 Versicherte, 64 Standorte bleiben – und der geplante Zusatzbeitrag sinkt für bisherige IKK-BB-Mitglieder auf 3,39 Prozent. BAS-Zustimmung steht noch aus.

    Zum 1. Oktober 2026 soll aus zwei Innungskrankenkassen eine werden: Die IKK gesund plus (Sitz Magdeburg) und die IKK Brandenburg und Berlin (Potsdam/Berlin) bündeln ihre Kräfte – und zwar unter dem fortgeführten Namen IKK gesund plus. Die wichtigsten Punkte zur findest du im FAQ. Für dich als Versicherte:n heißt das vor allem: früheres Fusionsdatum als bei vielen anderen Kassenfusionen Richtung 2027, klarer Beitragsvorteil für bisherige IKK-BB-Mitglieder und die Zusage, dass Standorte und Arbeitsplätze erhalten bleiben. Wichtig: Die Zustimmung des Bundesamts für Soziale Sicherung (BAS) steht noch aus. Bis dahin gilt alles unter Vorbehalt.

    Was genau geplant ist

    Die Verwaltungsräte haben den Zusammenschluss auf den Weg gebracht. Zielbild laut Kassenkommunikation:

    • Wirksamkeitsdatum: 1. Oktober 2026
    • Name der fusionierten Kasse: IKK gesund plus
    • Versichertenzahl: rund 636.000
    • Standorte: 64 bleiben erhalten
    • Personal: keine betriebsbedingten Kündigungen angekündigt
    • Öffnung: die fusionierte Kasse bleibt bundesweit wählbar

    Damit liegt die Fusion deutlich früher als viele andere Zusammenschlüsse, die erst zum 1. Januar 2027 greifen sollen. Für Versicherte, Arbeitgeber und Dienstleister bedeutet das: weniger Zeit bis zur operativen Umstellung – bei Meldungen, Karten, Arbeitgeberprozessen und Systemintegration.

    Zusatzbeitrag: Senkung für bisherige IKK-BB-Versicherte

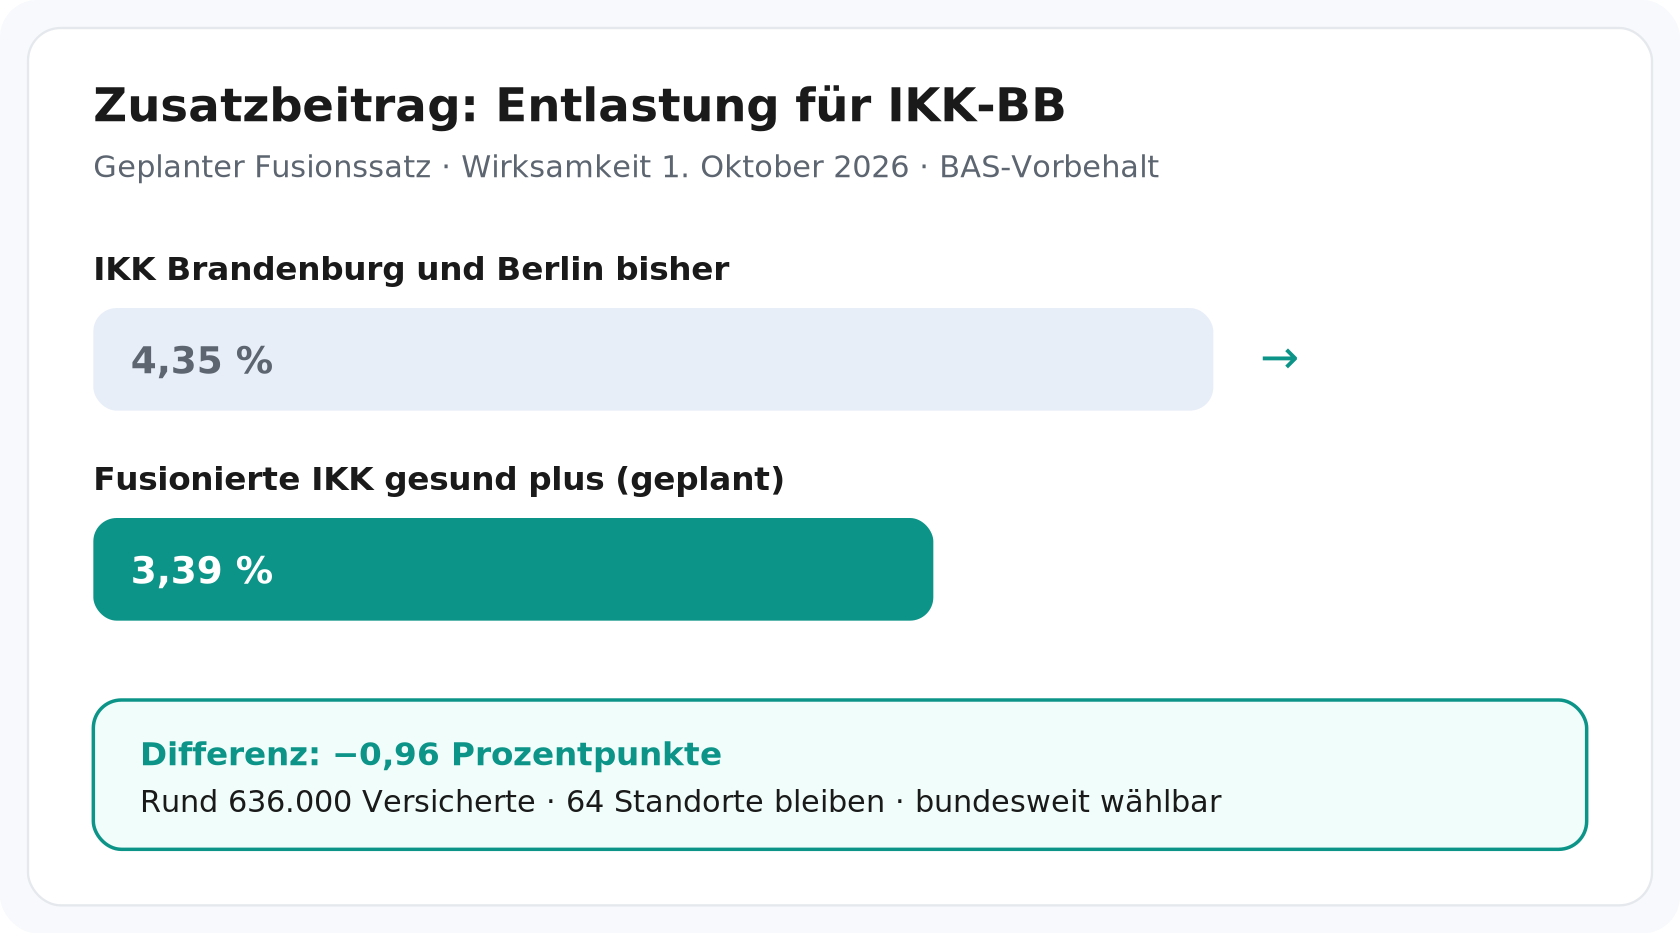
    Der für die fusionierte Kasse geplante Zusatzbeitrag liegt bei 3,39 Prozent. Für Versicherte der bisherigen IKK Brandenburg und Berlin ist das eine spürbare Entlastung: Dort lag der Zusatzbeitrag bei 4,35 Prozent. Die Differenz von fast einem Prozentpunkt macht sich im Monatsbeitrag bemerkbar – besonders für Beschäftigte mit mittlerem und höherem Einkommen, weil der Zusatzbeitrag hälftig von Arbeitnehmern und Arbeitgebern getragen wird (bei freiwillig Versicherten oft vollständig).

    Für bisherige Mitglieder der IKK gesund plus hängt der Effekt davon ab, welchen Zusatzbeitrag sie zuvor gezahlt haben. Unabhängig davon gilt: Der geplante Satz ist ein starkes Signal in der Wechselsaison und ein klarer Wettbewerbsfaktor gegenüber Kassen mit höheren Zusatzbeiträgen. Beachte: Solange die BAS nicht zugestimmt hat und die Fusion nicht rechtswirksam ist, bleiben die aktuellen Beitragssätze der jeweiligen Kasse maßgeblich. Plane also mit dem Zielwert 3,39 Prozent – aber warte die offizielle Bestätigung ab, bevor du langfristige Entscheidungen nur auf dieser Zahl aufbaust.

    Was sich für dich als Versicherten ändert – und was nicht

    Mitgliedschaft: Du musst in der Regel nichts tun. Bei einer Fusion geht die Mitgliedschaft kraft Gesetzes auf die aufnehmende bzw. neue Kasse über. Bisherige IKK-BB-Versicherte werden Mitglieder der IKK gesund plus; bestehende Versicherungsverhältnisse laufen weiter.

    Leistungen und Service: Kurzfristig bleibt der gesetzliche Leistungskatalog gleich. Unterschiede zwischen Kassen liegen vor allem bei Satzungsleistungen, Bonusprogrammen, Wahltarifen und dem Servicenetz. Die Ankündigung, 64 Standorte zu halten, spricht dafür, dass die regionale Erreichbarkeit – besonders in Berlin und Brandenburg – erhalten bleiben soll. Ob und wann digitale Portale, Apps oder Hotlines zusammengeführt werden, solltest du über die Versicherteninformationen der Kassen verfolgen.

    Elektronische Gesundheitskarte: Oft folgt nach einer Fusion ein Kartentausch oder zumindest ein Update der Kassendaten. Rechne mit Schreiben der Kasse und halte deine Adresse und Bankverbindung aktuell, damit du nichts verpasst.

    Arbeitgeber und Lohnstelle: Für dich persönlich ändert sich meist wenig; die Lohnabrechnung stellt auf die neue Betriebsnummer bzw. Kassendaten um. Falls du selbständig oder freiwillig versichert bist, prüfe Beitragsbescheide und Lastschriften nach dem Stichtag besonders sorgfältig.

    Warum die Fusion jetzt kommt

    Im IKK-Lager und in der gesamten GKV verdichtet sich die Konsolidierung. Medien sprechen davon, dass die Zahl der Krankenkassen von rund 93 Richtung 88 zum Jahreswechsel 2027 sinken könnte; politisch kursieren noch weitreichendere Zielbilder mit deutlich weniger Kassen. Vor diesem Hintergrund ist die IKK-Fusion kein Einzelfall – aber ihr früher Stichtag 1.10.2026 fällt auf: Während andere Fusionen (etwa im BKK-Bereich) oft erst 2027 greifen, entsteht hier schon im Herbst operativer Druck.

    Für die beteiligten Kassen liegen die Motive auf der Hand: gemeinsame Verwaltungskosten senken, Verhandlungsmacht stärken, flächendeckenden Service absichern und den Zusatzbeitrag wettbewerbsfähig halten. Für dich zählt am Ende vor allem, ob Beitrag, Erreichbarkeit und Servicequalität stimmen – und ob die Integration reibungslos läuft.

    Praktische Checkliste bis zum 1. Oktober

    1. Offizielle Infos abwarten.
    Schau regelmäßig auf die Seiten der IKK Brandenburg und Berlin sowie der IKK gesund plus. Die Fusion steht unter dem Vorbehalt der BAS-Zustimmung. Erst wenn diese erteilt ist, wird der 1.10.2026 verbindlich.

    2. Zusatzbeitrag einordnen.
    Vergleiche 3,39 Prozent mit deinem aktuellen Satz und mit Alternativen am Markt. Eine Senkung von 4,35 auf 3,39 Prozent ist für IKK-BB-Versicherte ein handfestes Argument – kein Grund zur Panik, aber ein guter Anlass, die eigene Kassenwahl bewusst zu prüfen.

    3. Post und Online-Zugang prüfen.
    Aktualisiere Kontaktdaten, prüfe, ob du Zugang zu Apps und Online-Geschäftsstellen behältst, und bewahre Schreiben zur Fusion auf. Bei Unklarheiten hilft der Kundenservice – idealerweise mit Mitgliedsnummer.

    4. Leistungen und laufende Anträge im Blick behalten.
    Laufende Genehmigungen, Reha-Anträge oder laufende Therapien sollten in der Regel fortgeführt werden. Bei speziellen Satzungsleistungen lohnt ein kurzer Abgleich, ob sich etwas ändert.

    5. Wechseloptionen kennen – ohne Hektik.
    Auch nach einer Fusion kannst du unter den gesetzlichen Voraussetzungen die Krankenkasse wechseln. Ob das sinnvoll ist, hängt von Beitrag, Service und individuellen Leistungen ab – nicht nur von der Überschrift „Fusion“.

    Was Arbeitgeber und Dienstleister beachten sollten

    Das frühe Fusionsdatum erzeugt Zeitdruck: Arbeitgeberprozesse, Beitragsnachweise und Kassendaten müssen rechtzeitig umgestellt werden. IT- und Callcenter-Dienstleister, die parallel andere Fusionen zum Jahreswechsel begleiten, sollten das Integrationsfenster Oktober 2026 gesondert einplanen – bevor der große Jahreswechsel-Peak beginnt.

    Fazit: Früher Zusammenschluss mit klarem Beitragsignal

    IKK gesund plus und IKK Brandenburg und Berlin wollen zum 1. Oktober 2026 unter dem Namen IKK gesund plus zusammengehen. Rund 636.000 Versicherte, 64 bleibende Standorte und die Ankündigung, keine betriebsbedingten Kündigungen vorzunehmen, skizzieren ein Fusionsszenario mit Fokus auf Kontinuität. Für bisherige IKK-BB-Versicherte ist der geplante Zusatzbeitrag von 3,39 Prozent (statt 4,35 Prozent) das greifbarste Plus. Entscheidend bleibt die noch ausstehende BAS-Zustimmung. Bis dahin: informiert bleiben, Beitrag und Service vergleichen – und den Stichtag im Kalender markieren. Mehr Antworten liefert das FAQ IKK gesund plus – Fusion Oktober 2026.

    Geplanter Fusionssatz 3,39 % statt 4,35 % für bisherige IKK-BB-Versicherte – unter Vorbehalt der BAS-Zustimmung.
    Geplanter Fusionssatz 3,39 % statt 4,35 % für bisherige IKK-BB-Versicherte – unter Vorbehalt der BAS-Zustimmung.
  • BKK firmus und Heimat Krankenkasse: Fusion zum 1. Juli 2027 geplant

    BKK firmus und Heimat Krankenkasse: Fusion zum 1. Juli 2027 geplant

    Fusion 2027: Name bleibt, Beitrag soll stabil bleiben.

    Verwaltungsräte unterzeichnen Absichtserklärung – Heimat-Versicherte (>100.000) sollen zur BKK firmus (~1,2 Mio.) stoßen; Name bleibt BKK firmus, Standorte und rund 260 Beschäftigte bleiben; Zusatzbeitrag 2,18 % soll 2027 mindestens konstant bleiben.

    Die BKK firmus und die Heimat Krankenkasse wollen zum 1. Juli 2027 fusionieren. Die Verwaltungsräte haben am 21. August 2026 eine Absichtserklärung unterzeichnet. Für Versicherte heißt das vor allem: größere Reichweite, bekannte Marke und – nach heutiger Planung – Beitragsstabilität. Ein Überblick, was vereinbart ist und worauf du achten solltest – kompakte Antworten auch im FAQ .

    Geplante Fusion zum 1. Juli 2027: Heimat-Versicherte stoßen zur BKK firmus; Zusatzbeitrag 2,18 % soll mindestens konstant bleiben.
    Geplante Fusion zum 1. Juli 2027: Heimat-Versicherte stoßen zur BKK firmus; Zusatzbeitrag 2,18 % soll mindestens konstant bleiben.

    Was genau ist vereinbart?

    Die Absichtserklärung legt den Kurs fest: Zum 1. Juli 2027 soll die Heimat Krankenkasse in der BKK firmus aufgehen. Der Name bleibt BKK firmus. Mehr als 100.000 Heimat-Versicherte sollen zu den rund 1,2 Millionen Versicherten der BKK firmus stoßen. Damit wächst eine bereits große BKK weiter und positioniert sich im GKV-Konsolidierungsprozess als aktiver Gestalter.

    Wichtig: Eine Absichtserklärung ist der Startschuss der Selbstverwaltung, aber noch nicht die finale Fusion. Aufsichtsgenehmigungen und Fusionsverfahren stehen aus. Bis zum Stichtag bleiben beide Kassen eigenständige Träger.

    Standorte und Beschäftigte: Kontinuität statt Abriss

    Viele Fusionsmeldungen wecken Sorgen um Service und Arbeitsplätze. Hier kommunizieren die Kassen Stabilität: Standorte – einschließlich Bielefeld – sollen erhalten bleiben. Rund 260 Beschäftigte der Heimat Krankenkasse sollen mit an Bord bleiben. Für Versicherte heißt das: regionale Ansprechpartner und bekannte Servicewege statt rein zentralisiertem Umbau. Der Zusammenschluss zielt auf gemeinsame Stärke; die firmus-Struktur wird erweitert, nicht ersetzt.

    Zusatzbeitrag: 2,18 % – und das Versprechen für 2027

    Beitragssätze entscheiden oft über den Wechselimpuls. Die BKK firmus liegt beim Zusatzbeitrag aktuell bei 2,18 %. Laut Pressemitteilung vom 18. August 2026 soll dieser Satz für 2027 mindestens konstant bleiben. In einem Umfeld steigender Zusatzbeiträge ist das ein starkes Signal – positiv, aber realistisch: Es ist eine Selbstverpflichtung der Kasse, keine gesetzliche Garantie.

    Für Heimat-Versicherte lohnt der Vergleich mit dem firmus-Satz sowie ein Blick auf Leistungen und Bonusprogramme. Bis zum Fusionsdatum bleiben Satzung und Angebot der Heimat Krankenkasse maßgeblich.

    Was bedeutet die Fusion für dich als Versicherten?

    Kurz und klar:

    1. Kein Sofort-Handlungsbedarf.
    Die Absichtserklärung ändert deine Mitgliedschaft nicht über Nacht. Bis zur wirksamen Fusion bleibst du bei deiner bisherigen Kasse.

    2. Bei erfolgreicher Fusion: nahtloser Übergang.
    Typischerweise wechseln Versicherte der aufnehmenden bzw. aufgehenden Kasse automatisch – ohne neuen Antrag und ohne Lücke im Versicherungsschutz. Details zu Karten, Apps und Arbeitgebermeldungen folgen in der Regel in der offiziellen Versichertenkommunikation.

    3. Marke und Service neu denken.
    Heimat-Versicherte werden künftig unter dem Dach BKK firmus betreut. firmus-Versicherte gewinnen potenziell zusätzliche Standorte und Kapazitäten.

    4. Öffnung und Wettbewerb im Blick behalten.
    Die Fusion wird auch mit der strategischen Aufstellung der BKK firmus verknüpft – unter anderem mit dem Ziel stärkerer bundesweiter Sichtbarkeit. Für Wechselinteressierte bleiben Öffnungsstatus und Zusatzbeitrag die zentralen Prüfpunkte.

    Kontext: firmus baut weiter – Rieker Ricosta Weisser und die Klarstellung zu BKK PFAFF

    Die Heimat-Absichtserklärung steht nicht isoliert. Die BKK firmus verfolgt eine aktive Konsolidierungsstrategie. Weiterer Baustein: Pläne mit der BKK Rieker Ricosta Weisser zum 1. Januar 2027. Damit zeichnet sich ein gestaffelter Kalender ab – frühere Schritte zum Jahreswechsel, der größere Heimat-Zusammenschluss zur Jahresmitte 2027.

    Wichtig und klar getrennt – BKK PFAFF: Es gibt Gespräche, aber keinen beschlossenen Deal. Der PFAFF-Vorstand hat widersprochen, soweit von einer bereits vereinbarten Fusion die Rede war, und den Status auf Gesprächsmodus / nicht beschlossen gestellt (Berichterstattung u. a. Juli 2026). Heimat und Rieker Ricosta Weisser sind konkrete Vorhaben mit Zeitplan; PFAFF gehört vorerst nicht in dieselbe Kategorie.

    So bereitest du dich sinnvoll vor

    Ob du bei firmus, bei der Heimat Krankenkasse oder wechselinteressiert bist – ein ruhiger Check reicht:

    • Zusatzbeitrag und Leistungen deiner aktuellen Kasse notieren und mit dem firmus-Angebot vergleichen.
    • Offizielle Kassenkommunikation abwarten bzw. abonnieren – dort kommen die verbindlichen Fristen und Servicehinweise.
    • Arbeitgeber und Entgeltabrechnung im Blick behalten, sobald der Fusionsstichtag näher rückt (Meldungen laufen in der Regel automatisiert).
    • Gerüchte trennen: Beschlossene bzw. beabsichtigte Fusionen (Heimat, Rieker Ricosta Weisser) vs. reine Gesprächslagen (PFAFF).

    Fazit: Wachstum mit Kontinuitätsversprechen

    Mit der Absichtserklärung vom 21. August 2026 steuern BKK firmus und Heimat Krankenkasse auf eine Fusion zum 1. Juli 2027 zu. Der Name bleibt BKK firmus; mehr als 100.000 Heimat-Versicherte sollen zu rund 1,2 Millionen firmus-Versicherten stoßen. Standorte inklusive Bielefeld und rund 260 Heimat-Beschäftigte sollen bleiben. Der Zusatzbeitrag von 2,18 % soll laut PM vom 18. August 2026 für 2027 mindestens konstant bleiben. Parallel plant firmus den Zusammenschluss mit der BKK Rieker Ricosta Weisser zum 1. Januar 2027; Gespräche mit der BKK PFAFF sind kein fixer Deal.

    Für Versicherte: positive Perspektive auf Größe, Beitrag und Service – korrekt gelesen als Plan mit Aufsichtsvorbehalt, nicht als bereits vollzogener Zusammenschluss. Weitere Fragen zur geplanten Fusion beantwortet das FAQ BKK firmus & Heimat 2027. Wer Beiträge und Leistungen kennt und die offizielle Kommunikation verfolgt, ist für 2027 gut vorbereitet.

  • BStabG: Was die GKV-Reform für dich als Versicherten bedeutet

    BStabG: Was die GKV-Reform für dich als Versicherten bedeutet

    Was sich für dich ändert – mit klaren Stichtagen statt Alarmton.

    Überblick vom 4. September 2026 zu den patientennahen Folgen des Beitragssatzstabilisierungsgesetzes: höhere Arzneimittel-Zuzahlungen, Änderungen bei Zahnersatz und Beitragsbemessungsgrenze, Umbau der Familienversicherung und Teilkrankschreibung ab 2028.

    Wenn von Beitragssatzstabilität die Rede ist, klingt das erst einmal abstrakt. Konkret wird es, wenn du in der Apotheke zuzahlst, Zahnersatz planst, gut verdienst oder mit Partner:in familienversichert bist. Ein Überblick vom 4. September 2026 fasst zusammen, welche patientennahen Folgen das GKV-Beitragssatzstabilisierungsgesetz (BStabG) für Versicherte hat – ab 2027 und vor allem ab 2028.

    Kein Grund zur Panik: Die Änderungen sind zeitlich gestaffelt und klar benannt. Wer die kennt, kann ruhig planen. Hier die wichtigsten Punkte – verständlich und ohne Alarmton.

    Worum es bei dem Spargesetz geht

    Das BStabG soll die Beiträge der gesetzlichen Krankenversicherung stabilisieren: über Ausgabenbremsen und zusätzliche Einnahmeeffekte. Für dich als Versicherte:n zählt vor allem, was sich im Alltag ändert – jenseits der großen Kassensalden. Die folgende Übersicht stützt sich auf die Zusammenfassung vom 4. September 2026 (u. a. SWR) sowie auf die Darstellungen von Bundesgesundheitsministerium und Techniker Krankenkasse.

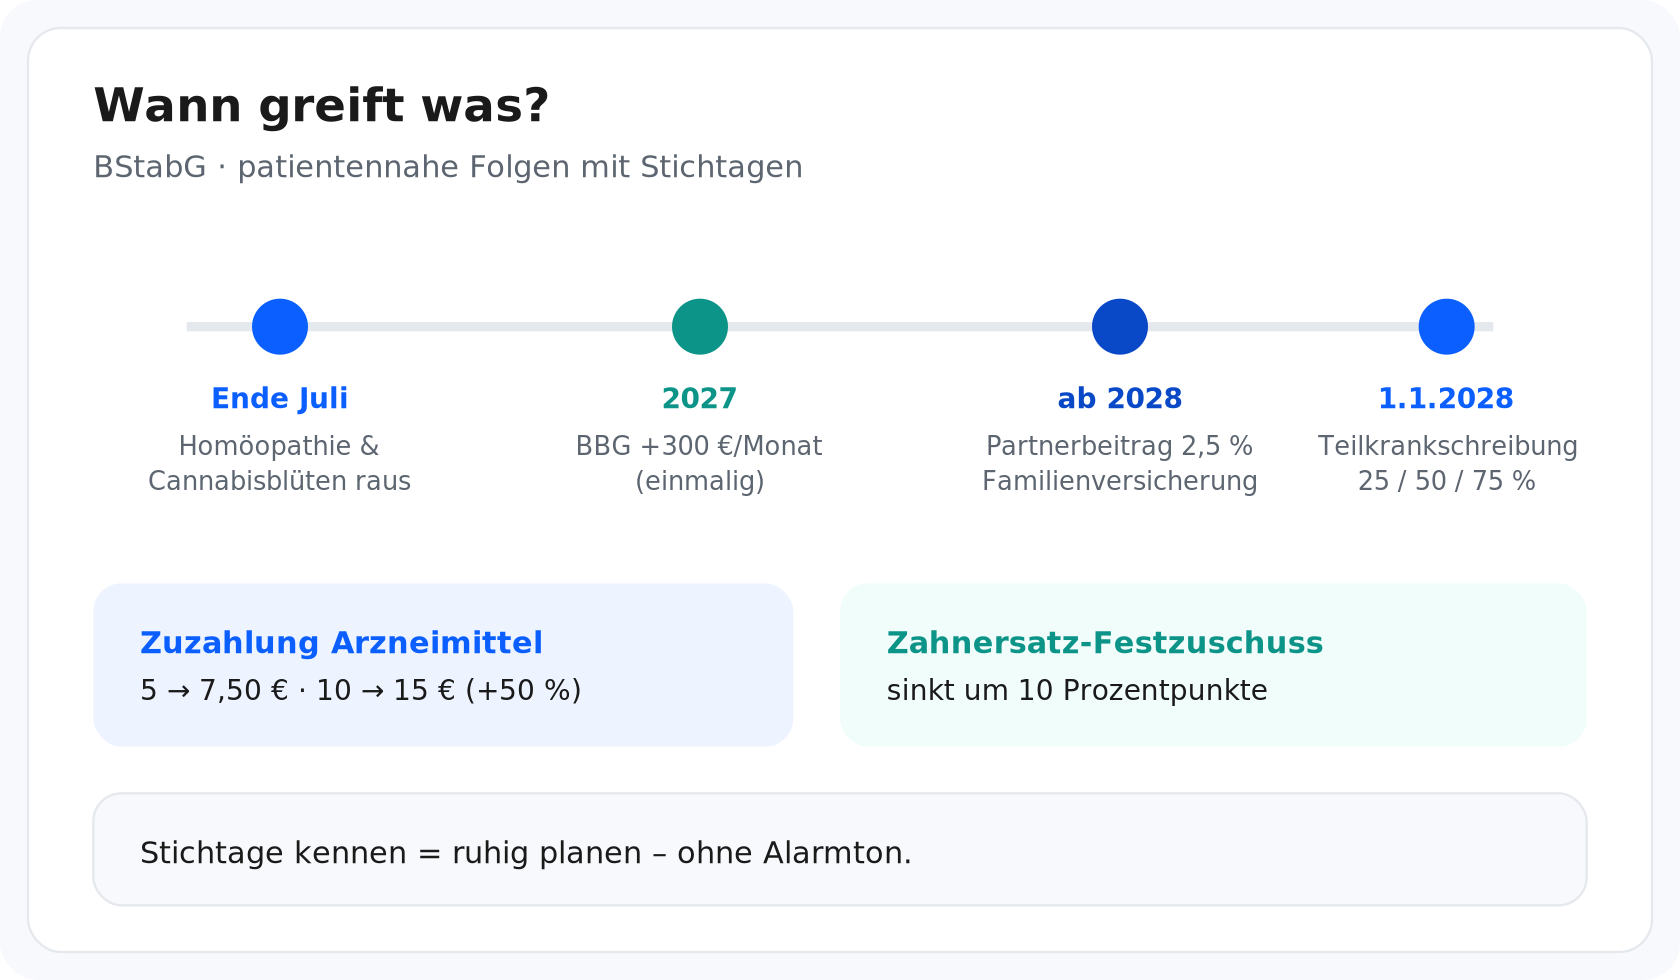
    Kurz gesagt: Manche Änderungen greifen schon oder stehen unmittelbar bevor – höhere Arzneimittel-Zuzahlungen, der Wegfall von Homöopathie und Cannabisblüten aus dem Katalog, der niedrigere Zahnersatz-Festzuschuss und die einmalige Anhebung der Beitragsbemessungsgrenze 2027. Andere folgen gestaffelt ab 2028: der Umbau der Familienversicherung mit Partnerbeitrag und die geplante Teilkrankschreibung. Es geht darum, früh zu wissen, was auf dich zukommt – nicht darum, sich Sorgen zu machen.

    Arzneimittel-Zuzahlung: plus 50 Prozent

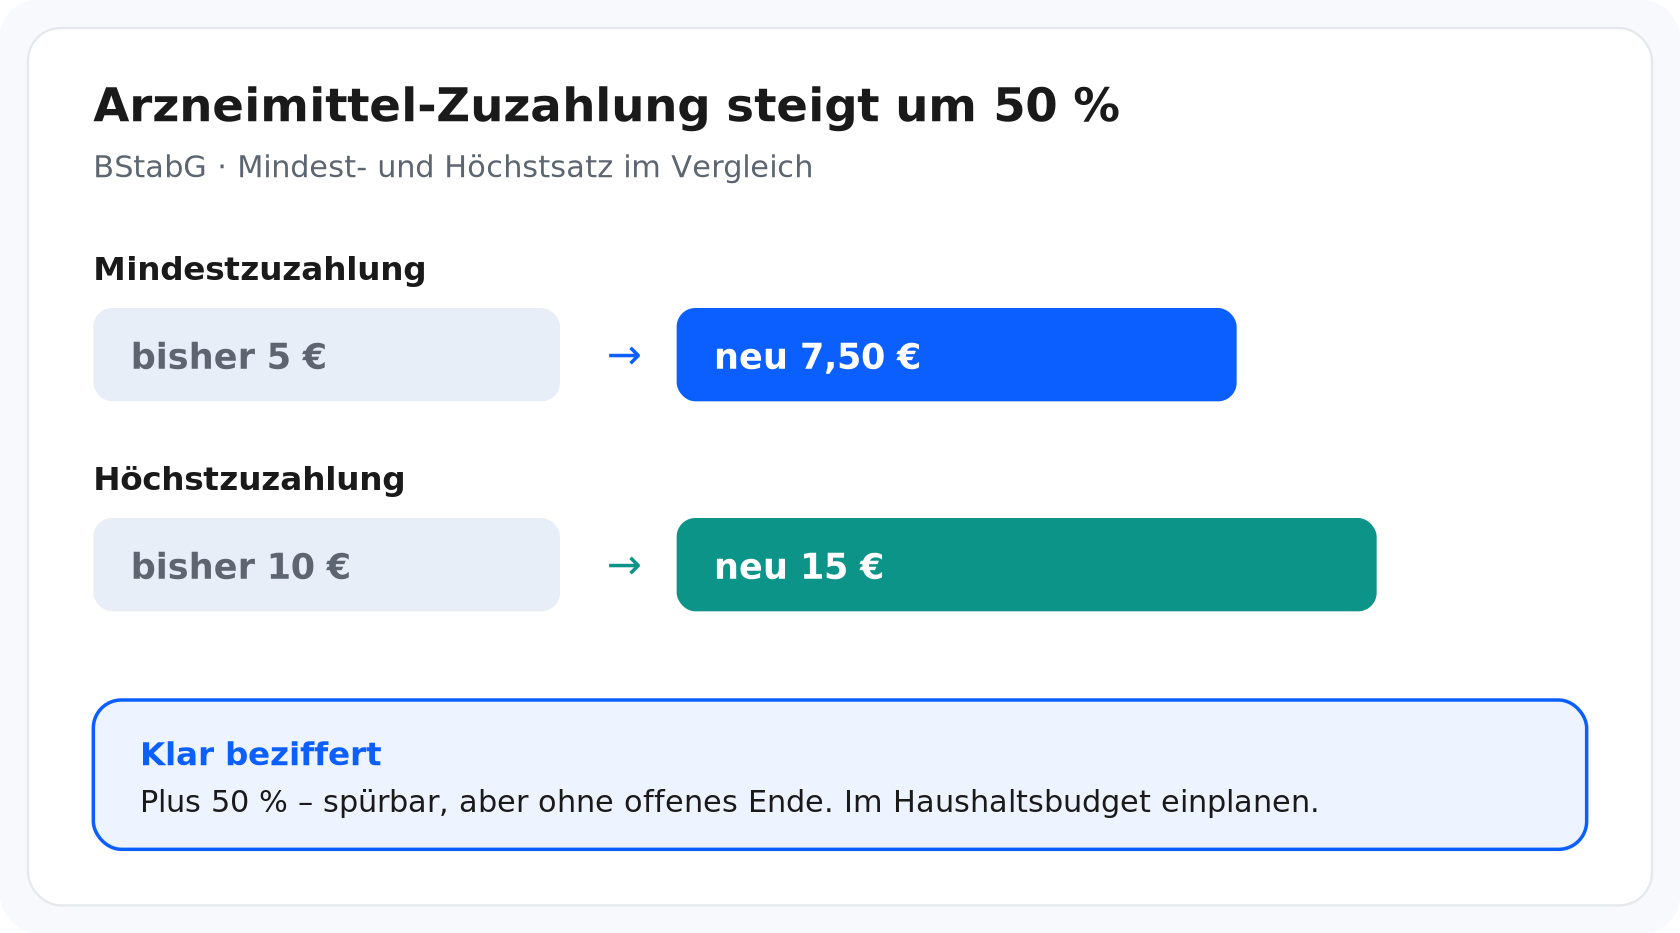
    Eine der greifbarsten Änderungen betrifft die Zuzahlung bei Arzneimitteln. Der bisherige Mindestsatz steigt von 5 auf 7,50 Euro, das Maximum von 10 auf 15 Euro. Das entspricht einer Erhöhung um 50 Prozent.

    Was heißt das praktisch? Bei vielen Packungen zahlst du künftig etwas mehr an der Apothekenkasse – vom bisherigen Minimum 5 Euro auf 7,50 Euro, vom bisherigen Maximum 10 Euro auf 15 Euro. Die Erhöhung ist spürbar (+50 Prozent), aber klar beziffert: kein „offenes Ende“, kein prozentualer Blindflug. Wer regelmäßig Medikamente braucht, sollte den höheren Eigenanteil im Haushaltsbudget einplanen und bei Unsicherheit bei der eigenen Krankenkasse nachfragen. Die wichtigsten Fragen zum Beitragsumfeld findest du auch in der .

    Arzneimittel-Zuzahlung steigt um 50 Prozent – klar beziffert.
    Arzneimittel-Zuzahlung steigt um 50 Prozent – klar beziffert.

    Homöopathie und Cannabisblüten: nicht mehr im Katalog

    Seit Ende Juli sind Homöopathie und Cannabisblüten aus dem GKV-Leistungskatalog heraus. Wer sie weiterhin nutzen möchte, muss die Kosten selbst tragen.

    Für viele Versicherte ändert sich im Alltag nichts, weil sie diese Leistungen sowieso nicht in Anspruch nehmen. Wer sie bisher über die Kasse bezogen hat, sollte das mit Arztpraxis und Krankenkasse klären. Die Botschaft der Reform ist hier eindeutig: Diese beiden Positionen gehören nicht mehr zum Leistungskatalog der gesetzlichen Krankenversicherung.

    Zahnersatz: Festzuschuss sinkt um 10 Prozentpunkte

    Beim Zahnersatz sinkt der Festzuschuss um 10 Prozentpunkte. Der Festzuschuss ist der Betrag, den die Krankenkasse zu Zahnersatz zuschießt.

    Weniger Zuschuss bedeutet: Dein Eigenanteil steigt, wenn du Zahnersatz brauchst. Wer ohnehin einen Heil- und Kostenplan plant, sollte den niedrigeren Zuschuss früh einrechnen und die Kosten mit Zahnarztpraxis und Krankenkasse besprechen.

    Beitragsbemessungsgrenze 2027: einmalig +300 Euro im Monat

    2027 steigt die Beitragsbemessungsgrenze (BBG) einmalig um 300 Euro pro Monat. Die BBG ist die Einkommensgrenze, bis zu der Beiträge zur gesetzlichen Krankenversicherung berechnet werden. Verdienst du darüber, zahlst du für den Teil oberhalb der Grenze keinen zusätzlichen KV-Beitrag.

    Eine höhere BBG bedeutet für Gutverdienende: Ein größerer Teil des Einkommens wird beitragspflichtig – also etwas mehr Beitrag. Für alle unterhalb der bisherigen Grenze ändert sich durch diesen Punkt nichts. Die Anhebung ist als einmaliger Schritt für 2027 beschrieben und gehört zu den Einnahmeeffekten des Gesetzes.

    Familienversicherung ab 2028: Partnerbeitrag 2,5 Prozent

    Ab 2028 wird die Familienversicherung umgebaut: Für Partner:innen gilt ein Partnerbeitrag von 2,5 Prozent – mit Ausnahmen.

    Was du tun kannst: Früh prüfen, ob deine Partnersituation unter die neue Regelung fällt und welche Ausnahmen gelten. Manche Haushalte werden wenig merken, andere sollten den Beitrag im Haushaltsbudget einplanen. Hier lohnt der Blick in die Informationen deiner Krankenkasse, sobald die Umsetzungsdetails kommuniziert werden.

    Teilkrankschreibung ab 1.1.2028: 25, 50 oder 75 Prozent

    Ab dem 1. Januar 2028 ist eine Teilkrankschreibung in Stufen von 25, 50 und 75 Prozent geplant. Statt der klassischen Voll-Arbeitsunfähigkeit soll es möglich werden, krankgeschrieben zu sein und gleichzeitig einen Teil der Arbeitszeit zu arbeiten – gestaffelt in Viertel-, Halb- und Dreiviertel-Schritten.

    Für dich kann das bedeuten: Nach Krankheit oder bei schrittweiser Rückkehr mehr Flexibilität zwischen Schonung und Arbeit. „Krank“ heißt dann nicht nur „0 oder 100 Prozent“ – die Stufen 25/50/75 Prozent sollen den Übergang planbarer machen. Ob und wie die Stufen in deinem Fall greifen, entscheidet die ärztliche Einschätzung; der gesetzliche Rahmen steht ab diesem Datum.

    Stichtage kennen heißt ruhig planen – vom Katalogende Juli bis Teilkrankschreibung 2028.
    Stichtage kennen heißt ruhig planen – vom Katalogende Juli bis Teilkrankschreibung 2028.

    Was du jetzt sinnvollerweise tun kannst

    Du musst nicht alles sofort umstellen. Sinnvoll ist ein ruhiger Check:

    1. Apotheke und Medikamente: Mit den höheren Zuzahlungen (7,50 € bzw. max. 15 €) rechnen.
    2. Zahnersatz: Heil- und Kostenpläne mit dem niedrigeren Festzuschuss neu durchrechnen.
    3. Einkommen nahe der BBG: 2027 die einmalige Anhebung um 300 Euro/Monat einplanen, falls du betroffen bist.
    4. Partnerschaft / Familienversicherung: Ab 2028 den möglichen Partnerbeitrag von 2,5 Prozent und die Ausnahmen klären.
    5. Arbeitsunfähigkeit: Ab 2028 die Option Teilkrankschreibung (25/50/75 %) kennen – falls du oder dein Team sie brauchen.

    Das BStabG ist ein Stabilisierungspaket mit spürbaren, aber überschaubaren Alltagsfolgen: höhere Eigenanteile hier, neue Beitragsregeln dort, mehr Flexibilität bei der Krankschreibung ab 2028. Wer die BStabG-Stichtage kennt – Katalogänderung seit Ende Juli, BBG-Anhebung 2027, Familienversicherung und Teilkrankschreibung ab 2028 – kann ruhig planen, statt überrascht zu werden. Bei konkreten Fragen hilft der Blick auf die Seiten deiner Krankenkasse oder des Bundesgesundheitsministeriums.