Kategorie: Finanzen & Beiträge

  • Zusatzbeitrag 2027: Der Fahrplan bis Dezember und wann du wirklich etwas tun musst

    Zusatzbeitrag 2027: Der Fahrplan bis Dezember und wann du wirklich etwas tun musst

    Der Durchschnitt kommt bis spätestens 1. November. Was du zahlst, steht erst im Brief deiner Kasse.

    Zusatzbeitrag 2027: Bis spätestens 1. November nennt das Ministerium den Durchschnitt, im Dezember entscheiden die Kassen. Der Fahrplan und was du tun musst.

    Im Herbst geht es bei den Krankenkassen ums Geld fürs nächste Jahr. Der Schätzerkreis hat seine Zahlen vorgelegt, jetzt ist das Gesundheitsministerium am Zug, und im Dezember entscheiden die Kassen. Für dich als Versicherten zählt am Ende nur eine Zahl: der Zusatzbeitrag deiner eigenen Kasse. Hier ist der Fahrplan bis zum Jahresende, damit du weißt, wann sich ein Blick lohnt.

    In 30 Sekunden

    Bis spätestens 1. November muss das Bundesgesundheitsministerium den durchschnittlichen Zusatzbeitrag für 2027 im Bundesanzeiger bekannt geben. Dieser Wert ist eine Rechengröße, nicht dein Beitrag. Den eigenen Satz beschließen die Verwaltungsräte der Kassen meist im Dezember. Bis dahin musst du nichts tun. Erhöht deine Kasse, hast du ein Sonderkündigungsrecht.

    Schritt 1: Der Durchschnitt bis 1. November

    Das Gesetz ist hier eindeutig. Nach § 242a SGB V legt das Gesundheitsministerium nach Auswertung der Ergebnisse des Schätzerkreises den durchschnittlichen Zusatzbeitrag für das Folgejahr fest und gibt ihn „jeweils bis zum 1. November eines Kalenderjahres im Bundesanzeiger bekannt“. In diesem Jahr fällt der 1. November auf einen Sonntag. Am Montagmorgen, 26. Oktober, lag die Bekanntmachung noch nicht vor.

    Was der Schätzerkreis Mitte Oktober errechnet hat, haben wir im Artikel zum Zusatzbeitrag 2027 erklärt. Laut Bundesamt für Soziale Sicherung kann das Ministerium bei seiner Festlegung auch Informationen berücksichtigen, die erst nach der Sitzung des Schätzerkreises bekannt geworden sind.
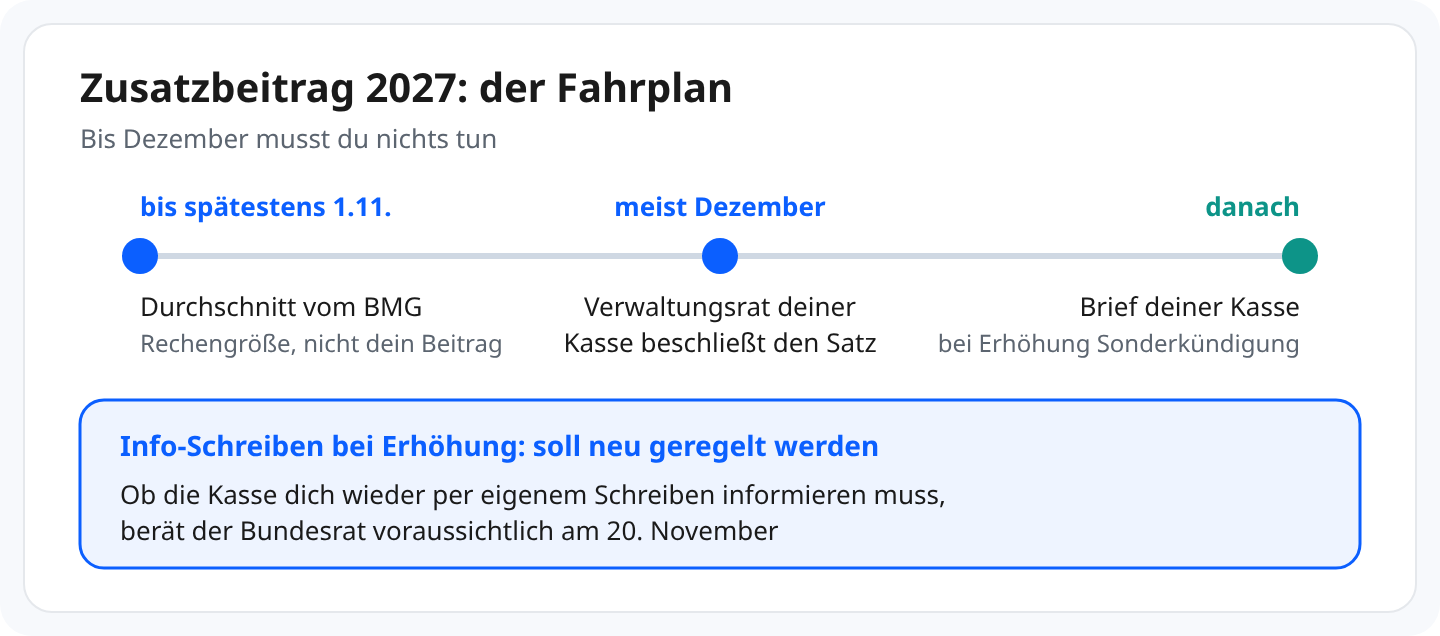
    Schaubild Fahrplan: bis spätestens 1. November Durchschnitt vom Gesundheitsministerium, eine Rechengröße, nicht dein Beitrag. Meist im Dezember beschließt der Verwaltungsrat deiner Kasse den Satz. Danach Brief deiner Kasse, bei Erhöhung Sonderkündigung. Info-Schreiben bei Erhöhung soll neu geregelt werden, Bundesrat voraussichtlich am 20. November.
    Vom Durchschnittswert bis zum Brief deiner Kasse: der Fahrplan bis Dezember.

    Schritt 2: Die Kassen entscheiden im Dezember

    Der Durchschnitt ist eine Orientierung. Wie viel deine Kasse tatsächlich verlangt, legt ihr Verwaltungsrat fest. Laut dem Portal krankenkasseninfo.de tagen viele Gremien im Dezember, etwa bei der Audi BKK am 4. Dezember, bei der Techniker Krankenkasse am 10. Dezember, bei der AOK Bayern am 15. Dezember, bei der TUI BKK am 16. Dezember sowie bei der BKK Public und der HEK am 17. Dezember.

    Einzelne Kassen haben sich schon festgelegt. Die AOK Sachsen-Anhalt etwa bleibt laut krankenkasseninfo.de auch 2027 bei 2,89 Prozent.

    Im Hintergrund schwelt ein weiterer Streit. Der GKV-Spitzenverband hält an seiner Klage gegen den Bund fest. Verbandschef Oliver Blatt sagte der Berliner Morgenpost, für die Versorgung von Menschen in der Grundsicherung fehlten den Kassen „rund zehn Milliarden Euro pro Jahr“. Die Klage läuft im Namen von 79 Kassen weiter. Für deinen Beitrag 2027 heißt das zunächst nichts, es erklärt aber, warum die Finanzlage der Kassen angespannt bleibt.

    Schritt 3: Der Brief deiner Kasse

    Wenn deine Kasse ihren Beitrag erhöht, kannst du mit einem Sonderkündigungsrecht wechseln. Ob die Kasse dich dafür wieder per eigenem Schreiben informieren muss, soll gerade neu gesetzlich geregelt werden; der Bundesrat berät voraussichtlich am 20. November. Den aktuellen Stand erklärt unsere FAQ zur . Alle Grundlagen zum Thema findest du gebündelt in den .

    Was du tun kannst

    • Nichts überstürzen: Vor Dezember steht der Beitrag deiner Kasse in den meisten Fällen nicht fest.
    • Merk dir, wie hoch dein Zusatzbeitrag 2026 ist. Er steht auf der Website deiner Kasse oder in der Übersicht des GKV-Spitzenverbands.
    • Achte im Dezember auf Post, E-Mail und das Postfach in der App deiner Kasse.
    • Erhöht deine Kasse, prüf in Ruhe, ob sich ein Wechsel für dich lohnt.
  • Ab 2027 zahlst du mehr zu: 15 Euro für den Rettungseinsatz, mehr in der Apotheke

    Ab 2027 zahlst du mehr zu: 15 Euro für den Rettungseinsatz, mehr in der Apotheke

    Die Beträge steigen, der Schutz durch die Belastungsgrenze bleibt.

    Zuzahlungen 2027: 15 € für den Rettungseinsatz, in der Apotheke 7,50 bis 15 € je Mittel. Wer viel braucht, ist durch die Belastungsgrenze geschützt.

    Wer regelmäßig Tabletten aus der Apotheke holt, zur Physiotherapie geht oder Inkontinenzhilfen braucht, muss ab dem 1. Januar 2027 mehr aus eigener Tasche bezahlen. Die Zuzahlungen steigen um die Hälfte. Und mit der Notfallreform, die der Bundestag am 15. Oktober beschlossen hat, hat der Bundestag auch festgelegt, was ein Rettungseinsatz künftig kosten soll: 15 Euro. Das klingt erst einmal nach schlechten Nachrichten. Eine gute gibt es aber: Wer sehr viel braucht, ist durch eine feste Obergrenze geschützt.

    In 30 Sekunden

    Ab 2027 kostet ein Medikament in der Apotheke 10 Prozent des Preises, mindestens 7,50 Euro und höchstens 15 Euro. Bisher waren es 5 bis 10 Euro. Für den Rettungseinsatz sollen künftig 15 Euro fällig werden, egal wie teuer der Einsatz wirklich war, und auch mit anschließendem Transport nur einmal. Die Erhöhung ist einmalig, eine jährliche Anpassung gibt es nicht. Kinder und Jugendliche unter 18 sind bei Medikamenten, Heil- und Hilfsmitteln und im Krankenhaus befreit, beim Rettungseinsatz nicht. Niemand zahlt im Jahr mehr als 2 Prozent seines Bruttoeinkommens zu, chronisch Kranke höchstens 1 Prozent.

    Warum die Zuzahlungen steigen

    Die Beträge sind laut Bundesgesundheitsministerium seit 2004 weitgehend gleich geblieben. Mit dem GKV-Beitragssatzstabilisierungsgesetz, das im Juli verkündet wurde, hebt die Politik sie jetzt um 50 Prozent an. Das Gesetz soll die Finanzen der Krankenkassen stabilisieren, und ein Teil davon kommt eben über die Zuzahlungen herein. Ursprünglich wollte die Regierung die Beträge danach jedes Jahr weiter anheben. Diese jährliche Anpassung hat der Bundestag im Juli 2026 gestrichen, es bleibt bei der einmaligen Erhöhung zum 1. Januar 2027.

    Was das in der Apotheke bedeutet

    Die Formel bleibt dieselbe, nur die Grenzen verschieben sich. Ein Beispiel: Kostet ein Medikament 40 Euro, wären 10 Prozent 4 Euro. Weil der Mindestbetrag greift, zahlst du ab 2027 aber 7,50 Euro statt bisher 5 Euro. Bei teuren Mitteln ist bei 15 Euro Schluss, bisher lag die Grenze bei 10 Euro.

    Auch an anderen Stellen wird es teurer. Für einen Tag im Krankenhaus sind ab 2027 15 Euro fällig statt bisher 10 Euro. Bei Heilmitteln wie Physiotherapie und bei häuslicher Krankenpflege zahlst du weiter 10 Prozent der Kosten, dazu kommen künftig 15 Euro je Verordnung.

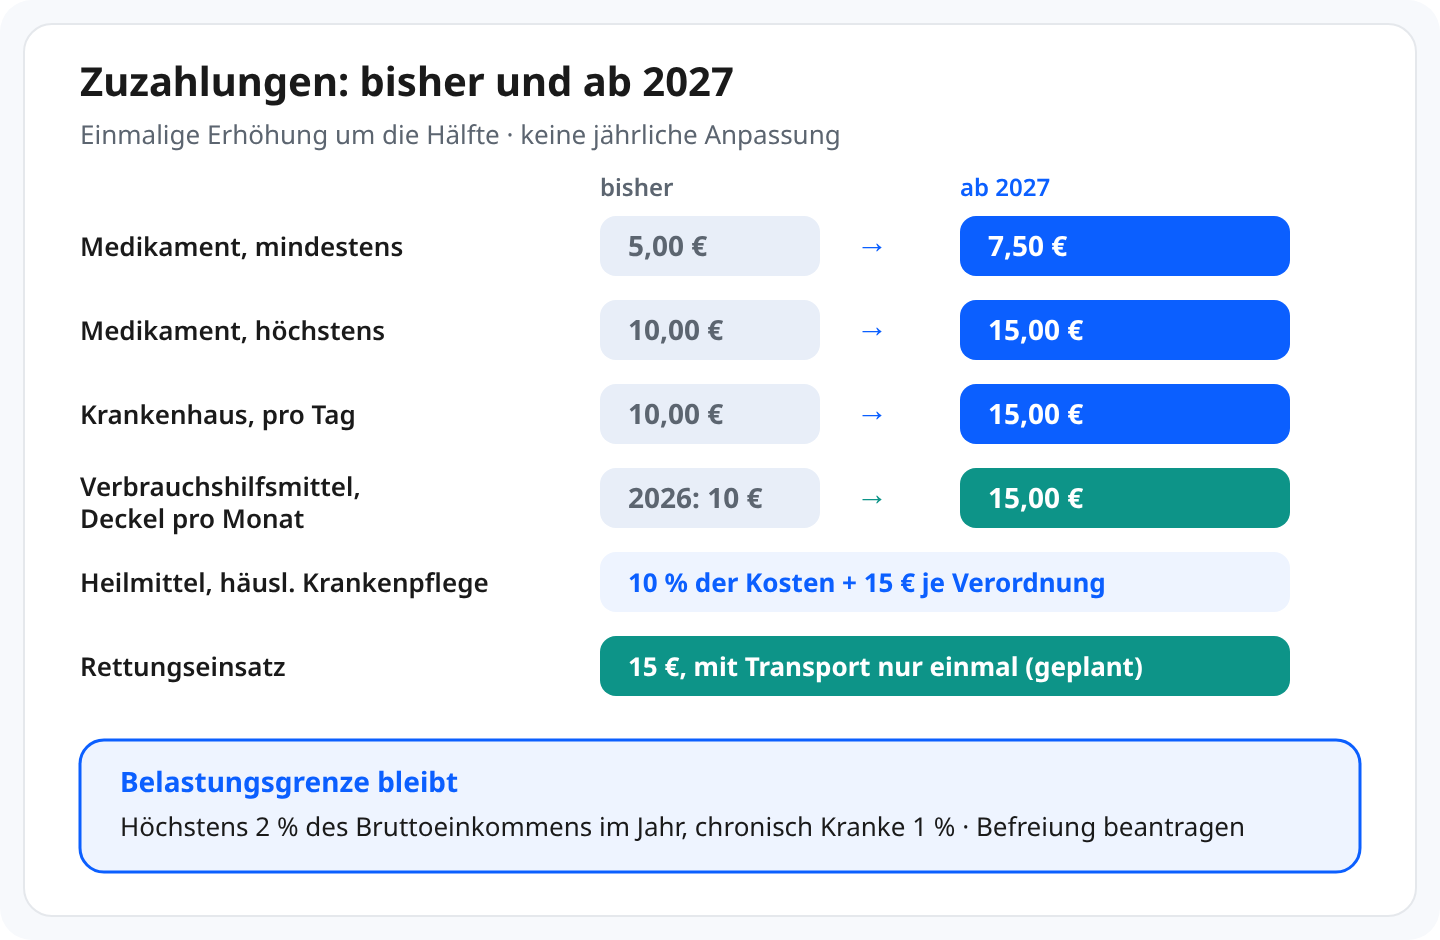
    Schaubild Zuzahlungen bisher und ab 2027: Medikament mindestens 5 statt 7,50 Euro, höchstens 10 statt 15 Euro, Krankenhaus pro Tag 10 statt 15 Euro, Monatsdeckel Verbrauchshilfsmittel 2026 10 Euro, ab 2027 15 Euro, Heilmittel 10 Prozent plus 15 Euro je Verordnung, Rettungseinsatz geplant 15 Euro, mit Transport nur einmal, Belastungsgrenze 2 bzw. 1 Prozent.
    Die wichtigsten Zuzahlungen im Vergleich. Die Belastungsgrenze schützt vor zu hohen Kosten im Jahr.

    Für pflegende Angehörige ist ein Detail wichtig. Bei Hilfsmitteln, die verbraucht werden, etwa Inkontinenzhilfen, gibt es einen Monatsdeckel. Der Bundestag hat hier eine Panne im Gesetz korrigiert: Der Deckel bleibt 2026 bei 10 Euro im Monat und steigt erst ab Januar 2027 auf 15 Euro.

    15 Euro für den Rettungseinsatz

    Der Entwurf der Bundesregierung sah für die Notfallrettung noch 10 Euro vor. Der Gesundheitsausschuss hat den Betrag auf 15 Euro angehoben, damit er zu den übrigen Zuzahlungen passt. Ein Antrag, die Zuzahlung ganz zu streichen, fand im Bundestag keine Mehrheit.

    Für Versicherte steckt darin auch eine Entlastung. Die Notfallrettung wird zur festen Kassenleistung. Laut Gesundheitsministerium ist damit ausgeschlossen, dass Patientinnen und Patienten auf Kosten sitzen bleiben, wenn Rettungsdienst und Krankenkasse über die Rechnung streiten. Das Fachportal antwortING beziffert dieses Risiko bisher auf bis zu 2.000 Euro je Einsatz. Künftig soll der Betrag fest sein.

    Wirst du vor Ort versorgt und danach ins Krankenhaus gebracht, fallen die 15 Euro nur einmal an. Das sieht der Gesetzestext ausdrücklich vor: Folgt auf die Versorgung unmittelbar ein Transport, ist nur eine Zuzahlung für die Notfallrettung insgesamt fällig. Ab wann die neue Zuzahlung gilt, steht noch nicht fest. Der Bundesrat befasst sich voraussichtlich am 20. November mit dem Gesetz, zustimmen muss er nicht.

    Wichtig bleibt: Niemand sollte aus Sorge um 15 Euro zögern, die 112 zu wählen. Bei Lebensgefahr zählt jede Minute. Wann die 112 und wann die 116117 die richtige Nummer ist, erklärt unsere FAQ zu .

    Wer besonders aufpassen sollte

    Am stärksten spüren die Erhöhung Menschen mit Dauermedikation, also viele Rentnerinnen und Rentner und chronisch Kranke. Für sie ist die Belastungsgrenze der wichtigste Schutz. Sie liegt bei 2 Prozent des Bruttoeinkommens des Haushalts im Jahr, bei chronisch Kranken bei 1 Prozent. Wer diese Grenze erreicht, kann sich für den Rest des Jahres befreien lassen. Das passiert aber nicht von allein, du musst es bei deiner Kasse beantragen und die Belege vorlegen.

    Für Familien gilt: Kinder und Jugendliche unter 18 sind bei Medikamenten, Heil- und Hilfsmitteln und im Krankenhaus befreit, beim Rettungseinsatz nicht. Dafür sieht das Gesetz keine Ausnahme vor, auch für Kinder sollen also 15 Euro fällig werden. Die zählen aber zur Belastungsgrenze der Familie. Wer unsicher ist, fragt bei der eigenen Kasse nach. Welche Stichtage aus dem Spargesetz sonst noch wichtig sind, haben wir in der FAQ zu den zusammengestellt.

    Was du tun kannst

    1. Ab Januar alle Quittungen sammeln. Apotheke, Physiotherapie, Krankenhaus: Jeder Beleg zählt für die Belastungsgrenze.
    2. Die eigene Grenze ausrechnen. 2 Prozent vom Bruttoeinkommen des Haushalts, bei chronischer Erkrankung 1 Prozent. So siehst du früh, ob sich ein Befreiungsantrag lohnt.
    3. Bei chronischer Erkrankung die Bescheinigung klären. Für die 1-Prozent-Grenze braucht die Kasse in der Regel einen ärztlichen Nachweis. Sprich deine Praxis rechtzeitig darauf an.
    4. Verbrauchshilfsmittel im Blick behalten. Wer Inkontinenzhilfen bezieht, zahlt 2026 noch höchstens 10 Euro im Monat, ab 2027 höchstens 15 Euro.

    Alle Beträge im Überblick findest du in unserer FAQ zu den . Die Erhöhung lässt sich nicht vermeiden. Wer aber seine Belege sammelt und die Befreiung beantragt, zahlt am Ende nicht mehr als nötig.

  • 2,9 Prozent für 2027: Was die Zahl des Schätzerkreises für deinen Beitrag bedeutet

    2,9 Prozent für 2027: Was die Zahl des Schätzerkreises für deinen Beitrag bedeutet

    Eine Richtzahl, kein Bescheid.

    Zusatzbeitrag 2027: Der Schätzerkreis hält 2,9 Prozent im Schnitt für machbar. Warum deine Kasse trotzdem erhöhen kann und was du bis Dezember prüfst.

    Am Mittwochabend kam die Zahl, auf die viele gewartet haben. Der Schätzerkreis hat die Finanzen der gesetzlichen Krankenversicherung für 2027 durchgerechnet, und das Ergebnis klingt zunächst beruhigend: Der durchschnittliche Zusatzbeitrag kann bei 2,9 Prozent bleiben. Gesundheitsministerin Linnemann sagte, die Regierung habe „unser wichtigstes Ziel erreicht“. Im selben Atemzug nannte sie die Finanzlage aber weiter „angespannt“. Genau zwischen diesen beiden Sätzen liegt das, was für deinen Geldbeutel zählt.

    In 30 Sekunden

    Die 2,9 Prozent sind eine Rechengröße für alle Kassen zusammen, kein Beitrag, den du ab Januar automatisch zahlst. Das Gesundheitsministerium gibt den Wert bis zum 1. November offiziell bekannt. Was du tatsächlich zahlst, legt deine eigene Kasse fest, meist im Dezember. Schon heute verlangen die Kassen im Schnitt etwa 3,1 Prozent, und manche müssen 2027 noch ihre Reserven auffüllen. Eine Erhöhung bei deiner Kasse ist also trotz der stabilen Richtzahl möglich.

    Was der Schätzerkreis gerechnet hat

    Im Schätzerkreis sitzen Fachleute des Bundesgesundheitsministeriums, des Bundesamts für Soziale Sicherung und des GKV-Spitzenverbands. Sie schätzen jedes Jahr im Herbst, wie viel Geld die Kassen im Folgejahr einnehmen und ausgeben. Laut Ministerium sollen die Ausgaben 2027 voraussichtlich um weniger als drei Prozent steigen, nach knapp sieben Prozent in diesem Jahr. Den Unterschied schreibt die Regierung vor allem dem Spargesetz zu, das die Kassen 2027 um bis zu 15 Milliarden Euro entlasten soll.

    Der Verband der Ersatzkassen nennt etwas genauere Zahlen: Die Ausgaben steigen nach der Schätzung um 2,2 Prozent auf 378 Milliarden Euro. Bei den Kassen selbst kommen aber nur 2,0 Prozent mehr an, weil zunächst die Mindestreserve des Gesundheitsfonds aufgefüllt wird. Das ist der erste Hinweis darauf, dass der Spielraum knapp bleibt.

    Warum deine Kasse trotzdem erhöhen kann

    Die 2,9 Prozent sind vor allem ein Orientierungswert. Laut FAZ und dpa liegt der tatsächlich erhobene Zusatzbeitrag schon heute im Schnitt bei 3,1 Prozent, die Spanne unter den 93 Kassen reicht von 2,18 bis 4,39 Prozent. Dazu kommt für alle der allgemeine Beitragssatz von 14,6 Prozent.

    GKV-Spitzenverbandschef Oliver Blatt weist darauf hin, dass Kassen, die ihre vorgeschriebene Mindestrücklage noch nicht erreicht haben, „eventuell einen erhöhten Finanzbedarf“ haben. Als zusätzliches Risiko nennt er die geplante Standortklausel bei Arzneimitteln mit bis zu 1,3 Milliarden Euro. TK-Chef Jens Baas bleibt ebenfalls vorsichtig: Wie sich die Beiträge der einzelnen Kassen entwickeln, „wird sich zeigen“. Der Grünen-Gesundheitspolitiker Janosch Dahmen erwartet laut Rheinischer Post, dass Versicherte tatsächlich „mindestens 3,1 Prozent“ zahlen werden.

    Für dich heißt das: Liegt deine Kasse heute deutlich über dem Schnitt, ist das noch kein Zeichen, dass sie weiter erhöht. Liegt sie darunter, ist das keine Garantie, dass es so bleibt. Entscheidend ist ihre eigene Finanzlage.

    Was eine Erhöhung in Euro bedeutet

    Du kannst dir den Effekt einer Änderung selbst ausrechnen. Als Angestellte oder Angestellter trägst du die Hälfte des Zusatzbeitrags, die andere Hälfte zahlt dein Arbeitgeber. Die Rechnung lautet: Bruttolohn mal Zusatzbeitrag geteilt durch zwei. Steigt der Zusatzbeitrag zum Beispiel um 0,2 Prozentpunkte, macht das bei 3.000 Euro brutto für dich rund 3 Euro im Monat aus. Das ist eine reine Rechenhilfe, kein Hinweis auf den Satz einer bestimmten Kasse.

    Als Rentnerin oder Rentner zahlst du den Zusatzbeitrag ebenfalls, die Rentenversicherung übernimmt die Hälfte. Selbstständige tragen ihn allein, bei ihnen schlägt jede Änderung also doppelt so stark durch. Mitversicherte Kinder und Ehepartner ohne eigenes Einkommen kosten weiterhin nichts extra.

    Und wenn deine Kasse erhöht?

    Dann hast du ein Sonderkündigungsrecht. Du kannst bis zum Ende des Monats kündigen, ab dem der höhere Beitrag erstmals gilt, bei einer Erhöhung zum 1. Januar also bis Ende Januar. Die neue Kasse übernimmt die Kündigung für dich. Gute Nachricht dazu: Nach den Änderungen am Spargesetz, über die der Bundestag heute abstimmen soll, müssen Kassen dich wieder persönlich informieren, wenn sie den Zusatzbeitrag anheben. Was bis dahin gilt, steht in unserer FAQ zur . Einen Überblick über alle Fragen rund um den Beitrag findest du in unserer .

    Was du tun kannst

    1. Die 2,9 Prozent als Orientierung lesen. Sie sagen etwas über die Gesamtlage, nicht über deine Abrechnung ab Januar.
    2. Deinen heutigen Satz notieren. Er steht auf der Website deiner Kasse oder auf der Gehaltsabrechnung. Im Dezember siehst du dann sofort, ob sich etwas ändert.
    3. Im Dezember auf Post oder die App achten. Dort erfährst du den Satz für 2027 und kannst ihn mit anderen Kassen vergleichen.
    4. Erst dann über einen Wechsel entscheiden. Ein Vergleich lohnt sich, wenn alle Sätze feststehen, und neben dem Preis zählen auch Service und Zusatzleistungen.

    Die Zahl vom Mittwoch nimmt etwas Druck aus der Debatte, die Rechnung für 2027 schreibt aber jede Kasse selbst. Sobald die Kassen ihre Sätze beschließen, ordnen wir sie für dich ein.

  • Entscheidungswoche für deinen Beitrag: Was Mittwoch und Donnerstag für Versicherte klären

    Entscheidungswoche für deinen Beitrag: Was Mittwoch und Donnerstag für Versicherte klären

    Mittwoch kommt eine Richtzahl. Deine Rechnung kommt später.

    Zusatzbeitrag 2027: Mittwoch kommt die Prognose, Donnerstag stimmt der Bundestag ab. Was die Woche klärt, was offen bleibt und was du jetzt prüfen kannst.

    Wer auf seinen Gehaltszettel oder seine Rentenmitteilung schaut, sieht den Zusatzbeitrag meist nur als kleine Zahl hinter dem Komma. Diese Woche entscheidet mit, wie groß sie 2027 wird. Am Mittwoch legt der Schätzerkreis seine Finanzprognose für die gesetzliche Krankenversicherung vor, am Donnerstag soll der Bundestag die letzten Änderungen am Spargesetz beschließen. Für die rund 58,6 Millionen beitragszahlenden Kassenmitglieder wird damit greifbarer, ob zum 1. Januar Erhöhungen drohen. Eine fertige Antwort für deine eigene Kasse gibt es diese Woche allerdings noch nicht.

    In 30 Sekunden

    Mittwoch kommt eine Prognose, keine Beitragsrechnung. Auf ihrer Grundlage legt das Gesundheitsministerium bis zum 1. November einen durchschnittlichen Zusatzbeitrag fest, der als Orientierung dient. Was du tatsächlich zahlst, entscheidet deine Kasse selbst, meist im November oder Dezember. Am Donnerstag geht es um Nachbesserungen am Sparpaket, darunter die Rückkehr des persönlichen Hinweises bei einer Beitragserhöhung. Endgültig ist das erst nach dem Bundesrat am 20. November.

    Warum der Mittwoch so viel Aufmerksamkeit bekommt

    Jeden Herbst rechnen Fachleute des Gesundheitsministeriums, des Bundesamts für Soziale Sicherung und des GKV-Spitzenverbands im sogenannten Schätzerkreis durch, wie sich Einnahmen und Ausgaben der Kassen im Folgejahr entwickeln. Dabei können auch frische Gesetzespläne berücksichtigt werden, solange sie mehr sind als bloße Absichtserklärungen. Diesmal ist die Prognose auch ein Realitätscheck für das Sparpaket der Koalition.

    Das Paket soll laut einem Bericht des Haushaltsausschusses mit kalkulierten Einsparungen von 18,8 Milliarden Euro eine ebenso große Finanzlücke schließen, ohne zusätzlichen Puffer für Unvorhergesehenes. Die Kassen warnen, es gebe „kein Millimeter Spielraum“. Ob die Rechnung aufgeht, zeigt sich am Mittwoch zum ersten Mal in Zahlen.

    Was „stabil“ eigentlich bedeutet

    Die Politik hat sich ein Ziel gesetzt: Der durchschnittliche Zusatzbeitrag soll bei 2,9 Prozent bleiben. Das ist der Wert, den das Ministerium für dieses Jahr als Orientierung festgelegt hatte. Tatsächlich verlangen die Kassen laut WirtschaftsWoche im Schnitt aber schon 3,1 Prozent, und die Spanne unter den 93 Kassen reicht von 2,18 bis 4,39 Prozent. Dazu kommt der allgemeine Beitragssatz von einheitlich 14,6 Prozent, den du dir mit deinem Arbeitgeber teilst.

    Wichtig für deine Erwartung: Manche Kassen müssen ihre Reserven auf ein vorgeschriebenes Mindestniveau auffüllen. Diesen Bedarf rechnet der Schätzerkreis ausdrücklich nicht ein. Selbst wenn die Prognose am Mittwoch beruhigend ausfällt, kann deine Kasse also trotzdem erhöhen. Umgekehrt muss eine hohe Durchschnittszahl nicht heißen, dass genau deine Kasse teurer wird.

    Was der Bundestag am Donnerstag beschließen soll

    Die Koalition hat noch Änderungen am Sparpaket vorgelegt. Sie sollen an das Gesetz zur Notfallreform angehängt werden, über das der Bundestag voraussichtlich am Donnerstag abstimmt; der Gesundheitsausschuss berät am Mittwoch abschließend. Unter anderem sollen Kliniken 550 Millionen Euro mehr bekommen als zunächst geplant, und Ausgabenbremsen etwa bei der Psychotherapie sollen gelockert werden. Gegenfinanziert werden soll das durch weitere Sparmaßnahmen.

    Für dich als Mitglied ist ein Punkt besonders praktisch. Seit dem 30. Juli müssen Kassen dich nicht mehr persönlich informieren, wenn sie den Zusatzbeitrag erhöhen. Nach einem Änderungsantrag des Ministeriums soll diese Pflicht zurückkommen. Neu wäre, dass die Info auch digital kommen darf, etwa über das Kundenportal oder die App deiner Kasse, aber nur, wenn du diesem Kontaktweg zugestimmt hast. Ohne Zustimmung bleibt es beim Brief. Wie die Lage bis zum Beschluss aussieht, erklärt unsere FAQ zur .

    Was das für dich heißt, je nach Lebenslage

    Bist du angestellt, teilst du den Zusatzbeitrag mit deinem Arbeitgeber. Eine Erhöhung um wenige Zehntelpunkte macht im Monat meist einen kleinen, aber spürbaren Betrag aus. Als Rentnerin oder Rentner zahlst du den Zusatzbeitrag ebenfalls; die Rentenversicherung trägt dabei die Hälfte. Für Familien gilt: Mitversicherte Kinder kosten nichts extra, entscheidend ist der Beitrag der Person, die Mitglied ist.

    Wenn du ohnehin über einen Wechsel nachdenkst, ist jetzt die Zeit zum Beobachten, nicht zum Handeln. Ein Wechsel lohnt sich erst, wenn die neuen Beiträge der Kassen für 2027 feststehen. Erhöht deine Kasse, hast du ein Sonderkündigungsrecht. Welche Stichtage aus dem Spargesetz sonst noch wichtig sind, haben wir in unserer FAQ zu den zusammengetragen.

    Was du tun kannst

    1. Am Mittwoch die Zahl richtig einordnen. Die Prognose ist eine Richtgröße für alle Kassen, nicht der Beitrag, den du ab Januar zahlst.
    2. Den aktuellen Beitrag deiner Kasse notieren. Er steht auf der Website der Kasse oder auf deiner Gehaltsabrechnung. So erkennst du später sofort, ob sich etwas ändert.
    3. Die Einwilligung in der Kassen-App prüfen. Wenn du Post lieber digital bekommst, schau nach, ob du dem digitalen Kontaktweg zugestimmt hast. Sonst kommt, falls die Regel beschlossen wird, der Brief.
    4. Mit dem Wechsel bis November oder Dezember warten. Erst dann stehen die Beiträge 2027 fest und ein Vergleich wird belastbar.

    Diese Woche bringt Klarheit über die große Linie, aber noch nicht über deine eigene Abrechnung. Sobald die Prognose vorliegt, ordnen wir sie für dich ein und erklären, was die Zahl für deinen Beitrag bedeutet.

  • Jetzt beschlossen: Wer gut verdient, zahlt 2027 rund 100 Euro mehr im Monat

    Jetzt beschlossen: Wer gut verdient, zahlt 2027 rund 100 Euro mehr im Monat

    Die Grenze steigt auf 6.375 Euro. Für die meisten ändert sich nichts.

    Beitragsbemessungsgrenze 2027: Kabinett beschließt 6.375 Euro im Monat. Gutverdiener zahlen knapp 102 Euro mehr, Kinderlose mehr. Betrifft es dich?

    Am Montag stand die Zahl noch im Entwurf, seit Mittwoch ist sie vom Kabinett beschlossen: Die Beitragsbemessungsgrenze in der gesetzlichen Krankenversicherung steigt 2027 von 5.812,50 auf 6.375 Euro im Monat. Das Bundeskabinett hat die jährliche Rechengrößenverordnung des Arbeitsministeriums am 7. Oktober gebilligt, berichtet Reuters. Wer gut verdient, zahlt damit ab Januar spürbar mehr. Für die große Mehrheit der Versicherten ändert sich dagegen nichts.

    In 30 Sekunden

    Betroffen ist nur, wer schon heute mehr als 5.812,50 Euro brutto im Monat verdient. Für Beschäftigte mit einem Kind und einem Einkommen über allen neuen Grenzen rechnet Reuters mit knapp 102 Euro mehr Abzügen im Monat, also gut 1.220 Euro im Jahr. Kinderlose könnten auf rund 124 Euro kommen, weil zusätzlich ihr Pflege-Zuschlag steigen soll. Der Bundesrat muss der Verordnung noch zustimmen, das gilt laut FOCUS als Formsache. Offen bleibt der Zusatzbeitrag 2027.

    Was genau beschlossen wurde

    Die ist die Schwelle, bis zu der dein Einkommen beitragspflichtig ist. Was darüber liegt, bleibt frei. Normalerweise wächst sie mit den Löhnen, für 2027 ist das Plus der Bruttolöhne von 2025 maßgeblich, und das lag bei 4,38 Prozent. In der Krankenversicherung kommt diesmal eine Sonderanhebung um 300 Euro im Monat obendrauf. Sie stammt aus dem Sparpaket, mit dem die Koalition Finanzlücken der Kassen schließen will.

    Auch in der Renten- und Arbeitslosenversicherung steigt die Grenze, von 8.450 auf 8.850 Euro im Monat. Die Versicherungspflichtgrenze, ab der ein Wechsel in die private Krankenversicherung möglich ist, wird laut Reuters ebenfalls über die Lohnentwicklung hinaus angehoben. Im Entwurf standen dafür 84.150 Euro im Jahr.

    Einen Haken gibt es bei der Pflege. Dass die Pflege-Grenze ebenfalls auf 6.375 Euro steigt, steht nicht in dieser Verordnung, sondern im Entwurf des Pflegeneuordnungsgesetzes PNOG. Das Kabinett hat es Ende September beschlossen, der Bundestag muss aber noch zustimmen. Was das PNOG sonst vorsieht, erklärt unsere FAQ .

    So kommen die rund 100 Euro zustande

    Die Reuters-Rechnung geht von einer Person aus, die gesetzlich versichert ist, ein Kind hat und auch 2027 über allen neuen Grenzen verdient. Unterstellt ist ein Zusatzbeitrag von 2,9 Prozent, sonst bleiben alle Beitragssätze gleich. Dann ergeben sich über Kranken-, Pflege-, Renten- und Arbeitslosenversicherung zusammen knapp 102 Euro mehr Abzüge im Monat. Der Arbeitgeber zahlt in der Regel noch einmal knapp 102 Euro, zusammen sind es rund 203 Euro.

    Die Rechnung ist ein Beispiel für den Maximalfall. Wer nur knapp über der alten Grenze verdient, zahlt lediglich auf den Teil seines Gehalts mehr, der zwischen 5.812,50 Euro und seinem Brutto liegt, und kommt entsprechend günstiger weg. Die vollen knapp 102 Euro erreicht nur, wer 2027 auch über der neuen Rentengrenze von 8.850 Euro liegt.

    Für Kinderlose wird es teurer. Mit dem PNOG soll ihr Zuschlag zur Pflegeversicherung zum Jahreswechsel von 0,6 auf 0,9 Prozentpunkte steigen. Wer oberhalb aller Grenzen verdient, käme damit laut Reuters auf rund 124 Euro Mehrbelastung im Monat gegenüber 2026. Der höhere Zuschlag trifft alle kinderlosen Beschäftigten, nicht nur Gutverdiener, steht aber unter dem Vorbehalt des Bundestagsbeschlusses.

    Wen es wie trifft

    Bist du Single und verdienst gut, ohne Kinder zu haben, gehörst du zu denen, die am stärksten belastet werden: höhere Grenze plus höherer Pflege-Zuschlag. In Familien, in denen eine Person allein ein hohes Gehalt bezieht, schlägt die Anhebung voll auf dieses eine Einkommen durch. Bei Paaren, in denen beide unter der Grenze liegen, ändert sich nichts, denn die Grenze gilt für jedes Einkommen einzeln.

    Freiwillig versicherte Selbstständige tragen ihren Krankenkassenbeitrag ohne Arbeitgeberanteil. Liegt ihr Einkommen an der Grenze, steigt ihr Höchstbeitrag entsprechend deutlicher. Für die meisten Rentnerinnen und Rentner und für Beschäftigte mit mittlerem Einkommen hängt die Kassenrechnung 2027 dagegen vor allem am Zusatzbeitrag ihrer Kasse.

    Der ist die zweite große Unbekannte. Der Schätzerkreis tagt am 13. und 14. Oktober, bis zum 1. November gibt das Gesundheitsministerium den Durchschnitt für 2027 bekannt. Erhöht deine Kasse danach ihren Satz, hast du ein Sonderkündigungsrecht nach § 175 Abs. 4 SGB V. Der Wechsel selbst ist unkompliziert: Du meldest dich bei der neuen Kasse an, sie kümmert sich um die Kündigung. Rechenbeispiele und Wechselfragen haben wir im gesammelt.

    Was du tun kannst

    1. Eine anstehende Gehaltserhöhung mitdenken. Rutschst du 2027 über die alte Grenze, zahlst du auf das zusätzliche Einkommen bis 6.375 Euro ebenfalls Beiträge.
    2. Die Januar-Abrechnung prüfen. Verdienst du mehr, sollten dort höhere Abzüge für Kranken- und Pflegeversicherung auftauchen, bei sehr hohem Einkommen auch für die Rente.
    3. Elterneigenschaft nachweisen. Hast du Kinder, sollte dein Arbeitgeber das wissen, damit dir der Kinderlosen-Zuschlag nicht berechnet wird.
    4. Als Selbstständige Rücklagen anpassen. Wer freiwillig versichert ist, plant die höheren Vorauszahlungen besser jetzt schon ein.

    Die neue Grenze ist für Gutverdiener eine feste Größe für 2027. Wie viel du am Ende wirklich zahlst, entscheidet sich aber erst, wenn deine Kasse im Dezember ihren Zusatzbeitrag nennt.

  • Beiträge 2027: Was schon feststeht – und was der Schätzerkreis Mitte Oktober entscheidet

    Beiträge 2027: Was schon feststeht – und was der Schätzerkreis Mitte Oktober entscheidet

    Die Bemessungsgrenze steigt. Der Zusatzbeitrag ist noch offen.

    Beiträge 2027: Schätzerkreis tagt Mitte Oktober, Zusatzbeitrag kommt bis 1.11. Bemessungsgrenze laut Entwurf 6.375 € im Monat – was das für dich heißt.

    In den nächsten Wochen entscheidet sich, was gesetzliche Krankenversicherung 2027 kostet. Mitte Oktober rechnet der GKV-Schätzerkreis Einnahmen und Ausgaben für das kommende Jahr durch, bis zum 1. November gibt das Bundesgesundheitsministerium den durchschnittlichen Zusatzbeitrag bekannt. Eine Zahl steht dagegen schon im Entwurf: Die Beitragsbemessungsgrenze soll auf 6.375 Euro im Monat steigen. Wer gut verdient, zahlt damit 2027 in jedem Fall mehr – selbst wenn die eigene Kasse den Beitragssatz nicht anhebt.

    In 30 Sekunden

    Der Schätzerkreis muss seine Prognose laut Gesetz bis zum 15. Oktober vorlegen (§ 220 SGB V). Genannt werden als Termine der 13./14. bzw. der 14./15. Oktober. Für 2026 lag der amtliche Durchschnitt bei 2,9 Prozent, tatsächlich erhoben haben die Kassen Anfang 2026 im Schnitt rund 3,13 Prozent. Prognosen für 2027 reichen von etwa 3,3 bis 3,9 Prozent – das sind Schätzungen von Instituten und Verbänden, keine amtlichen Werte. Fest im Referentenentwurf der Rechengrößenverordnung des Arbeitsministeriums: Bemessungsgrenze 76.500 Euro im Jahr (6.375 Euro im Monat) inklusive einer einmaligen Sonderanhebung um 300 Euro im Monat, Versicherungspflichtgrenze 84.150 Euro im Jahr. Kabinett und Bundesrat müssen noch zustimmen.

    Was der Schätzerkreis eigentlich macht

    Im Schätzerkreis sitzen Fachleute des Gesundheitsministeriums, des Bundesamts für Soziale Sicherung und des GKV-Spitzenverbands. Sie schätzen, wie viel Geld 2027 über Beiträge und Bundeszuschuss hereinkommt und wie viel Kassen für Behandlungen, Medikamente und Kliniken ausgeben müssen. Aus der Lücke ergibt sich der durchschnittliche Zusatzbeitrag, den das Ministerium bis Anfang November veröffentlicht.

    Diesmal wartet die Runde auf die Politik. Das Spargesetz BStabG soll 2027 rund 18,8 Milliarden Euro Entlastung bringen, die geplanten Nachbesserungen sollen vor der Sitzung stehen. Was im Oktober beschlossen wird, fließt also direkt in die Rechnung. Die Fristen aus dem BStabG haben wir in der FAQ gesammelt.

    Der Durchschnitt ist nicht dein Beitrag

    Der amtliche Durchschnittswert ist eine Orientierung. Was du zahlst, legt deine eigene Kasse fest, meist zum 1. Januar. Sie kann darunter oder darüber liegen. 2026 hat sich gezeigt, wie weit beides auseinanderliegen kann: Viele Kassen lagen deutlich über dem amtlichen Wert. Das politische Ziel für 2027 heißt Stabilität. Ob es erreicht wird, hängt von den Zahlen im Oktober und vom Kurs jeder einzelnen Kasse ab.

    Einen Überblick über Zusatzbeiträge, Rechenbeispiele und Wechselfragen findest du in unserem .

    Die Bemessungsgrenze: der leise Kostentreiber

    Die ist die Einkommensschwelle, bis zu der Beiträge zur Kranken- und Pflegeversicherung berechnet werden. Alles darüber bleibt beitragsfrei. Steigt die Grenze, zahlen alle, die darüber oder knapp darunter verdienen, auf einen größeren Teil ihres Gehalts Beiträge. 2026 liegt sie bei 5.812,50 Euro im Monat. Laut Entwurf kämen also 562,50 Euro beitragspflichtiges Einkommen im Monat hinzu, mehr als sonst üblich, weil eine einmalige Sonderanhebung um 300 Euro eingerechnet ist.

    Für Singles und Paare mit hohem Einkommen und für freiwillig versicherte Selbstständige ist dieser Effekt oft spürbarer als ein paar Zehntelpunkte beim Zusatzbeitrag. Auch die Versicherungspflichtgrenze steigt laut Entwurf von heute 77.400 auf 84.150 Euro im Jahr. Wer über einen Wechsel in die private Krankenversicherung nachdenkt, muss also mehr verdienen. Für Minijobs nennen Berichte eine neue Grenze von 633 Euro.

    Wenn deine Kasse teurer wird

    Hebt deine Krankenkasse den Zusatzbeitrag an, hast du ein Sonderkündigungsrecht. Nach § 175 Abs. 4 SGB V kannst du bis zum Ende des Monats kündigen, ab dem der höhere Beitrag gilt. Erhöht die Kasse zum 1. Januar, hast du also bis Ende Januar Zeit. Du meldest dich dafür einfach bei der neuen Kasse an, sie erledigt den Rest. Der Wechsel wird zum Ende des übernächsten Monats wirksam, bis dahin zahlst du den höheren Beitrag. Die übliche Bindung von zwölf Monaten gilt in diesem Fall nicht.

    Ob du rechtzeitig per Brief oder App erfährst, dass es teurer wird, hängt von der geplanten Nachbesserung des BStabG ab. Bis die beschlossen ist, lohnt der eigene Blick auf die Website deiner Kasse im Dezember.

    Was du tun kannst

    1. Termine vormerken. Schätzerkreis Mitte Oktober, Bekanntgabe des Durchschnitts bis 1. November, eigener Kassensatz meist im Dezember.
    2. Aktuellen Zusatzbeitrag notieren. So siehst du im Dezember auf einen Blick, ob und wie stark deine Kasse anhebt.
    3. Bei hohem Einkommen nachrechnen. Liegst du über der Grenze, plane 2027 höhere Abzüge ein, auch ohne Beitragserhöhung. Selbstständige passen am besten früh ihre Rücklagen an.
    4. Vor einem Wechsel vergleichen. Nicht nur auf Zehntelpunkte schauen: Leistungen, Service und Zusatzangebote müssen zu deiner Lebenslage passen.

    Unterm Strich: Die höhere Bemessungsgrenze ist so gut wie sicher, beim Zusatzbeitrag sind alle Zahlen bis Anfang November Prognosen. Wer jetzt seinen aktuellen Stand kennt, kann im Dezember in Ruhe entscheiden.

  • Linnemann will Info-Pflicht bei Zusatzbeitrag zurück – was du bis dahin tun kannst

    Linnemann will Info-Pflicht bei Zusatzbeitrag zurück – was du bis dahin tun kannst

    Info-Pflicht zurück – bis dahin selbst checken.

    Gesundheitsminister Linnemann will die erst Ende Juli gestrichene Informationspflicht der Krankenkassen bei Zusatzbeitragserhöhungen wieder einführen – digital per App oder schriftlich. Bis ein Gesetz steht, bleibst du selbst in der Pflicht: Zusatzbeitrag checken, Fristen kennen, Sonderkündigung nutzen.

    Gesundheitsminister Linnemann will die erst Ende Juli gestrichene Informationspflicht der Krankenkassen bei Zusatzbeitragserhöhungen wieder einführen – digital per App oder schriftlich. Bis ein Gesetz steht, bleibst du selbst in der Pflicht: Zusatzbeitrag checken, Fristen kennen, Sonderkündigung nutzen.

    Am 19. September 2026 meldet die Rheinische Post (übernommen u. a. von dpa, Deutschlandfunk und ZDF): Bundesgesundheitsminister Carsten Linnemann (CDU) will die kürzlich gestrichene Pflicht der gesetzlichen Krankenkassen, dich bei einer Erhöhung des Zusatzbeitrags aktiv zu informieren, im Kern wieder einführen. „Beitragssätze sind entscheidende Informationen für die Versicherten“, sagte er dem Blatt. Die Kassen sollten ihre Mitglieder „auch in Zukunft individuell informieren müssen, etwa digital per Krankenkassen-App oder schriftlich.“ Es gehe um das Vertrauen der Versicherten in ihre Kasse.

    Für dich ist das eine politische Kehrtwende – aber noch kein neues Gesetz. Bis dahin gilt: Niemand muss dich gesondert anschreiben.

    Was Ende Juli gestrichen wurde

    Mit dem GKV-Beitragssatzstabilisierungsgesetz (BStabG) entfiel zum 30. Juli 2026 die Pflicht der Krankenkassen, Mitglieder bei einer Erhöhung des gesondert zu informieren. Was der für dich heißt, erklären wir im FAQ. Im parlamentarischen Verfahren wurde die Regelung in § 175 Abs. 4 SGB V gestrichen. Begründet wurde das mit Entbürokratisierung und Einsparungen: Bis dahin mussten Kassen Millionen Briefe drucken und versenden; Branchenschätzungen sprechen von ein bis zwei Euro pro Schreiben.

    Wichtig für dich: Das Sonderkündigungsrecht bei Erhöhung des Zusatzbeitrags wurde nicht abgeschafft. Erhöht deine Kasse den Satz, entfällt die übliche Bindung von mindestens zwölf Monaten. Du musst die Kündigung aber bis zum Ende des Monats einreichen, in dem der höhere Zusatzbeitrag erstmals gilt. Verpasst du diesen Stichtag, greift das Sonderrecht für diese Erhöhung nicht mehr.

    Warum Verbraucherschützer Alarm schlagen

    Ohne Brief oder App-Hinweis merken viele Versicherte eine Erhöhung erst an der Lohnabrechnung – oft erst am Monatsende, wenn die Kündigungsfrist schon fast oder ganz abgelaufen ist. Der Verbraucherzentrale Bundesverband (vzbv) hatte die Streichung scharf kritisiert und die Wiedereinführung gefordert.

    Eine repräsentative forsa-Befragung im Auftrag des vzbv (veröffentlicht am 11. September 2026) zeigt das Ausmaß: 76 Prozent der gesetzlich Versicherten wussten nicht, dass die Informationspflicht weggefallen ist. 72 Prozent finden den Wegfall vollkommen falsch, weitere 22 Prozent eher falsch. Als angemessenen Weg halten 84 Prozent eine Information ausschließlich per Brief; nur 9 Prozent halten eine reine Website-Meldung für ausreichend. Vorständin Ramona Pop sprach von einem „Unding“ und davon, dass das Sonderkündigungsrecht damit faktisch ausgehöhlt werde.

    Linnemann: App oder Brief – aber noch ohne Zeitplan

    Laut Rheinischer Post soll die Informationspflicht im Rahmen weiterer Änderungen am Beitragssatzstabilisierungsgesetz zurückkommen. Linnemann nennt ausdrücklich zwei Wege: individuell digital (z. B. Krankenkassen-App) oder schriftlich. Einen konkreten Gesetzestext und einen verbindlichen Zeitplan nennen die vorliegenden Berichte vom 19./20. September nicht.

    Der GKV-Spitzenverband begrüßt Information grundsätzlich, warnt aber vor neuer Bürokratie. Vorstandsvorsitzender Oliver Blatt sagte dem Blatt: Selbstverständlich sei es gut und richtig, Versicherte über Beitragssatzänderungen zu informieren. Was man nicht brauche, seien bürokratische Vorgaben ohne echten Mehrwert, die nur Verwaltungskosten erhöhen. Zentral sei, digitale Wege nutzen zu können.

    Was Zusatzbeitrag und Gesamtsatz bedeuten

    Jede Krankenkasse setzt ihren Zusatzbeitrag nach ihrer Finanzlage selbst fest. Agenturangaben nennen den Durchschnitt derzeit mit rund 3,1 Prozent. Dazu kommt der einheitliche allgemeine Beitragssatz von 14,6 Prozent des beitragspflichtigen Einkommens; Arbeitnehmer und Arbeitgeber teilen sich den Gesamtbeitrag in der Regel hälftig. Schon kleine Anhebungen summieren sich im Jahr – deshalb sind Satz und Fristen entscheidend.

    Ratgeber: Was du bis zur gesetzlichen Änderung tun kannst

    Bis die Info-Pflicht wieder gilt, bleibst du handlungsfähig, wenn du aktiv bleibst:

    1. Zusatzbeitrag regelmäßig checken
      Schau auf der Website deiner Kasse und – falls vorhanden – in App oder Online-Postfach nach dem aktuellen Satz. Viele Kassen passen den Beitrag nicht nur zum Jahreswechsel, sondern mitten im Jahr an.

    2. Lohn- bzw. Gehaltsabrechnung lesen
      Steigt der KV-Abzug, ohne dass sich Brutto oder andere Abzüge erklären, kann der Zusatzbeitrag gestiegen sein. Kläre Unsicherheiten bei Personalabrechnung oder Kasse.

    3. Frist im Kalender setzen
      Sobald du eine Erhöhung siehst: Sonderkündigung bis Monatsende des Erhöhungsmonats. Beispiel: Erhöhung zum 1. Oktober → Kündigung bis 31. Oktober. Die Mitgliedschaft endet dann zum Ablauf des übernächsten Monats; der Wechsel wird zum 1. des darauffolgenden Monats wirksam.

    4. Neue Kasse parallel organisieren
      Vergleiche nicht nur den Zusatzbeitrag, sondern auch Satzungsleistungen, Bonus und Service. Die neue Kasse muss dich aufnehmen; die Kündigung bei der alten läuft mit der gesetzlichen Zwei-Monats-Frist.

    5. Freiwillige Hinweise nicht als Sicherheit nehmen
      Manche Kassen informieren weiter per App oder Magazin – gesetzlich sind sie dazu derzeit nicht verpflichtet. Verlasse dich nicht allein darauf.

    6. Politik beobachten, nicht abwarten
      Linnemanns Ankündigung ist ein Signal, aber noch keine Pflicht. Bis zur Verkündung eines neuen Gesetzes gilt der Status nach dem BStabG vom 30. Juli 2026.

    Fazit: Kurswechsel angekündigt – Wachsamkeit bleibt

    Linnemann will die Info-Pflicht zurück: individuell per App oder Brief, begründet mit Vertrauen. Verbraucherschützer sehen sich bestätigt; der GKV-Spitzenverband pocht auf digitale, schlanke Wege. Konkreter Gesetzestext und Zeitplan fehlen in den Berichten vom 19./20. September noch. Für dich zählt weiter: Zusatzbeitrag prüfen, Fristen kennen, Sonderkündigung rechtzeitig nutzen – erst wenn die Pflicht wieder gilt, übernimmt die Kasse den Weckruf.

  • Zuzahlungen ab 2027: plus 50 Prozent – was du wissen und tun solltest

    Zuzahlungen ab 2027: plus 50 Prozent – was du wissen und tun solltest

    Ab 2027 plus 50 %: Arznei 7,50–15 €, Klinik 15 €/Tag.

    Ab 1. Januar 2027 steigen die GKV-Zuzahlungen einmalig um 50 Prozent: Arzneimittel 7,50–15 Euro, Krankenhaus 15 Euro pro Tag. Die Dynamisierung entfällt, Belastungsgrenzen 1 %/2 % bleiben – mit Tipps zu Belegen und Befreiung.

    Ab dem 1. Januar 2027 zahlst du in der gesetzlichen Krankenversicherung spürbar mehr Eigenanteil – erstmals seit über 20 Jahren. Das GKV-Beitragssatzstabilisierungsgesetz (BStabG) hebt die Zuzahlungen einmalig um 50 Prozent an. Für Arzneimittel gilt dann der Korridor 7,50 bis 15 Euro, im Krankenhaus 15 Euro pro Kalendertag. Die gute Nachricht: Eine automatische jährliche Dynamisierung wurde gestrichen, und die Belastungsgrenzen von 1 bzw. 2 Prozent bleiben. Die wichtigsten Fragen zu den findest du im FAQ – dieser Ratgeber erklärt die neuen Beträge und was du jetzt praktisch tun kannst.

    Warum die Zuzahlungen steigen

    Seit dem GKV-Modernisierungsgesetz 2004 lagen Mindest- und Höchstbeträge weitgehend fest: oft 5 Euro Minimum und 10 Euro Maximum. Parallel sind Preise und Löhne um rund 50 Prozent gestiegen – die festen Euro-Beträge haben real an Gewicht verloren. Mit dem BStabG, das Bundestag und Bundesrat am 10. Juli 2026 beschlossen haben, werden die Zuzahlungen an diese Entwicklung angepasst. Geschätzte Mehreinnahmen: rund 1,9 Milliarden Euro im Jahr 2027 – ein Baustein zur Stabilisierung der Beiträge, nicht die alleinige Lösung der GKV-Finanzlücke.

    Wichtig für dich: Bis 31. Dezember 2026 gelten die alten Sätze. Die Erhöhung greift erst ab dem Jahreswechsel 2026/27.

    Arzneimittel: 7,50 bis 15 Euro pro Packung

    Bei verschreibungspflichtigen Arzneimitteln bleibt die Logik gleich: 10 Prozent des Abgabepreises – aber mit neuen Grenzen:

    Bis 31.12.2026 Ab 01.01.2027
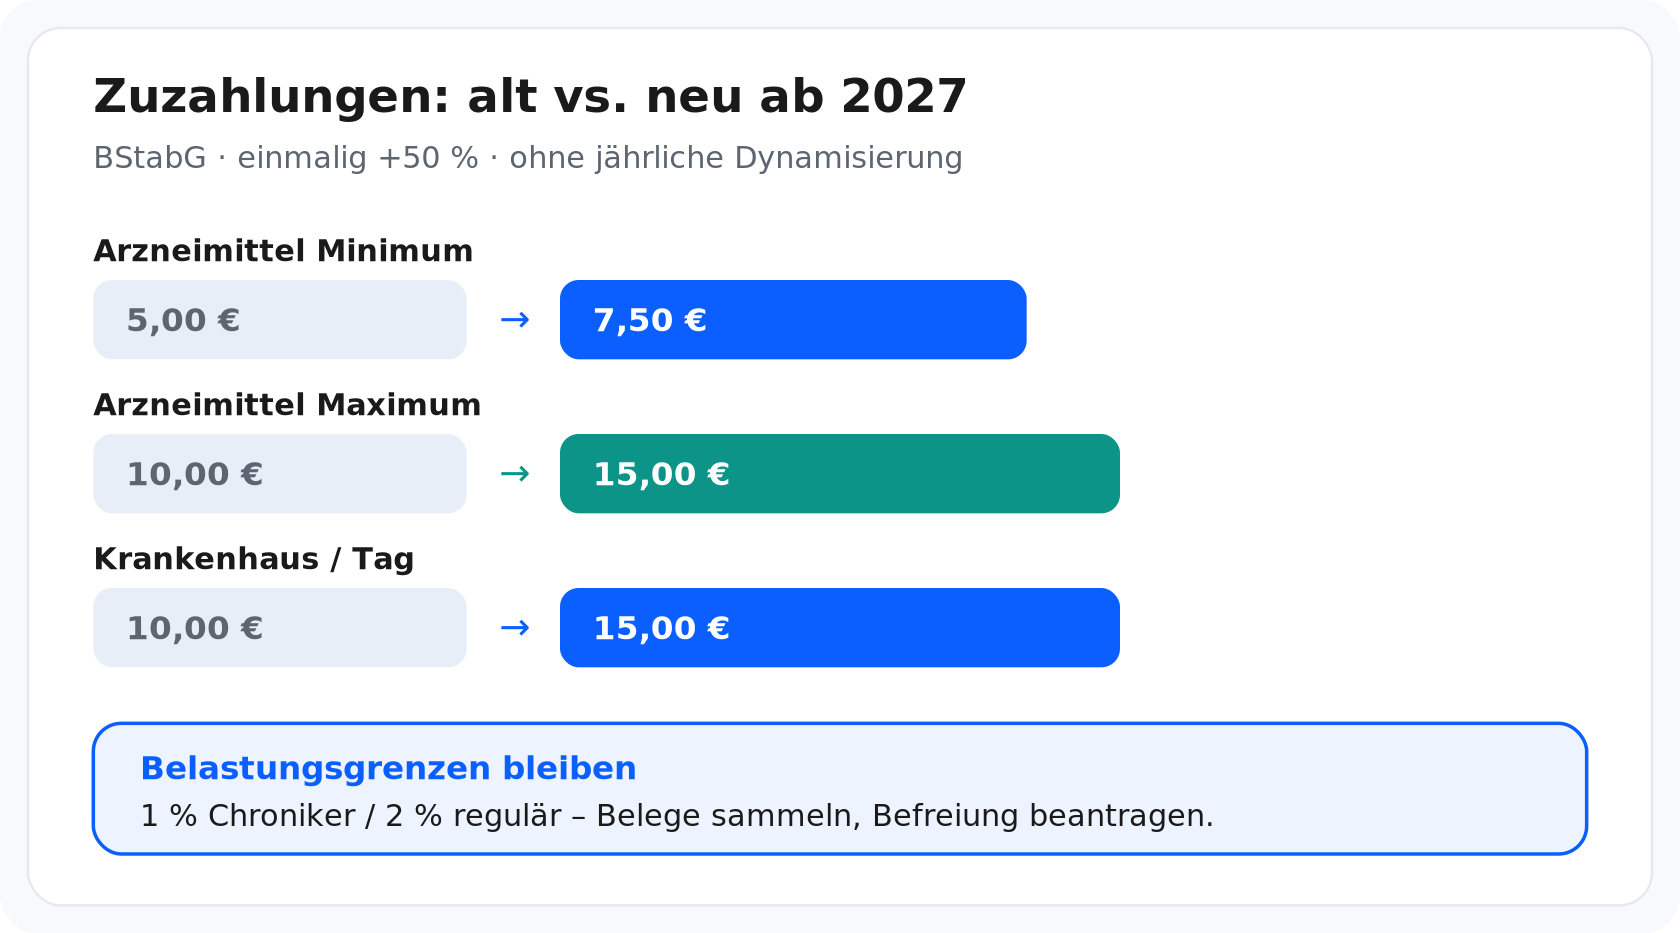
    Mindestens 5,00 € 7,50 €
    Höchstens 10,00 € 15,00 €
    Zuzahlungen alt vs. neu ab 2027: Arznei und Krankenhaus
    Einmalig +50 % ab 1. Januar 2027 – Belastungsgrenzen 1 %/2 % bleiben.

    Beispiel: Ein Blutdrucksenker für 30 Euro kostet dich bisher 5 Euro Zuzahlung, ab 2027 7,50 Euro. Bei teureren Packungen steigen die Obergrenze und damit der mögliche Eigenanteil auf bis zu 15 Euro. Nie zahlst du mehr als die tatsächlichen Kosten der Packung. Manche Arzneimittel bleiben zuzahlungsbefreit – deine Apotheke berechnet den Betrag gesetzlich einheitlich; das Geld fließt an die Krankenkasse.

    Krankenhaus: 15 Euro pro Tag

    Bei stationärer Krankenhausbehandlung steigt die Tageszuzahlung von 10 auf 15 Euro je Kalendertag – weiterhin für maximal 28 Tage im Kalenderjahr. Auch bei Übergangspflege im Krankenhaus gilt der neue Tagessatz; geleistete KH-Zuzahlungen werden auf die 28-Tage-Obergrenze angerechnet.

    Rechnungshilfe: Zwei Wochen Klinik = bisher 140 Euro, ab 2027 210 Euro. Wer häufiger stationär behandelt wird, sollte den höheren Eigenanteil im Haushaltsbudget einplanen – und Belege konsequent sammeln (dazu unten).

    Heil- und Hilfsmittel: gleiche 50-Prozent-Logik

    Die Anhebung gilt nicht nur für Arznei und Klinik:

    • Heilmittel (z. B. Physiotherapie, Logopädie): weiterhin 10 Prozent der Kosten, plus 15 statt 10 Euro je Verordnung.
    • Hilfsmittel: 10 Prozent, mindestens 7,50, höchstens 15 Euro; bei zum Verbrauch bestimmten Hilfsmitteln maximal 15 Euro pro Monatsbedarf.

    Kinder und Jugendliche unter 18 Jahren bleiben in den meisten Bereichen zuzahlungsbefreit (Ausnahme u. a. Fahrkosten).

    Dynamisierung gestrichen – einmalige Erhöhung

    Im Regierungsentwurf war noch vorgesehen, die Zuzahlungen künftig jährlich mit der Grundlohnrate fortzuschreiben. Diese automatische Dynamisierung wurde im parlamentarischen Verfahren gestrichen. Es bleibt bei der einmaligen Anhebung um 50 Prozent zum 1. Januar 2027 – ohne jährliche Automatik. Für dich heißt das: planbare neue Beträge, kein „jedes Jahr wieder plus X“.

    Belastungsgrenzen bleiben: 2 Prozent und 1 Prozent

    Damit niemand unzumutbar belastet wird, gilt § 62 SGB V unverändert:

    • Regulär: maximal 2 Prozent der jährlichen Bruttoeinnahmen zum Lebensunterhalt.
    • Schwerwiegend chronisch Kranke: 1 Prozent.

    Ist die Grenze erreicht, kannst du dich für den Rest des Kalenderjahres von weiteren Zuzahlungen befreien lassen. Die Krankenkasse stellt eine Bescheinigung aus. Rund 4,8 Millionen Versicherte nutzten 2024 eine solche Befreiung – die allermeisten über die 1-Prozent-Regel für Chroniker.

    Die höheren Einzelsätze bedeuten: Du erreichst die Grenze früher, wenn du viele Verordnungen hast. Die Höhe der Grenze (in Prozent vom Einkommen) ändert sich aber nicht. Wer die Grenze ohnehin erreicht, ist ab dem Befreiungszeitpunkt weiter geschützt – muss die Mehrkosten bis dahin aber vorfinanzieren und dokumentieren.

    Tipps: Belege sammeln und Befreiung beantragen

    1. Alle Quittungen aufbewahren. Apotheke, Krankenhaus, Heilmittelpraxis, Hilfsmittellieferant – jeder Zuzahlungsbeleg zählt. Am besten digital scannen oder fotografieren und mit Datum ablegen.
    2. Jahresüberblick führen. Notiere laufend Summe und Einkommensrahmen (Bruttoeinnahmen des Haushalts). So siehst du früh, ob du die 1- oder 2-Prozent-Grenze ansteuerst.
    3. Chroniker-Status prüfen. Wenn du schwerwiegend chronisch krank bist, gilt die niedrigere 1-Prozent-Grenze – klär das mit Arztpraxis und Krankenkasse, falls noch nicht geschehen.
    4. Befreiung aktiv beantragen. Die Befreiung kommt nicht von allein. Sobald die Grenze erreicht ist (oder du sie klar überschreitest), Antrag bei der Krankenkasse stellen und Belege beifügen. Ohne Antrag zahlst du weiter.
    5. Vorab-Befreiung bei klarer Überschreitung. Manche Kassen ermöglichen eine Befreiung gegen Vorauszahlung der voraussichtlichen Jahresbelastung – dann musst du nicht jede Einzelquittung nachreichen. Nachfragen lohnt sich.
    6. Familie und Haushalt mitdenken. Zur Berechnung der Belastungsgrenze zählen die Bruttoeinnahmen der im gemeinsamen Haushalt lebenden Angehörigen; Zuzahlungen der Familienmitglieder werden zusammengerechnet.
    7. Fragen an die Kasse stellen. Callcenter, App oder Online-Portal: Viele Kassen stellen Rechner und Merkblätter bereit. Ab Herbst 2026 wird die Versichertenkommunikation zu den neuen Sätzen wichtiger – nutze sie.

    Was du bis Ende 2026 noch tun kannst

    Du musst nichts überstürzen. Sinnvoll ist ein ruhiger Check: Medikamentenliste und typische Heilmitteltermine überschlagen, Klinikaufenthalte der letzten Jahre grob einrechnen, Ordner für 2027 anlegen. Parallel lohnt der Blick auf andere BStabG-Folgen (z. B. Zahnersatz-Festzuschüsse) – die Zuzahlungserhöhung ist der greifbarste Alltagseffekt ab Neujahr.

    Kurz gesagt: Ab 2027 zahlst du bei Arznei, Klinik, Heil- und Hilfsmitteln einmalig deutlich mehr Eigenanteil – klar beziffert, ohne jährliche Automatik. Die Schutzlinie der Belastungsgrenze bleibt. Wer Belege sammelt und die Befreiung rechtzeitig beantragt, behält die Kosten unter Kontrolle.

  • 18 Milliarden Lücke 2027: Was Blatts Kostenwarnung für deinen Beitrag heißt

    18 Milliarden Lücke 2027: Was Blatts Kostenwarnung für deinen Beitrag heißt

    Ausgaben +7,4 %, Einnahmen +4,1 % – und kein Millimeter Spielraum.

    GKV-Chef Oliver Blatt warnt vor einer 18-Milliarden-Finanzlücke 2027. Der Halbjahres-Überschuss von 2,6 Mrd. Euro soll Rücklagen füllen, nicht Beiträge senken. Was das für Zusatzbeitrag, BStabG und dich bedeutet.

    GKV-Chef Oliver Blatt warnt vor einer 18-Milliarden-Finanzlücke 2027. Der Halbjahres-Überschuss von 2,6 Mrd. Euro soll Rücklagen füllen, nicht Beiträge senken. Was das für Zusatzbeitrag, BStabG und dich bedeutet.

    Die Botschaft des GKV-Spitzenverbandes ist unmissverständlich: „Das Kostenproblem ist gewaltig.“ Vorstandsvorsitzender Oliver Blatt macht klar, dass die gesetzliche Krankenversicherung (GKV) 2027 ohne volle Umsetzung der beschlossenen Sparmaßnahmen eine Finanzlücke von rund 18 Milliarden Euro klaffen sieht – und dass es „keinen Millimeter Spielraum“ gebe. Für dich als Versicherten klingt das nach Politikjargon. In Wahrheit geht es um deinen Zusatzbeitrag, um Zuzahlungen ab 2027 und darum, ob du im Herbst und Winter aktiv bleiben musst.

    Die Zahlen hinter der Warnung

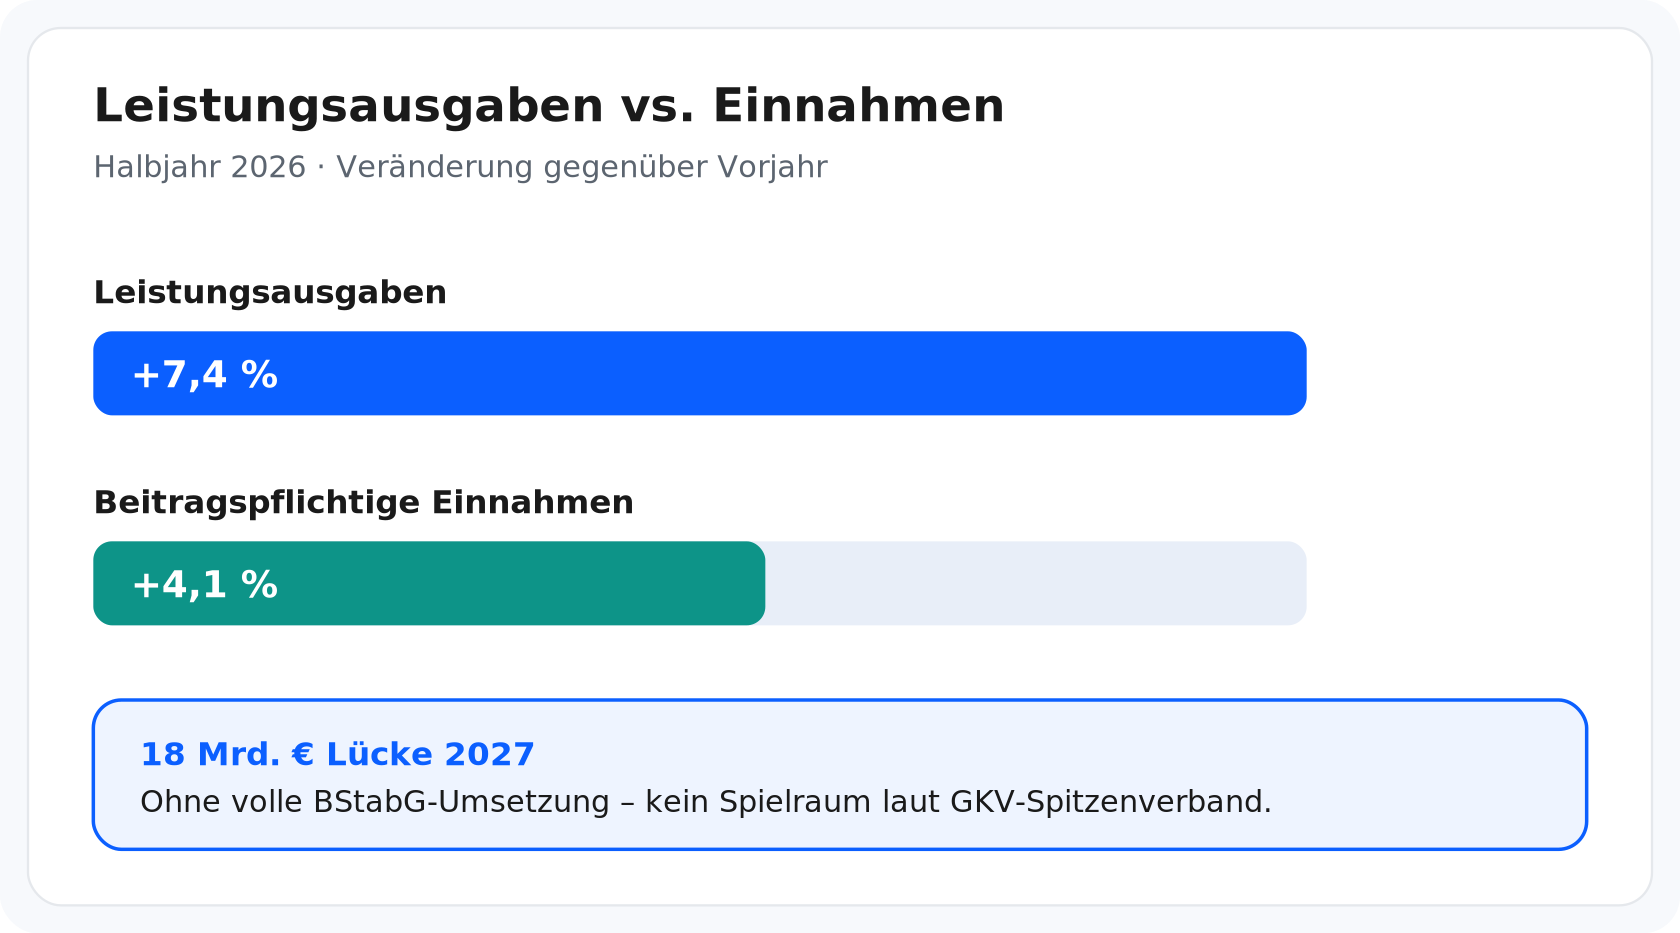
    Im ersten Halbjahr 2026 stiegen die Leistungsausgaben um 7,4 Prozent, die beitragspflichtigen Einnahmen (Löhne, Gehälter, Renten) nur um 4,1 Prozent. Ausgaben wachsen also fast doppelt so schnell wie die Einnahmenbasis. Die Verwaltungskosten legten dagegen nur um 0,62 Prozent zu – das Problem sitzt also in der Versorgung, nicht in der Kassenverwaltung.

    Weitere Eckdaten laut GKV-Spitzenverband:

    • Ausgaben H1 2026 gesamt: 186,3 Milliarden Euro
    • Einnahmeüberschuss der Krankenkassen: 2,6 Milliarden Euro
    • Tatsächlicher durchschnittlicher Zusatzbeitrag aktuell: 3,13 Prozent

    Blatt: Solche Steigerungsraten halte „kein Gesundheitssystem der Welt auf Dauer aus“. Die Dynamik müsse durchbrochen werden – und zwar über die Maßnahmen aus dem Beitragssatzstabilisierungsgesetz (BStabG).

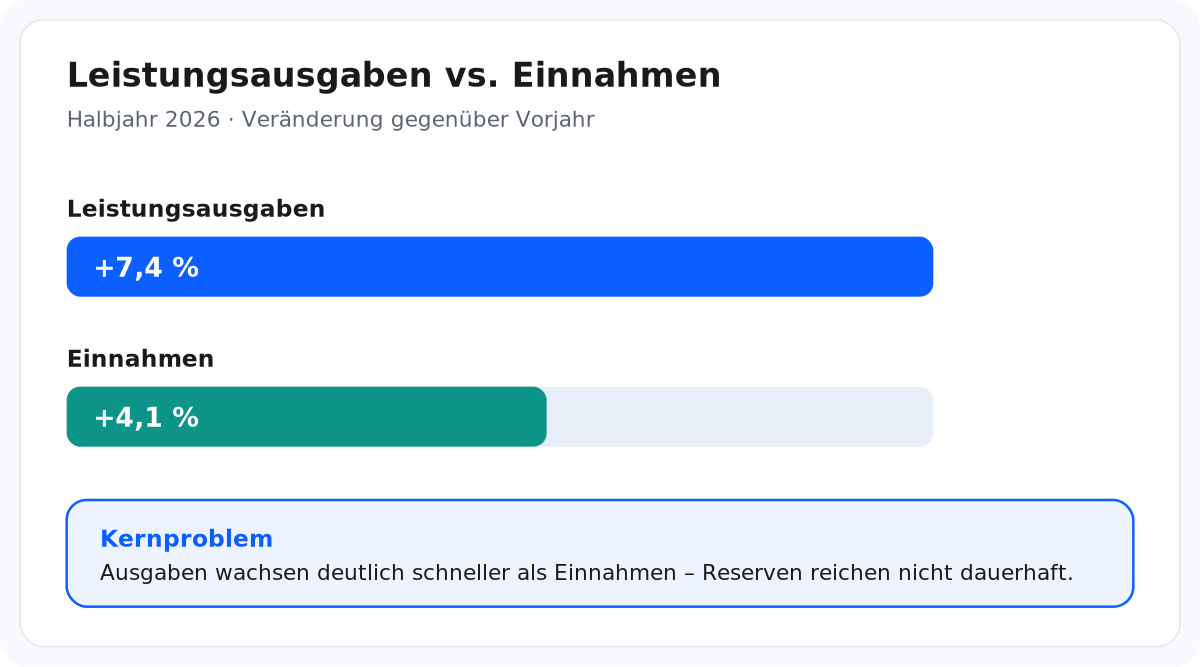
    Leistungsausgaben +7,4 % vs. Einnahmen +4,1 % – 18 Mrd. € Lücke 2027
    Ausgaben wachsen fast doppelt so schnell wie die Einnahmen – Kern der 18-Milliarden-Warnung.

    Überschuss ja – aber für Rücklagen, nicht für Rabatte

    Viele Versicherte fragen sich: Warum warnt jemand vor Milliardenlöchern, wenn die Kassen 2,6 Milliarden Euro Plus melden? Die Antwort ist nüchtern. Der Überschuss ist laut Blatt dafür da, die gesetzlich vorgeschriebenen Rücklagen wieder aufzufüllen. Solide Polster sind die Voraussetzung für stabile Beiträge – kein Puffer für flächendeckende Beitragssenkungen.

    Kurz gesagt: Das Plus auf dem Papier ist eine Verschnaufpause, kein Trendbruch. Wer hofft, der Durchschnitts-Zusatzbeitrag falle jetzt von selbst unter 3 Prozent, sollte die 18-Milliarden-Prognose für 2027 mitdenken. Ohne Gegensteuern bleibt der Druck auf den Beitrag hoch.

    Warum das BStabG voll durchgezogen werden muss

    Das Beitragssatzstabilisierungsgesetz soll die Ausgabendynamik bremsen und die drohende Lücke schließen. Blatt fordert ausdrücklich: Nur wenn alle bereits beschlossenen Sparmaßnahmen voll umgesetzt werden, lasse sich die 18-Milliarden-Lücke 2027 schließen. Halbe Sachen oder politische Verwässerung wären riskant – für den Beitragspfad und für die Planungssicherheit der Kassen.

    Für dich spürbar werden Teile des Pakets ohnehin: Ab 2027 steigen gesetzliche Zuzahlungen (u. a. Arzneimittel, Hilfsmittel, Krankenhausaufenthalt), parallel laufen weitere Anpassungen. Die Belastungsgrenzen (in der Regel 2 Prozent des Bruttoeinkommens, für chronisch Kranke oft 1 Prozent) bleiben – du musst Belege sammeln und bei Erreichen der Grenze eine Befreiung beantragen. Wer die kennt, kann ruhig planen.

    Wichtig für den Ratgeber-Blick: Stabilisierung heißt nicht „alles bleibt billiger“. Es heißt, dass ohne die Reform die Lücke und damit der Druck auf den Zusatzbeitrag noch größer würden. Behalte im Herbst im Blick, ob Sparmaßnahmen politisch verwässert werden – das wäre laut Spitzenverband der direkte Weg in höhere Beiträge oder schlechtere Planungssicherheit.

    Was der Zusatzbeitrag von 3,13 Prozent für dich bedeutet

    Der durchschnittliche liegt aktuell bei 3,13 Prozent. Er kommt zum allgemeinen Beitragssatz hinzu und wird bei Pflichtversicherten in der Regel hälftig von Arbeitnehmenden und Arbeitgebenden getragen. Schon wenige Zehntelprozentpunkte machen bei mittlerem Einkommen über das Jahr spürbar Geld aus – und genau deshalb ist die 18-Milliarden-Debatte keine abstrakte Haushaltssache.

    Drei praktische Punkte:

    1. Dein individueller Satz zählt. Der Durchschnitt ist Orientierung – deine Kasse kann darunter oder deutlich darüber liegen.
    2. Vergleichen lohnt sich weiterhin. Leistung, Service, Bonus und Satzungsleistungen zählen mit, nicht nur der Prozentsatz.
    3. Erhöhungen erkennst du oft selbst. Seit dem BStabG entfällt die Pflicht, dich persönlich über Zusatzbeitragserhöhungen zu informieren. Das Sonderkündigungsrecht bleibt – die Frist läuft aber, auch ohne Brief.

    Rechenbeispiel zur Einordnung: Bei 3.500 Euro brutto im Monat und hälftiger Tragung schlägt sich jeder 0,1-Prozentpunkt Zusatzbeitrag mit rund 1,75 Euro pro Monat und Seite nieder – über das Jahr also grob 21 Euro je Seite. Ein Sprung um 0,5 Punkte summiert sich schnell auf dreistellige Beträge. Deshalb lohnt der Blick auf den eigenen Satz schon jetzt, bevor 2027 die nächste Beitragswelle diskutiert wird.

    Auch als Arbeitgeber oder Selbstständige mit Mitarbeitenden gilt: Lohnabrechnung und Kassenmeldungen prüfen, wenn sich Sätze ändern. Für freiwillig Versicherte und Selbstständige kann die Belastung anders ausfallen – hier lohnt die individuelle Klärung bei der Kasse oder einem Berater.

    Checkliste: So bleibst du handlungsfähig

    • Zusatzbeitrag checken: Website deiner Kasse und Abzug auf der Lohnabrechnung monatlich kurz prüfen.
    • Durchschnitt im Blick: 3,13 Prozent als Referenz – liegt deine Kasse klar darüber, lohnt ein Vergleich.
    • Bei Erhöhung fristgerecht handeln: Sonderkündigung bis zum Ende des Monats, in dem der höhere Beitrag erstmals gilt; Wechsel dann zum übernächsten Monatsende.
    • Zuzahlungen 2027 vorbereiten: Belege sammeln, Belastungsgrenze kennen, Befreiung rechtzeitig beantragen.
    • Nachrichtenlage verfolgen: Ob das BStabG politisch „voll durchgezogen“ wird, entscheidet mit über den Beitragspfad 2027 – und damit über dein Portemonnaie.

    Was kommt nach dem Sparen?

    Blatt betont zugleich: Stabile Beiträge allein reichen nicht. Nach den Einsparmaßnahmen brauche es 2027 strukturelle Reformen – Prävention, Digitalisierung, Primärversorgung und die Umsetzung der Krankenhausreform. Für Versicherte heißt das: Die Finanzdebatte ist nicht mit einer Zahl für 2027 beendet. Sie setzt sich in der Frage fort, wie Versorgung und Beiträge langfristig zusammenpassen.

    Fazit: Warnung ernst nehmen, aktiv bleiben

    Oliver Blatts Formel ist klar: Ausgaben +7,4 Prozent gegen Einnahmen +4,1 Prozent, Überschuss von 2,6 Milliarden Euro für Rücklagen, Zusatzbeitrag bei 3,13 Prozent – und eine 18-Milliarden-Lücke 2027, die nur mit voller BStabG-Umsetzung zu schließen sei. Für dich bedeutet das keine Panik, aber Wachsamkeit: Beitrag vergleichen, Fristen kennen, Zuzahlungen 2027 einplanen. Die GKV steht nicht am Abgrund – aber die Uhr für 2027 tickt, und der Spielraum ist laut Spitzenverband gleich null.

  • Zusatzbeitrag steigt – und niemand muss dich mehr informieren

    Zusatzbeitrag steigt – und niemand muss dich mehr informieren

    Sonderkündigung bleibt – ohne Brief musst du selbst nachschauen.

    Das BMG hält an der Abschaffung der Informationspflicht bei Zusatzbeitragserhöhungen fest. Das Sonderkündigungsrecht bleibt – aber die Frist läuft oft still ab. So erkennst du Erhöhungen rechtzeitig und wechselt korrekt.

    Früher kam ein Brief: Deine Krankenkasse erhöht den Zusatzbeitrag, du hast ein Sonderkündigungsrecht, hier die Fristen. Seit Ende Juli 2026 ist das Geschichte. Das Bundesgesundheitsministerium (BMG) bekräftigt am 2. September 2026: Die bleibt – trotz Kritik. Für dich als Versicherten ändert sich vor allem eines: Du musst selbst nachschauen, ob dein Beitrag steigt. Das Sonderkündigungsrecht bleibt, aber nur, wenn du die Erhöhung rechtzeitig erkennst.

    Was das BMG am 2. September bestätigt hat

    Laut Deutschem Ärzteblatt hält das BMG in einer Antwort auf eine schriftliche Frage der Linksfraktion an seinem Kurs fest. Mit dem GKV-Beitragssatzstabilisierungsgesetz (BStabG) – wesentliche Teile gelten seit dem 30. Juli 2026 – entfiel die gesetzliche Pflicht der Krankenkassen, Mitglieder individuell über eine Erhöhung des Zusatzbeitragssatzes zu informieren.

    Bis dahin galt: Spätestens einen Monat vor der Anhebung mussten Kassen schriftlich und persönlich hinweisen – inklusive Hinweis auf das Sonderkündigungsrecht, den durchschnittlichen Zusatzbeitrag und die Übersicht beim GKV-Spitzenverband. Im Gesetzgebungsverfahren war zunächst nur eine Digitalisierung der Information geplant. Am Ende wurde die Pflicht ersatzlos gestrichen: kein Pflichtbrief, keine verpflichtende digitale Einzelmitteilung.

    Das BMG betont zugleich: Das Sonderkündigungsrecht bei Erhöhung des Zusatzbeitrags bleibt erhalten. Du kannst also weiterhin ohne die übliche zwölfmonatige Mindestbindung wechseln – wenn du die Fristen einhältst.

    So funktioniert das Sonderkündigungsrecht jetzt

    Die Logik ist unverändert, nur der Weckruf fehlt. Erhöht deine Kasse den Zusatzbeitrag, kannst du bis zum Ende des Monats, in dem der höhere Beitrag erstmals gilt, sonderkündigen. Die Mitgliedschaft endet dann zum Ablauf des übernächsten Monats.

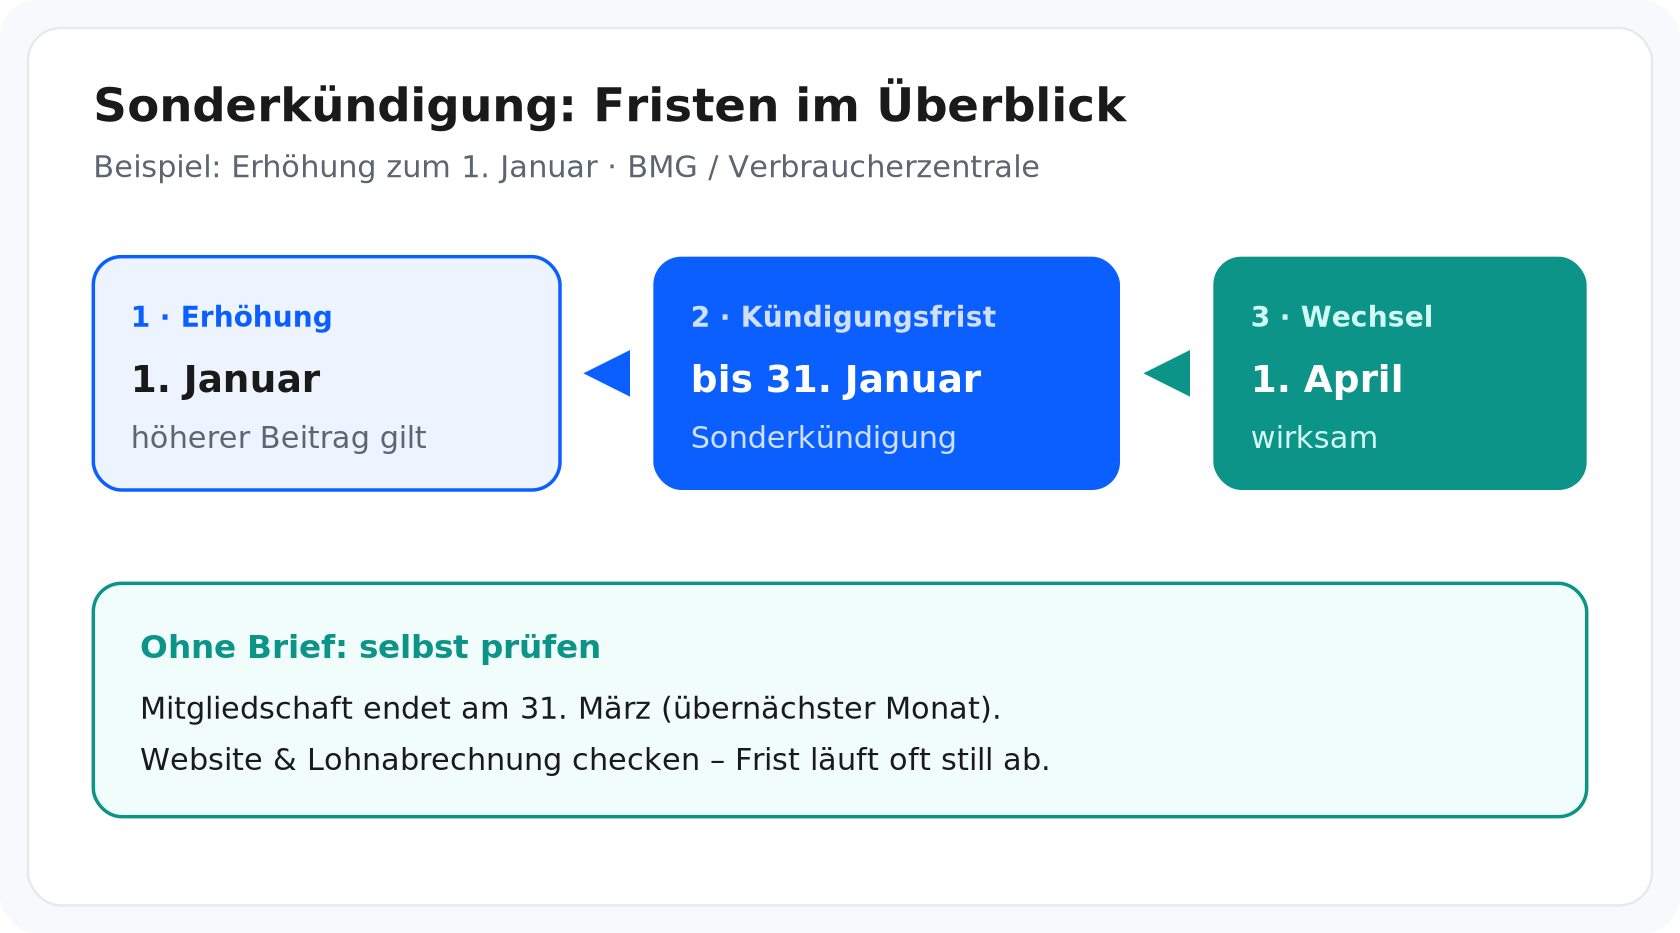
    Beispiel Januar: Kündigung bis Monatsende – Wechsel zum 1. April. Ohne Brief musst du selbst prüfen.
    Beispiel Januar: Kündigung bis Monatsende – Wechsel zum 1. April. Ohne Brief musst du selbst prüfen.

    Beispiel des BMG (und der Verbraucherzentrale):
    Erhöhung zum 1. Januar → Sonderkündigung bis 31. Januar → Mitgliedschaft endet am 31. März → Wechsel wirksam zum 1. April.

    Wichtig: Erhöhungen kommen nicht nur zum Jahreswechsel. Viele Kassen passen den Zusatzbeitrag mitten im Jahr an. Dann gilt dieselbe Regel – nur mit dem jeweiligen Monat als Startpunkt. Verpasst du den Monatsletzten, greift das Sonderkündigungsrecht für diese Erhöhung nicht mehr; ein Wechsel ist dann nur noch über die reguläre Kündigung möglich.

    Kritik: Recht „faktisch abgeschafft“?

    Die Linksfraktion (u. a. Ates Gürpinar) kritisiert die Regelung scharf: Viele Versicherte merkten eine Erhöhung erst über die Gehaltsabrechnung am Monatsende – wenn die Kündigungsfrist schon fast oder ganz abgelaufen sei. Ohne Brief fehle der klare Hinweis auf Fristen und Wechselrecht. Das Sonderkündigungsrecht bleibe formal bestehen, sei aber für viele praktisch kaum noch nutzbar.

    Das BMG hält dem entgegen: Die Abschaffung sei im parlamentarischen Verfahren zum BStabG vereinbart worden; Bürokratieabbau und Kosteneinsparungen (Porto, Verwaltung) seien beabsichtigt. Branchenseitig werden Einsparungen in spürbarer Höhe genannt. Für dich zählt weniger die politische Begründung – sondern, dass die Initiative jetzt bei dir liegt.

    Praxis August 2026: IKK classic und Südzucker BKK

    Dass das Thema kein Theorieproblem ist, zeigte der August. Zum 1. August 2026 erhöhten unter anderem die IKK classic (Zusatzbeitrag von 3,40 auf 3,85 Prozent) und die Südzucker BKK (von 2,90 auf 3,50 Prozent). Die Sonderkündigungsfrist endete am 31. August. Wer keinen Brief erwartete und Website oder Lohnabrechnung erst später prüfte, konnte die Frist verpassen – obwohl das Wechselrecht formal bestand.

    Solche Erhöhungen betreffen oft Hunderttausende oder Millionen Versicherte. Ohne individuelle Information entscheidet, ob du aktiv bleibst: Website checken, App/Online-Postfach öffnen, Abrechnung lesen.

    Was Verbraucherschützer raten

    Die Verbraucherzentrale macht klar: Seit dem Inkrafttreten der Neuregelung am 30. Juli 2026 müssen Kassen dich nicht mehr persönlich über eine Zusatzbeitragserhöhung informieren. Das Sonderkündigungsrecht bleibt – du musst die Erhöhung aber selbst erkennen.

    Konkrete Empfehlungen:

    1. Website deiner Krankenkasse regelmäßig prüfen – vor allem um den Monatswechsel und wenn Medien über Beitragswellen berichten.
    2. Lohn- bzw. Gehaltsabrechnung genau ansehen: Steigt der KV-Abzug, ohne dass sich Brutto oder andere Abzüge erklären lassen, kann der Zusatzbeitrag gestiegen sein.
    3. Übersicht des GKV-Spitzenverbands und Vergleichsportale nutzen, um den aktuellen Satz und Alternativen zu prüfen.
    4. Frist im Kalender setzen: Sobald du eine Erhöhung siehst, gilt: Kündigung bis Monatsende des Erhöhungsmonats.
    5. Wechsel parallel organisieren: Die neue Kasse muss dich aufnehmen; die Kündigung bei der alten läuft mit der Zwei-Monats-Frist zum Monatsende.

    Manche Kassen informieren freiwillig per App, Online-Postfach oder Mitgliedermagazin. Verlasse dich darauf nicht als alleinige Quelle – gesetzlich sind sie dazu nicht mehr verpflichtet.

    Checkliste: So bleibst du handlungsfähig

    • Monatlich kurz checken: Zusatzbeitrag auf der Kassenwebsite und Abzug auf der Lohnabrechnung.
    • Bei Erhöhung sofort handeln: Sonderkündigung bis Monatsende einreichen (Nachweis/Eingangsbestätigung aufbewahren).
    • Neue Kasse wählen: Beitrag, Satzungsleistungen, Service und ggf. Bonus vergleichen – nicht nur den Satz.
    • Fristen im Kopf behalten: Erhöhung 1. des Monats → Kündigung bis Monatsende → Wechsel zum 1. des überübernächsten Monats (Beispiel Januar → April).
    • Keine Panik bei kleinen Differenzen: Manchmal ändern sich Abzüge aus anderen Gründen; bei Unsicherheit die Personalabrechnung oder die Kasse fragen.

    Fazit: Recht bleibt, Weckruf fällt weg

    Das BMG bleibt dabei: Keine Pflicht mehr, dich über Zusatzbeitragserhöhungen zu informieren. Das Sonderkündigungsrecht ist nicht abgeschafft – aber ohne Brief und ohne digitalen Pflicht-Hinweis musst du selbst wachsam sein. Die Fristen sind eng, wie das Januar-Beispiel und die August-Erhöhungen bei IKK classic und Südzucker BKK zeigen. Wer Website und Lohnabrechnung im Blick behält, kann weiter wechseln. Wer auf den Brief wartet, riskiert, dass die Frist still abläuft. Grundlagen zum Beitragssatz und Wechsel findest du in der , Details zum Wegfall der Hinweispflicht im FAQ Informationspflicht Zusatzbeitrag.

  • GKV-Halbjahresbilanz: Überschuss ja – Entwarnung nein

    GKV-Halbjahresbilanz: Überschuss ja – Entwarnung nein

    Plus auf dem Papier – Druck auf den Zusatzbeitrag bleibt.

    Die gesetzlichen Krankenkassen melden fürs erste Halbjahr 2026 ein Plus von 2,6 Milliarden Euro. Gleichzeitig steigen die Ausgaben deutlich schneller als die Einnahmen – und für 2027 droht eine Lücke von 18 Milliarden Euro.

    Gute Nachrichten und schlechte Nachrichten liegen bei der gesetzlichen Krankenversicherung (GKV) gerade dicht beieinander. Anfang September 2026 meldeten Kassen und Bundesgesundheitsministerium (BMG): Im ersten Halbjahr steht ein Überschuss von 2,6 Milliarden Euro. Klingt entspannt – ist es aber nicht. Denn die Ausgaben wachsen weiter deutlich stärker als die Einnahmen. Und für 2027 zeichnet sich eine Finanzlücke von rund 18 Milliarden Euro ab. Für dich als Versicherten lohnt ein genauer Blick: Was bedeuten die Zahlen wirklich – und was passiert mit dem Zusatzbeitrag?

    Was die Halbjahreszahlen wirklich sagen

    Laut den Meldungen vom 3. und 4. September 2026 sahen die Finanzen der GKV im ersten Halbjahr so aus:

    • Ausgaben: 186,3 Milliarden Euro
    • Einnahmen: 188,9 Milliarden Euro
    • Überschuss: 2,6 Milliarden Euro
    • Reserven: rund 7,5 Milliarden Euro
    Halbjahresbilanz der GKV – Zahlen und Trends im Überblick
    Halbjahresbilanz der GKV – Zahlen und Trends im Überblick

    Die Mindestrücklage – also das Polster, das jede Kasse mindestens halten muss – ist damit erreicht: 0,2 Monatsausgaben. Kurz gesagt: Die Kassen sind nicht pleite. Sie stehen aber auch nicht auf einer dicken Matratze. 7,5 Milliarden Euro Reserven klingen viel, wirken aber bei Ausgaben von über 186 Milliarden in nur sechs Monaten eher wie ein Notgroschen als wie ein dickes Sparkonto.

    Entscheidend ist der Blick hinter die Überschrift. Die Leistungsausgaben stiegen um 7,4 Prozent, die Einnahmen nur um 4,1 Prozent. Wer mehr ausgibt als er einnimmt, kann das eine Weile mit Reserven überbrücken – dauerhaft geht das nicht. Genau das ist die Warnung hinter dem scheinbar positiven Halbjahresergebnis: Das Plus entsteht trotz, nicht wegen einer gesunden Kostenentwicklung.

    Leistungsausgaben wachsen deutlich schneller als die Einnahmen (Halbjahr 2026).
    Leistungsausgaben wachsen deutlich schneller als die Einnahmen (Halbjahr 2026).

    Warum niemand „Entwarnung“ ausruft

    Oliver Blatt vom GKV-Spitzenverband fasst es klar: „Das Kostenproblem ist gewaltig.“ Er fordert die volle Umsetzung des Beitragssatzstabilisierungsgesetzes. Ohne spürbare Einschnitte auf der Ausgabenseite werde der Druck auf Beiträge und Zusatzbeiträge weiter steigen.

    Auch das BMG und Gesundheitsminister Carsten Linnemann sehen keinen Anlass zur Entwarnung. Die Botschaft: Die Ausgabendynamik muss gestoppt werden. Ein Plus auf dem Papier darf nicht darüber hinwegtäuschen, dass die Kostenkurve weiter steil nach oben zeigt.

    Für Versicherte heißt das: Der Überschuss ist kein Freifahrtschein für Beitragssenkungen. Er ist eher eine Verschnaufpause – und die ist kurz. Wer hofft, die Kassen würden jetzt flächendeckend den Zusatzbeitrag senken, dürfte enttäuscht werden.

    Krankenhäuser treiben die Kosten – und nicht nur sie

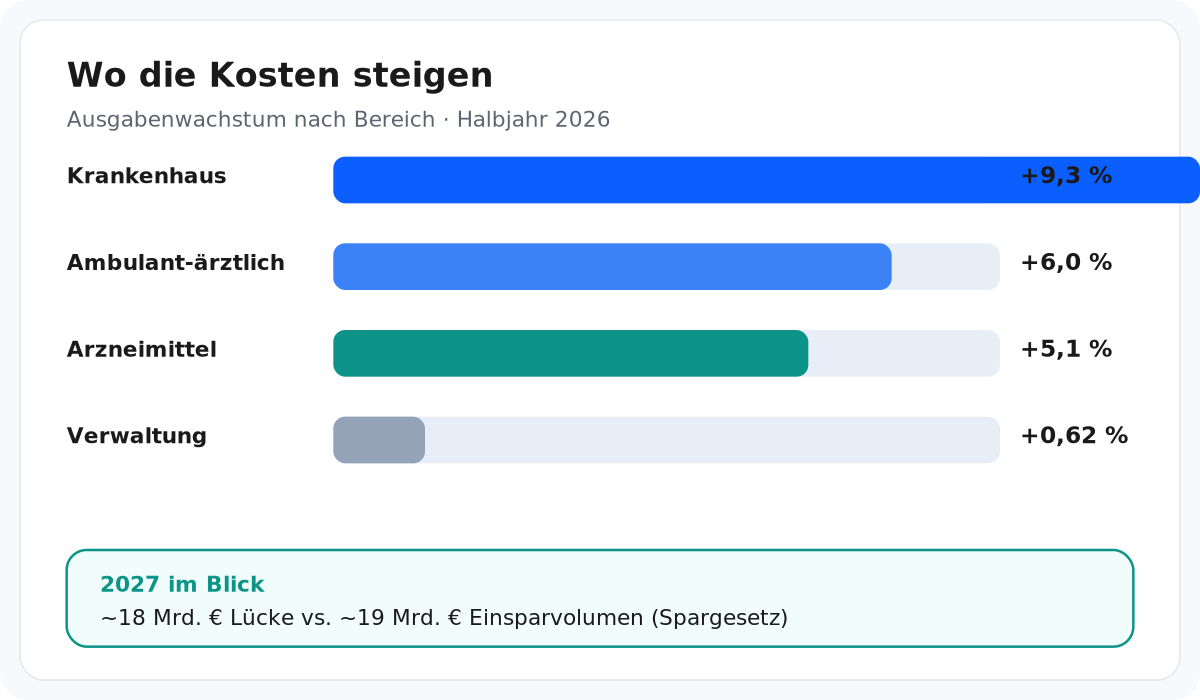
    Wo fließt das Geld hin? Der größte Treiber sind die Krankenhausausgaben: plus 9,3 Prozent, das sind rund 5,1 Milliarden Euro mehr. Allein dieser Posten erklärt einen großen Teil der Ausgabensteigerung. Dahinter liegen weitere Bereiche, die ebenfalls spürbar zulegen:

    • Ambulant-ärztliche Versorgung: +6 Prozent
    • Arzneimittel: +5,1 Prozent
    • Dazu kommen starke Zuwächse bei ASV (ambulante spezialfachärztliche Versorgung), SAPV (spezialisierte ambulante Palliativversorgung), HzV (hausarztzentrierte Versorgung) und Behandlungspflege

    Das sind keine Randthemen: ASV und SAPV stehen für spezialisierte Versorgung schwerer Erkrankungen, HzV für die verstärkte Rolle der Hausärztinnen und Hausärzte, Behandlungspflege für die Versorgung zu Hause. Mehr Leistung und mehr Nutzung treiben hier die Kosten – und landen am Ende in der gemeinsamen Kasse aller Versicherten.

    Interessant ist der Kontrast bei den Verwaltungskosten: Sie stiegen nur um 0,62 Prozent. Die Kassen selbst werden also kaum teurer – die medizinische Versorgung und die Klinikausgaben schon. Das unterstreicht, warum Politik und Kassen vor allem über Struktur und Preise im Gesundheitswesen streiten, nicht über „Bürokratie“ allein.

    Krankenhausausgaben führen das Wachstum an – Verwaltung bleibt nahezu stabil. 2027: ~18 Mrd. € Lücke vs. ~19 Mrd. € Spargesetz.
    Krankenhausausgaben führen das Wachstum an – Verwaltung bleibt nahezu stabil. 2027: ~18 Mrd. € Lücke vs. ~19 Mrd. € Spargesetz.

    Zusatzbeitrag und das Spargesetz: Was 2027 bedeuten könnte

    Aktuell liegt der durchschnittliche Zusatzbeitrag bei 3,13 Prozent. Für 2027 wird ein Ziel von 2,9 Prozent genannt – also etwas niedriger. Das klingt erfreulich, steht aber unter einem großen Vorbehalt: Ohne Gegensteuern droht 2027 eine Finanzlücke von rund 18 Milliarden Euro.

    Zur Einordnung: Der ist der Teil deines Krankenversicherungsbeitrags, den jede Kasse selbst festsetzt – zusätzlich zum allgemeinen Beitragssatz. Er wird hälftig von Arbeitnehmenden und Arbeitgebenden getragen (bei Pflichtversicherten). Schon ein paar Zehntelprozentpunkte machen bei einem mittleren Einkommen über das Jahr spürbar Geld aus.

    Hier kommt das Beitragssatzstabilisierungsgesetz ins Spiel. Es soll ein Einsparvolumen von etwa 19 Milliarden Euro mobilisieren – also in etwa die Größenordnung der drohenden Lücke. Oliver Blatt betont: Nur wenn das Gesetz vollständig umgesetzt wird, kann die Kostenlawine gebremst und der Beitragspfad stabilisiert werden. Halbe Maßnahmen würden die Lücke nicht schließen.

    Steigen die Ausgaben weiter schneller als die Löhne und Beiträge, bleibt den Kassen oft nur: Reserven anfassen oder den Zusatzbeitrag anheben. Genau deshalb ist die 18-Milliarden-Lücke für 2027 so brisant – und deshalb hängen so viele Hoffnungen am Spargesetz.

    Was bedeutet das für dich?

    Kurzfristig ändert sich für die meisten Versicherten durch die Halbjahresbilanz nichts. Du zahlst weiter deinen Beitrag inklusive des aktuellen Zusatzbeitrags. Mittelfristig aber entscheidet sich, ob 2027 wirklich Richtung 2,9 Prozent Zusatzbeitrag geht – oder ob die Kosten weiter durchschlagen.

    Drei Punkte zum Mitnehmen:

    1. Überschuss ≠ Entwarnung. 2,6 Milliarden Plus bei 186 Milliarden Ausgaben sind ein kleines Polster, kein Trendbruch.
    2. Ausgaben wachsen schneller. 7,4 Prozent mehr Leistungen gegen 4,1 Prozent mehr Einnahmen – das ist der eigentliche Alarm.
    3. Politik muss liefern. Ohne volle Umsetzung des Beitragssatzstabilisierungsgesetzes (~19 Mrd. Euro Einsparvolumen) bleibt die 18-Milliarden-Lücke 2027 realistisch – und der Druck auf den Zusatzbeitrag hoch.

    Bleib dran, wenn deine Krankenkasse den Zusatzbeitrag anpasst: Ein Wechsel kann sich lohnen, wenn Leistung und Service stimmen. Orientierung und typische Fragen findest du in der Zusatzbeitrag-FAQ. Die aktuellen Zahlen zeigen vor allem eines: Die GKV-Finanzen sind 2026 noch im Plus – aber die Uhr für 2027 tickt bereits.